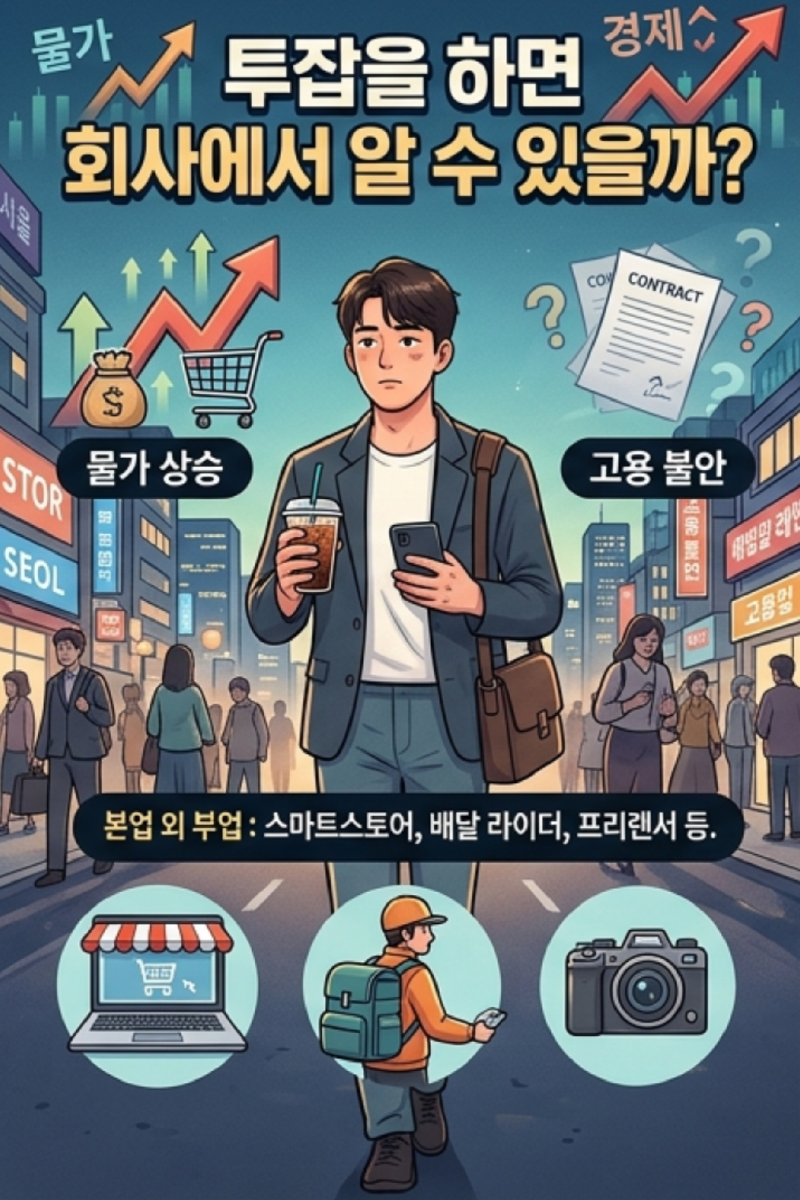
최근 직장인들 사이에서 투잡은 선택이 아닌 필수가 되고 있으며, 이에 따라 투잡 시 4대보험 처리 방식에 대한 관심이 높아지고 있습니다. 특히 국민연금과 건강보험의 이중 납부 여부, 고용보험의 우선순위, 그리고 산재보험 적용 기준 등은 투잡을 시작하려는 이들에게 중요한 고려 사항입니다. 많은 이들이 투잡으로 인한 4대보험 부담 증가나 본업 회사에 알려지는 것을 우려하고 있습니다.
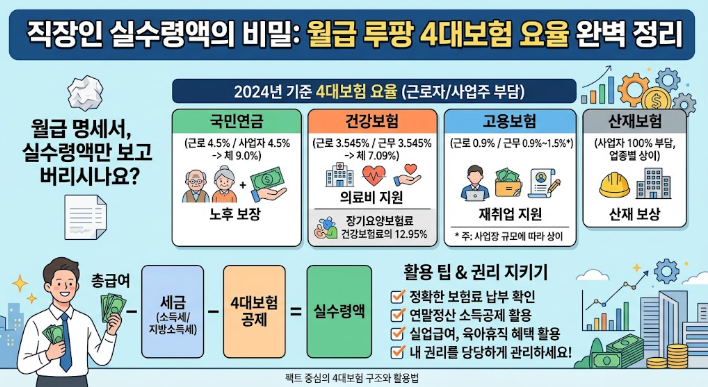
블로거들은 투잡 시 4대보험이 보험 종류별로 다르게 적용된다는 점을 강조합니다. 국민연금과 건강보험은 두 사업장 모두 가입 요건을 충족하면 각각 납부하게 되지만, 국민연금의 경우 기준소득월액 상한액을 초과하면 보험료가 조정됩니다. 반면 고용보험은 이중 취득이 불가능하여 월평균 보수가 많은 사업장에서만 가입되며, 산재보험은 근로시간과 관계없이 모든 사업장에서 적용됩니다. 특히 건강보험의 경우, 직장 외 소득이 연간 2천만 원을 초과하면 추가 보험료가 부과될 수 있어 주의가 필요합니다.
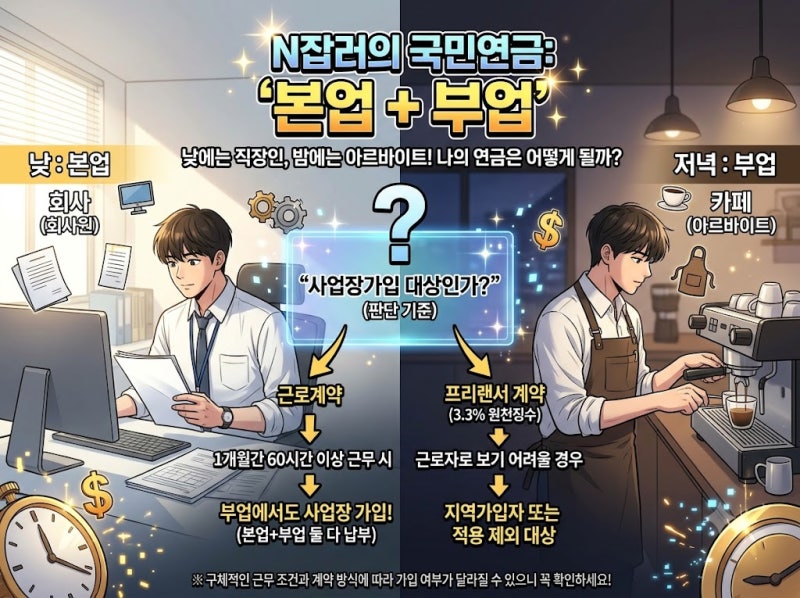
투잡을 계획하고 있다면, 본인의 근로 형태(근로계약직, 프리랜서 등)와 근로 시간, 소득 규모를 정확히 파악하는 것이 중요합니다. 특히 월 60시간 미만의 단시간 근로자라도 국민연금과 산재보험은 가입 대상이 될 수 있으며, 프리랜서 소득의 3.3% 원천징수가 국민연금과는 별개라는 점도 인지해야 합니다. 건강보험료 산정 시 2천만 원 기준은 단순 매출액이 아닌 세법상 사업소득금액을 기준으로 하므로, 이 점을 명확히 이해하고 대비하는 것이 현명한 투잡 생활을 위한 핵심입니다.