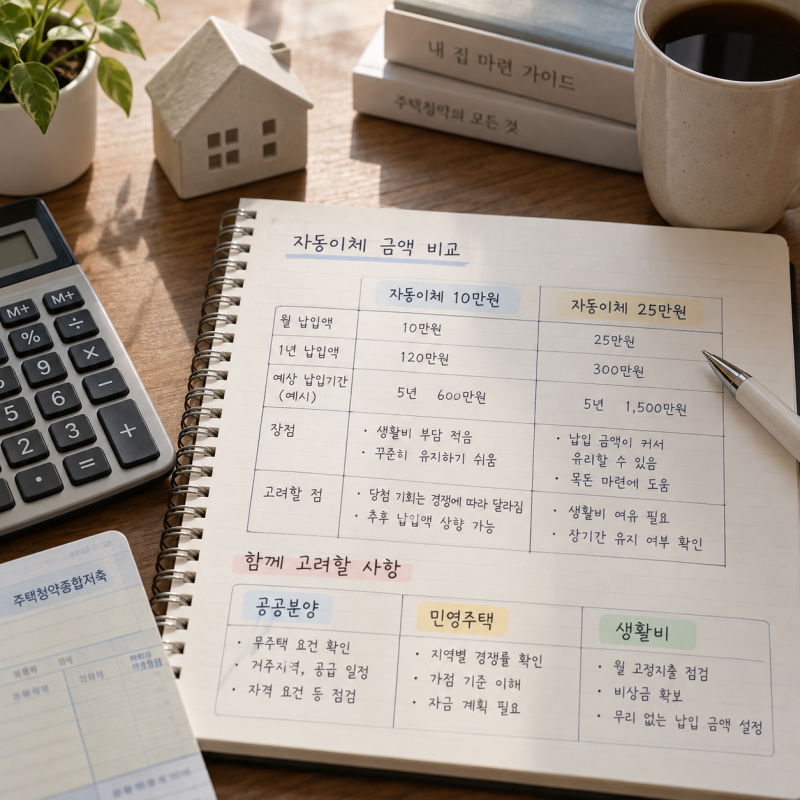

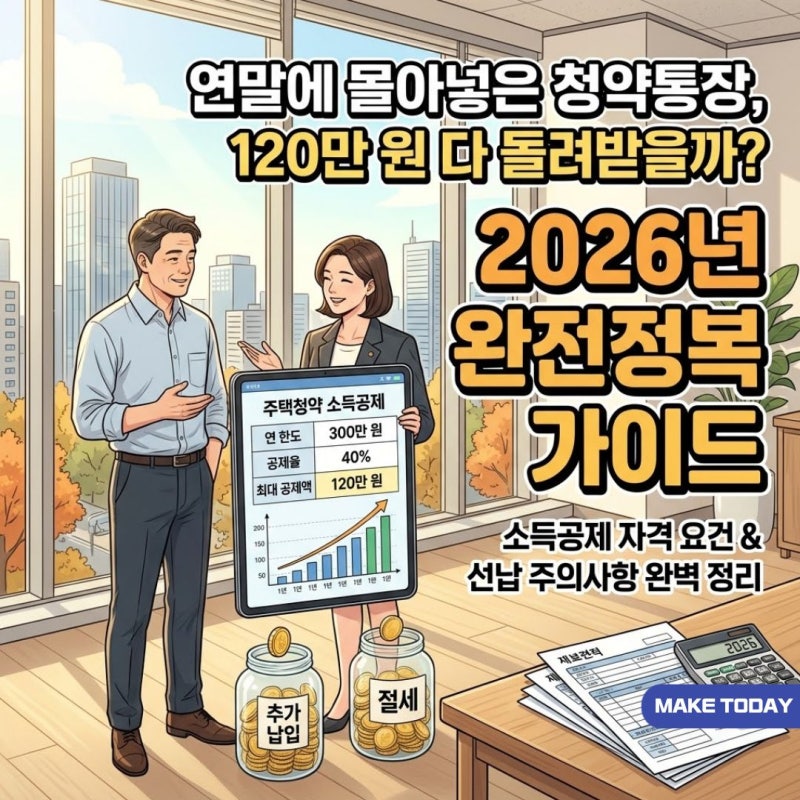
주택청약종합저축은 내 집 마련을 위한 필수적인 제도로, 최근 월 납입 인정 한도가 41년 만에 10만 원에서 25만 원으로 대폭 상향 조정되었습니다. 이러한 변화는 특히 공공분양 당첨자 선정 기준인 저축 총액 누적 속도에 결정적인 영향을 미치며, 무주택자 및 사회초년생들의 청약 전략 수립에 중요한 고려 사항이 되고 있습니다. 공공분양을 목표로 하는 경우 월 25만 원 납입을 통해 저축 총액을 빠르게 확보하는 것이 유리하며, 민영주택 청약 가점제와의 차이를 이해하고 맞춤형 포트폴리오를 구성하는 것이 중요합니다.
블로거들은 월 납입 인정액 상향이 공공분양 당첨의 핵심 기준인 저축 총액 누적 속도를 좌우한다고 강조합니다. 과거에는 납입 회차가 중요했지만, 이제는 월 25만 원을 납입하는 가입자가 10만 원 납입자보다 저축 총액을 2.5배 빠르게 쌓을 수 있게 되었습니다. 또한, 기존 청약저축, 청약예금, 청약부금 가입자가 주택청약종합저축으로 전환할 수 있는 특례 제도에 대해서도 다루며, 전환 시 기존 실적 인정 범위와 청약 가능한 주택 유형이 확대되는 장점을 상세히 설명하고 있습니다.
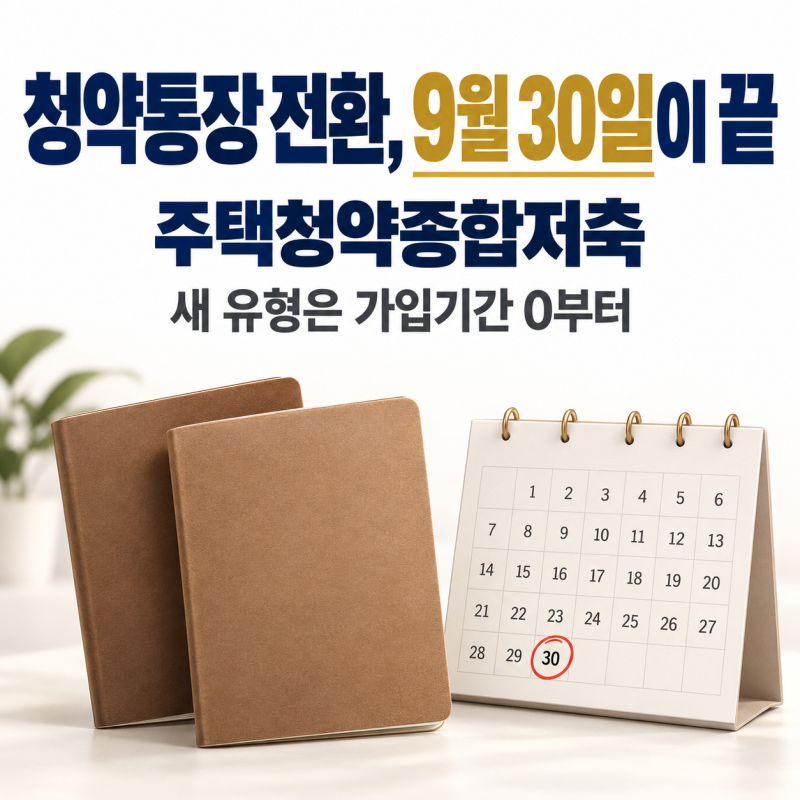
청약통장 전환 특례를 활용하면 기존 통장의 가입 기간과 실적을 유지하면서 청약 가능한 주택의 범위를 넓힐 수 있습니다. 특히 국민주택 청약 시에는 납입 인정 횟수와 금액이 중요하며, 민영주택 청약 시에는 가입 기간과 지역별 예치금이 중요하므로, 전환 전 본인의 청약 목표에 맞는 전략을 세우는 것이 필수적입니다. 전환 신청 기한이 2027년 9월 30일까지 연장되었으니, 본인의 상황에 맞춰 은행 영업점이나 모바일 앱을 통해 전환 가능 여부를 확인하는 것이 좋습니다.