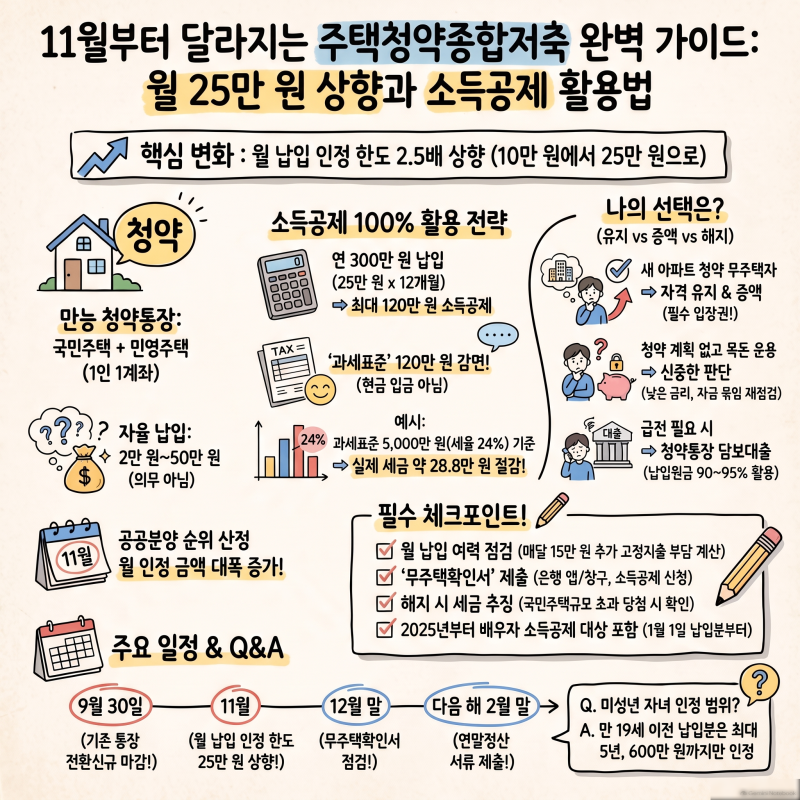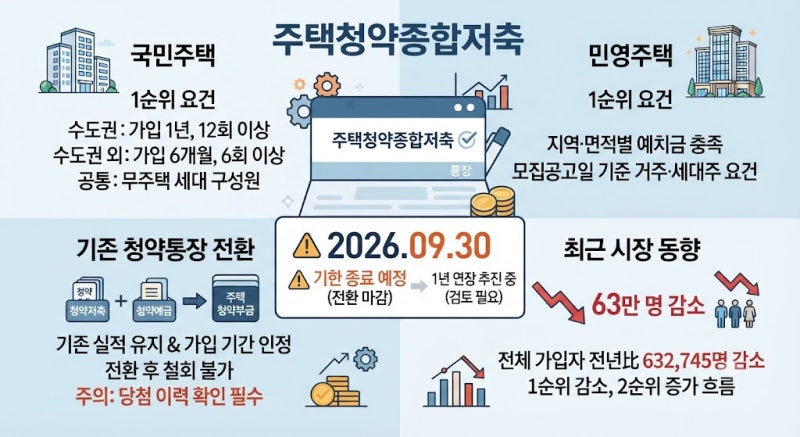
주택청약종합저축은 내 집 마련의 꿈을 위한 필수적인 금융 상품으로, 국민주택과 민영주택 청약에 모두 활용할 수 있습니다. 특히 현재 , 기존 청약통장 가입자들을 위한 전환 기한이 2027년 9월 30일까지 연장되었으며, 전환 즉시 최고 연 3.1%의 금리 혜택을 받을 수 있도록 제도가 개선되었습니다. 이러한 변화는 청약통장 가입자들에게 더 넓은 선택권과 유리한 조건을 제공하고 있습니다.
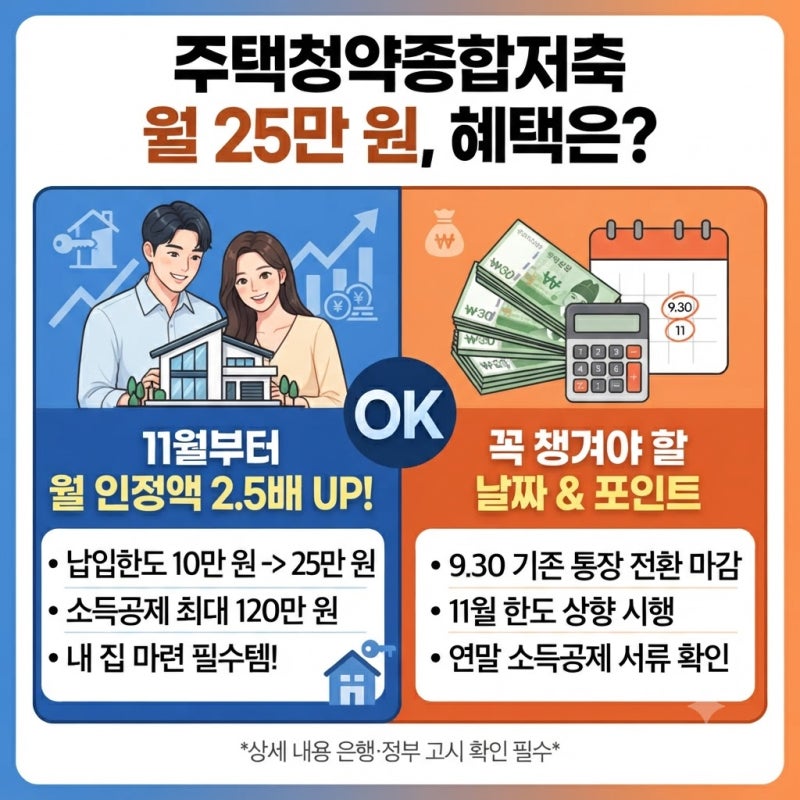
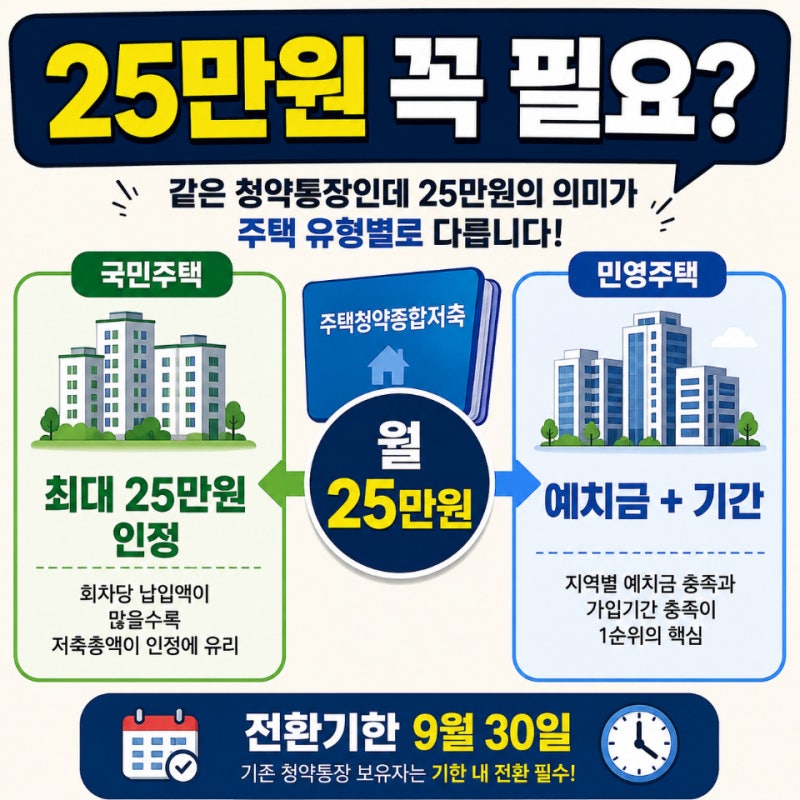
블로거들은 주택청약종합저축 가입 시 월 납입금액에 대해 다양한 관점을 제시합니다. 일부는 25만 원 납입의 중요성을 강조하며, 이는 국민주택 청약 시 인정되는 최대 납입액 기준이 되기 때문이라고 설명합니다. 반면, 민영주택 청약에서는 납입 횟수와 가입 기간이 더 중요하므로, 무리하게 25만 원을 채우기보다는 꾸준한 납입을 우선시해야 한다고 조언하는 블로거들도 있습니다. 이처럼 청약 목표 주택 유형에 따라 납입 전략이 달라질 수 있음을 알 수 있습니다.
기존 청약예금, 청약부금, 청약저축 통장을 보유한 경우 주택청약종합저축으로 전환하면 모든 주택 유형에 청약할 수 있는 기회가 확대됩니다. 전환 시 기존 가입 기간이 인정되어 즉시 높은 금리 혜택을 받을 수 있으며, 연간 300만 원 한도 내에서 40% 소득공제 혜택도 동일하게 누릴 수 있습니다. 따라서 자신의 청약 목표와 현재 통장 상태를 면밀히 검토하여 최적의 납입 금액과 전환 여부를 결정하는 것이 중요합니다.