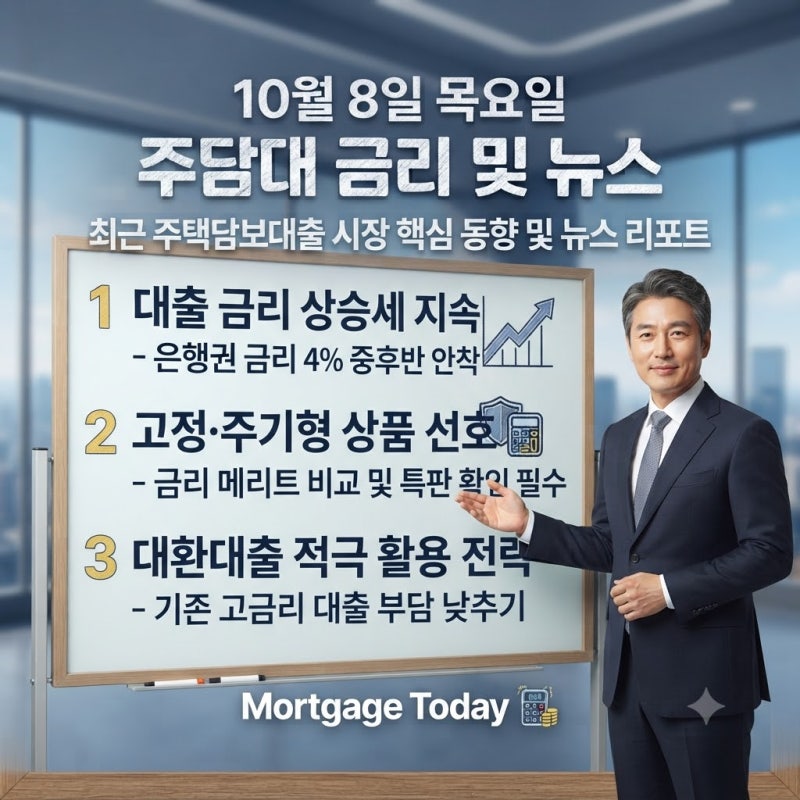
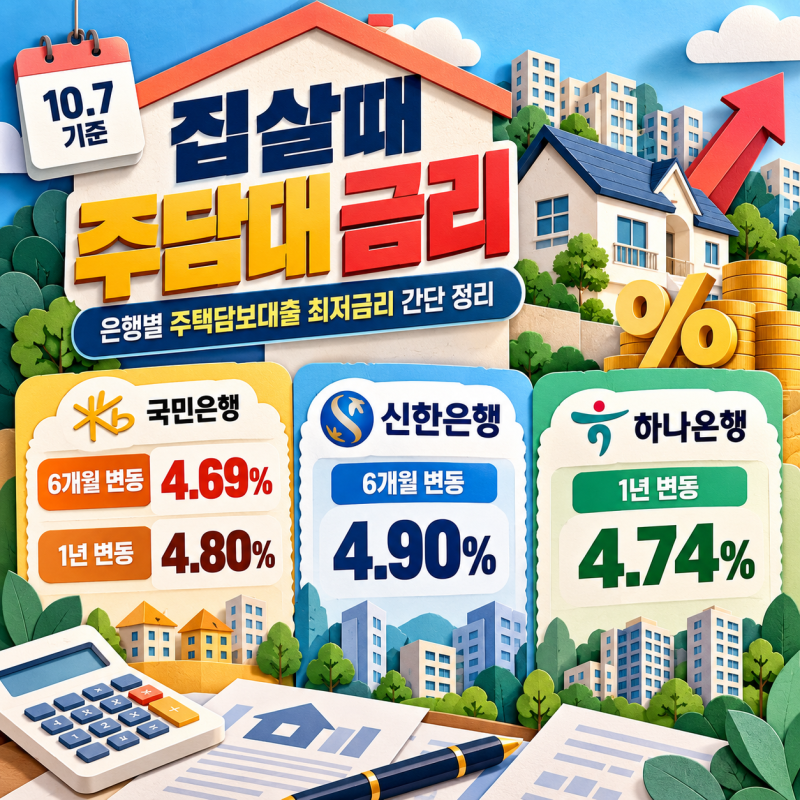
주택담보대출은 억 단위의 큰 금액과 장기간의 상환 기간으로 인해 0.1%p의 금리 차이도 수백에서 수천만 원의 이자 부담으로 이어질 수 있습니다. 단순히 시중은행의 공시 금리만 확인하기보다는 기준금리 산정 방식, 금리 유형별 차이, 우대금리 충족 요건 등을 다각도로 분석하여 실질적인 이자 비용을 줄이는 것이 중요합니다.
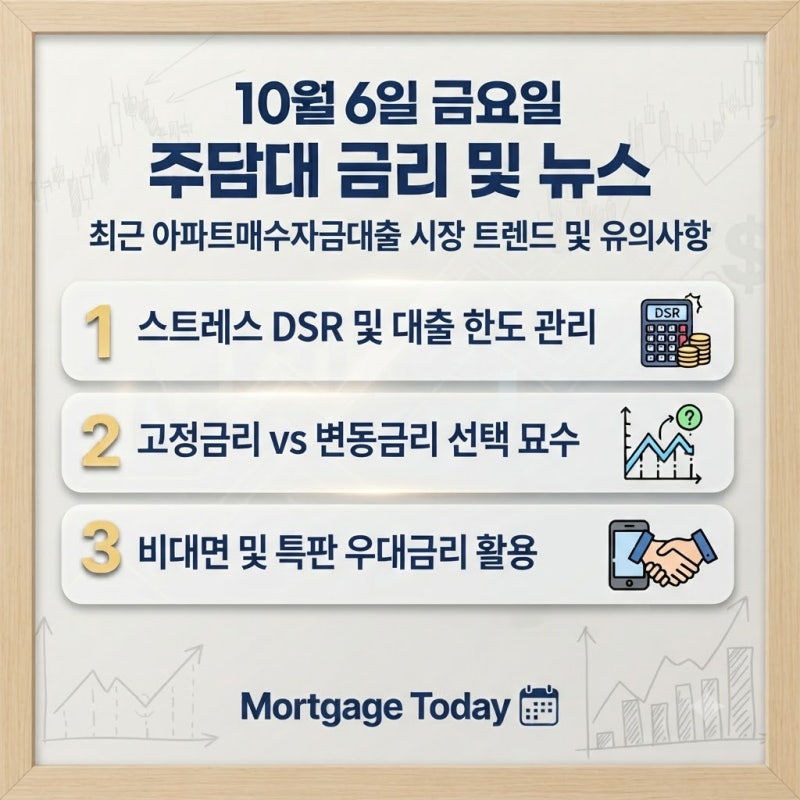
블로거들은 주택담보대출 금리 비교 시 최저금리만 보고 은행을 선택하면 실제 상담 시 다른 금리가 적용될 수 있다고 강조합니다. 대출금액, 기간, 상환방법, 담보주택, 신용상태, 금리유형, 우대조건 등에 따라 최종 금리가 달라지므로, 광고에 표시된 최저금리보다는 자신이 실제로 받을 수 있는 적용금리를 확인해야 합니다. 특히 스트레스 DSR 도입으로 변동금리 대출은 한도가 축소될 수 있어, 필요한 대출 금액이 크다면 주기형 또는 혼합형 상품을 우선적으로 검토해야 합니다.
실질적인 최저금리를 위해서는 주거래 은행의 부수거래 우대조건을 꼼꼼히 점검해야 합니다. 급여 이체, 신용카드 사용, 청약저축 납입 등 각 항목당 0.1%p~0.3%p의 할인을 받을 수 있지만, 불필요한 지출을 강요당한다면 절감되는 이자보다 부대비용이 더 커질 수 있습니다. 따라서 기존 생활 패턴 안에서 자연스럽게 유지 가능한 조건인지 냉정하게 계산해보고, 모바일 비대면 전용 주택담보대출의 금리 경쟁력도 함께 고려하는 것이 좋습니다.