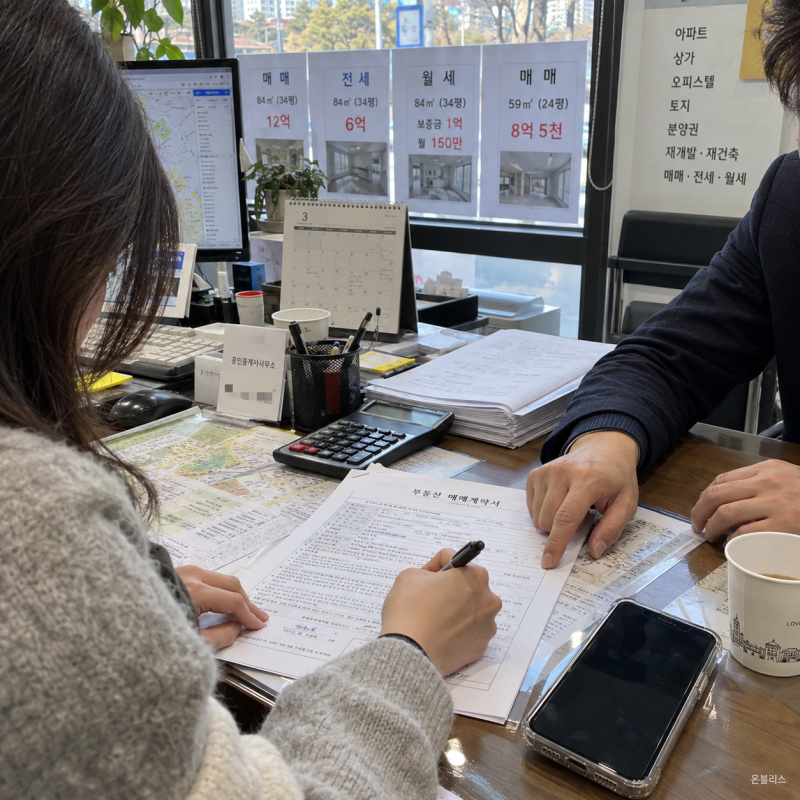

주택담보대출은 내 집 마련의 필수적인 과정으로, 특히 시중은행 주담대는 정책대출의 소득 요건을 초과하는 경우에도 우대금리 조건을 활용하여 이자 부담을 낮출 수 있어 많은 관심을 받고 있습니다. 잔금일 기준 1개월 전부터 정식 신청이 가능하지만, 매매계약서만 있다면 사전 상담을 통해 미리 한도와 필요 서류를 검토받을 수 있어 대출 준비 과정의 불확실성을 줄일 수 있습니다. 이처럼 주담대 상담 시기와 서류 준비는 대출 실행의 중요한 단계로 인식되고 있습니다.
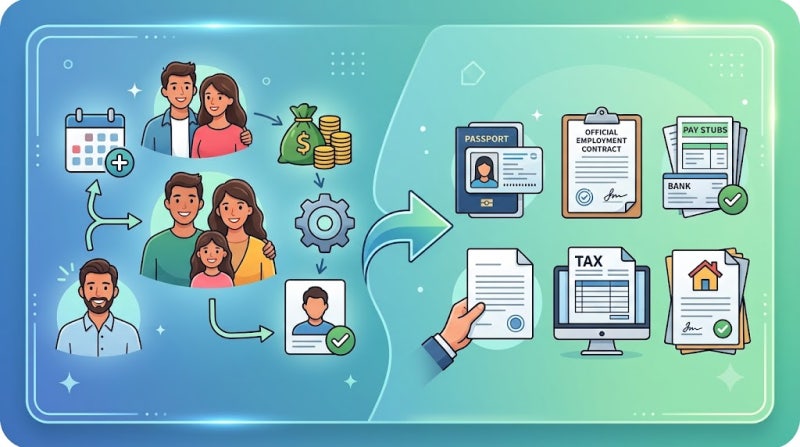
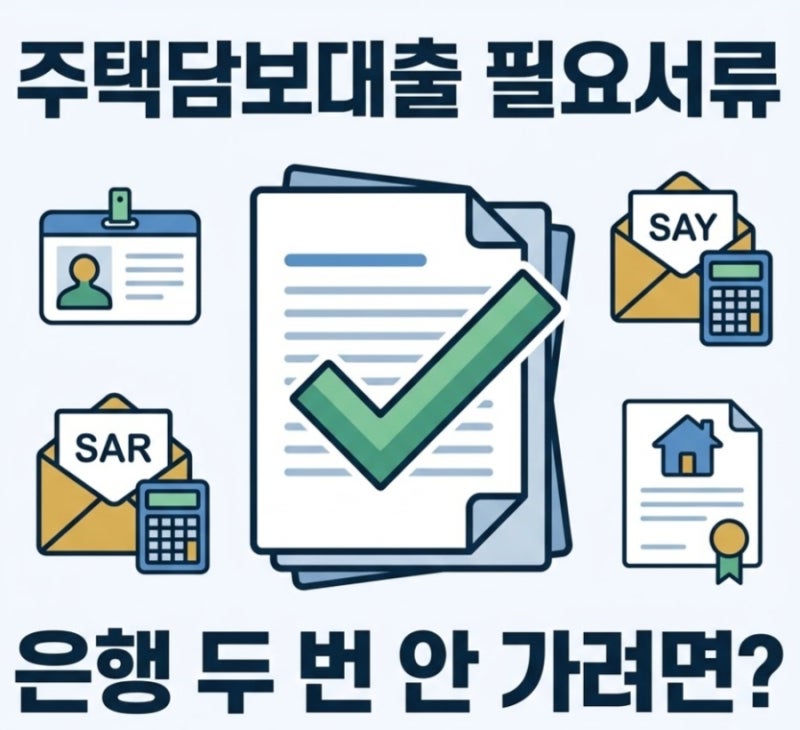
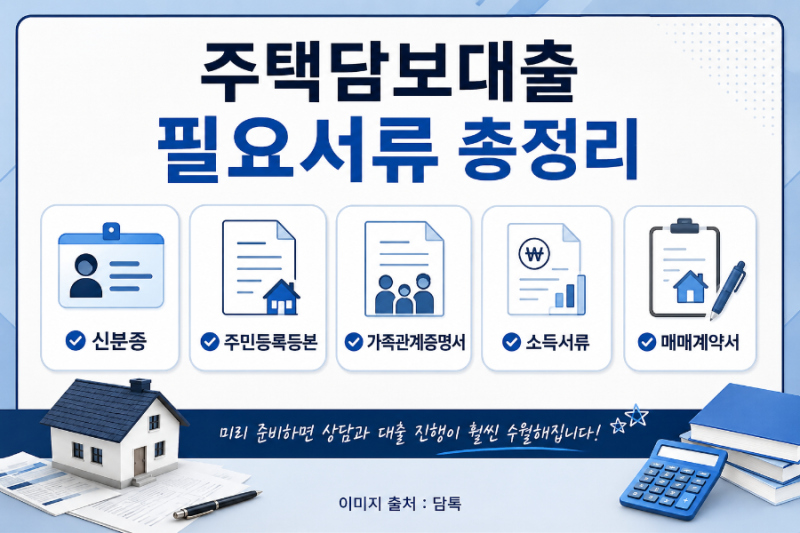
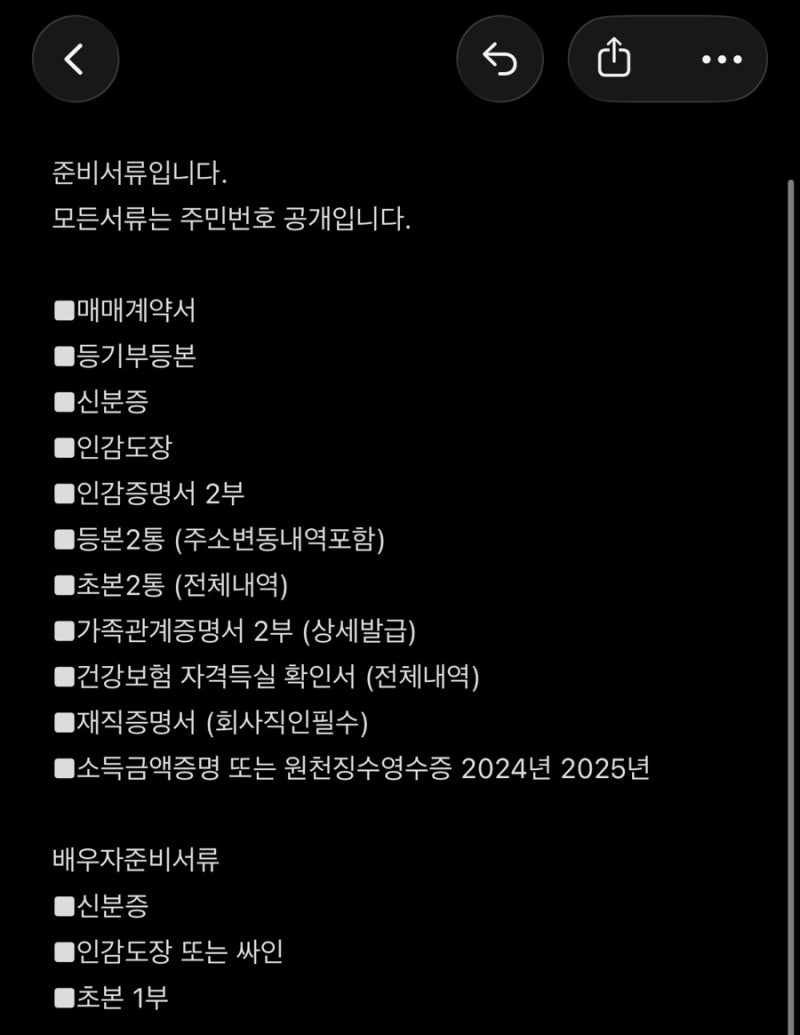
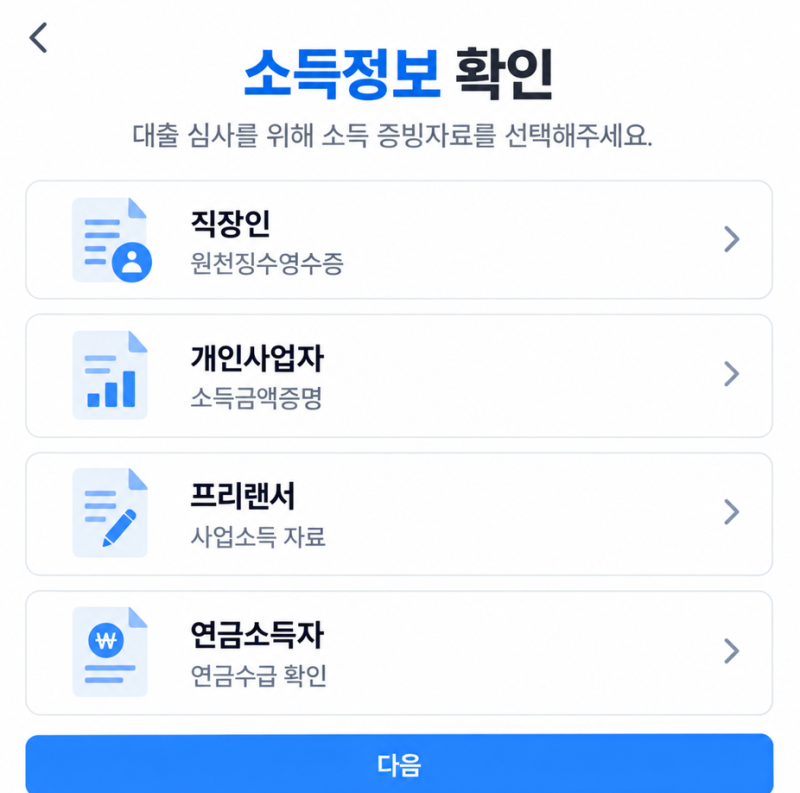
블로거들은 주택담보대출 서류 준비에 있어 공통적인 기본 서류 외에 개인 상황에 따른 추가 서류의 중요성을 강조하고 있습니다. 신분증, 주민등록등본, 인감증명서, 소득 및 재직 증명 서류, 매매계약서 등이 기본으로 요구되지만, 주택 구입 자금 여부, 기존 주담대 갈아타기, 직업 유형(직장인, 사업자, 프리랜서)에 따라 필요한 서류가 달라질 수 있습니다. 특히 은행 앱이나 공공마이데이터로 확인 가능한 서류는 제출이 생략될 수 있으므로, 최종 준비 목록은 신청할 은행의 안내를 반드시 확인해야 한다고 조언합니다.
주택담보대출 상담 전에는 본인 및 가족 확인 서류, 재직 및 소득 증빙 서류, 부동산 관련 서류를 종류별로 미리 정리하는 것이 중요합니다. 특히 주민등록등본의 1개월 이내 발급분 요구, 배우자 분리 세대 시 가족관계증명서 추가 필요 등 은행별, 상품별 세부 조건이 상이하므로, 발걸음을 돌리는 일이 없도록 대출 담당자가 보내주는 최종 서류 목록을 기준으로 준비하는 것이 가장 정확하고 효율적인 방법입니다.