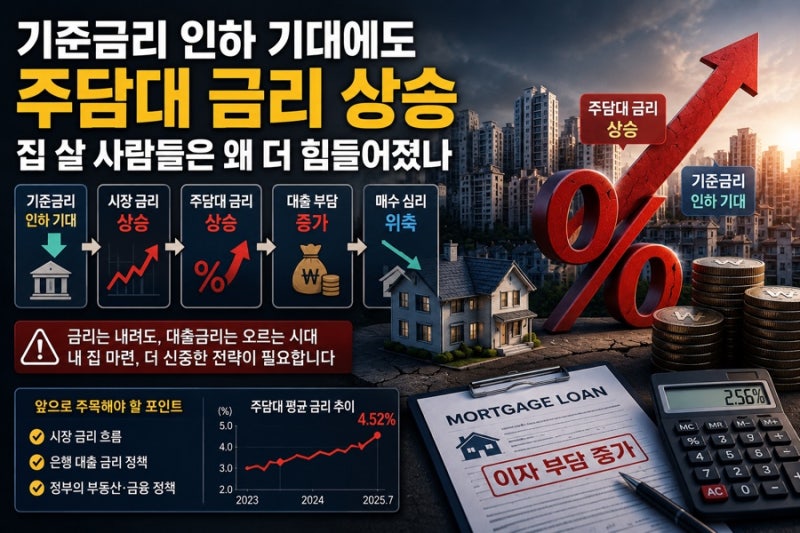
주택담보대출(주담대) 금리 인하는 한국은행의 기준금리 인하 기조와 맞물려 많은 차주들의 기대를 모으고 있습니다. 특히 금리인하요구권은 대출 후 신용상태가 개선되었을 때 금융회사에 금리 조정을 요구할 수 있는 법적 권리로, 주담대에도 적용될 수 있습니다. 그러나 실제 금리 인하 폭은 기대에 미치지 못하는 경우가 많아, 단순히 금리 인하 뉴스에만 의존하기보다는 신중한 접근이 필요합니다.
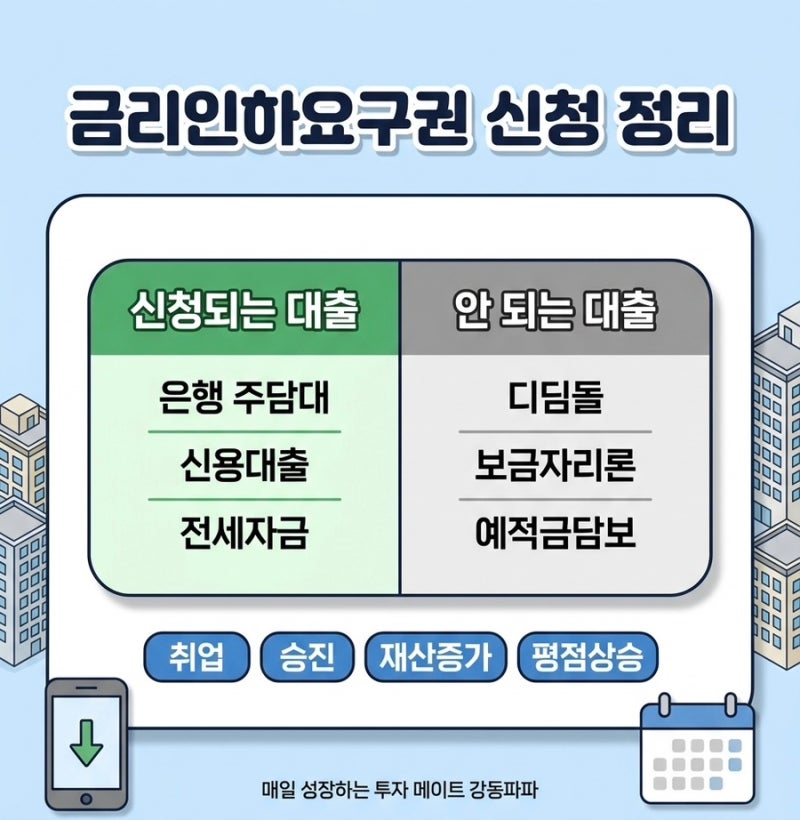
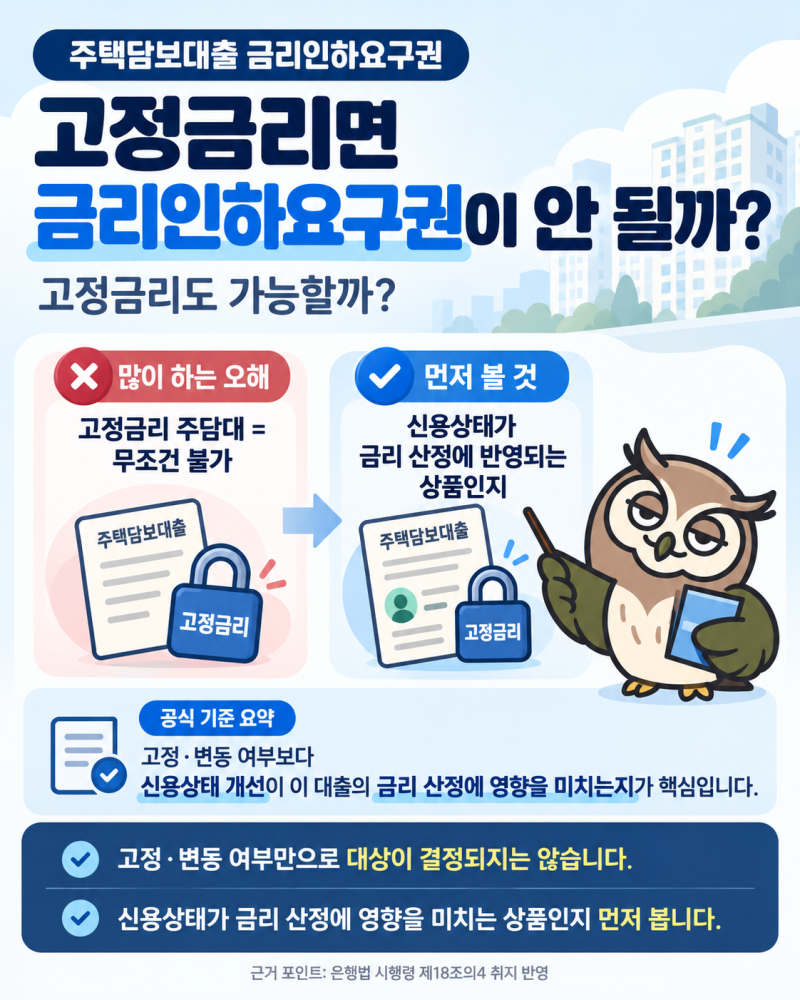
일부 블로거들은 금리인하요구권 신청 시 취업, 승진, 소득 증가, 신용점수 상승 등 신용상태 개선을 증빙할 자료를 준비하는 것이 중요하다고 강조합니다. 반면, 다른 블로거들은 2026년 상반기 5대 은행 주담대 평균 인하 폭이 0.03~0.06%p에 불과했으며, 금리인하요구권 수용률 또한 19.1%로 낮은 편이라고 지적합니다. 이는 금융회사가 대출 실행 시 차주의 신용상태가 금리 산정에 미친 영향과 신용상태 개선이 금리를 다시 산정할 정도인지 등을 종합적으로 고려하기 때문입니다.
주담대 금리 인하를 고려할 때는 단순히 금리 인하 소식에만 집중하기보다, 자신의 대출 잔여 기간, 중도상환수수료 소멸 시점, 그리고 기존 변동금리 유지와 대환대출 옵션별 총소요비용(TCO)을 면밀히 비교 분석하는 것이 중요합니다. 또한, 디딤돌이나 보금자리론처럼 금리인하요구권 신청 자체가 불가능한 대출 상품도 있으므로, 신청 전 자신의 대출 상품이 대상에 포함되는지 확인하는 것이 현명합니다.