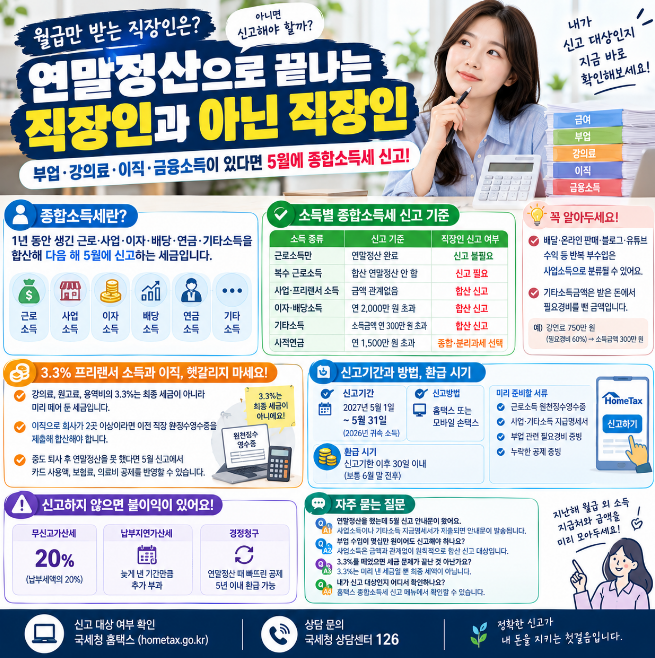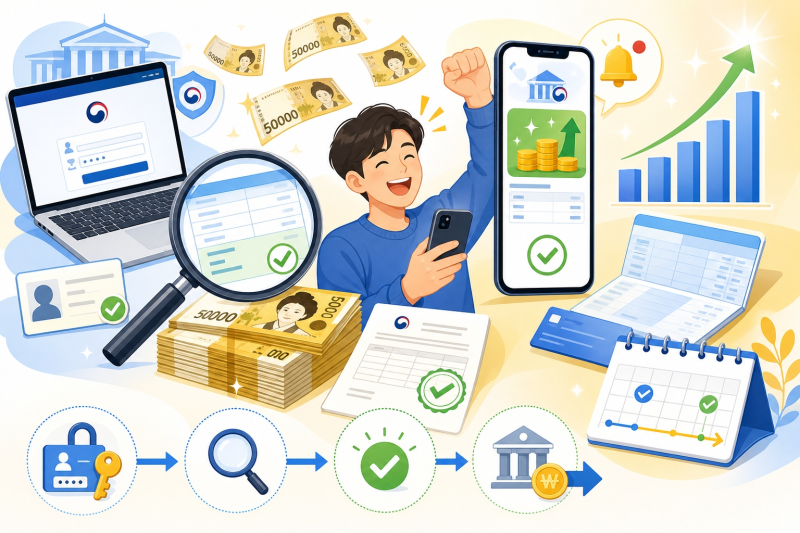
종합소득세 환급은 납세자가 이미 납부한 세금(기납부세액)이 최종적으로 결정된 세금(총결정세액)보다 많을 때 발생하는 것으로, 특히 프리랜서나 플랫폼 종사자처럼 3.3% 원천징수 소득이 있는 경우에 자주 발생합니다. 매년 5월 종합소득세 신고 기간을 놓치면 환급이 지연되거나 불필요한 가산세가 부과될 수 있으므로, 환급 대상 여부와 소득 합산 기준을 미리 확인하는 것이 중요합니다. 국세청은 소득 구조가 단순한 납세자를 위해 '모두채움 안내문'을 발송하여 간편 신고를 돕고 있습니다.
블로거들은 종합소득세 환급액이 개인의 소득과 지출 내역, 그리고 적용받는 공제 항목에 따라 크게 달라진다고 강조합니다. 단순히 소득이 적다고 환급을 받는 것이 아니라, 미리 낸 세금과 실제 내야 할 세금의 차이가 환급의 핵심 기준이 됩니다. 특히 소득공제와 세액공제를 얼마나 적극적으로 활용하는지에 따라 환급액이 달라지며, 같은 수입을 올린 사람이라도 공제 여부에 따라 환급액이 상이할 수 있습니다.
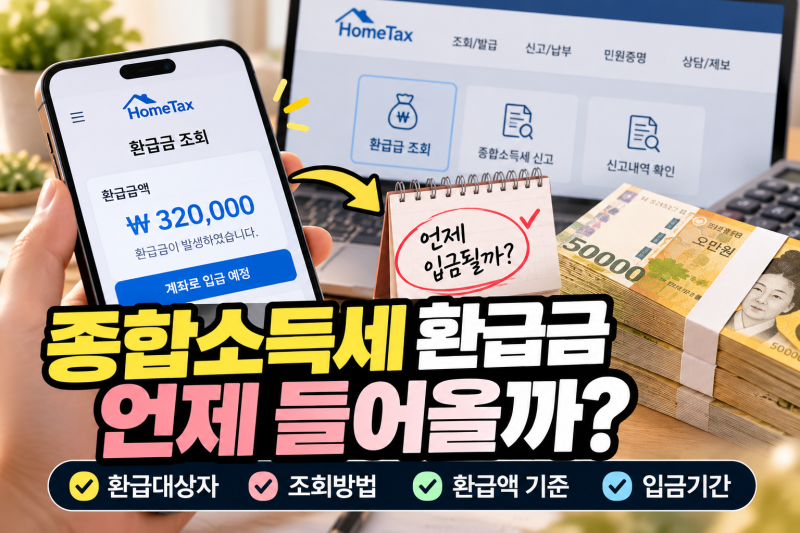
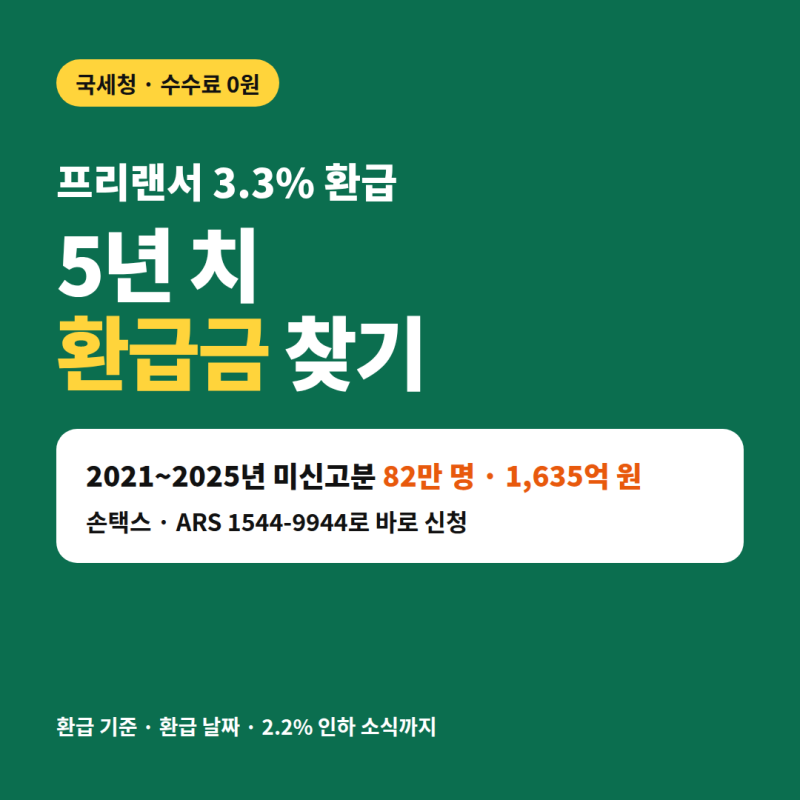
환급액을 최대한 늘리기 위해서는 연금저축이나 개인형퇴직연금(IRP)과 같은 노후 대비 상품을 활용하여 세액공제 한도를 채우는 것이 효과적입니다. 또한, 국세청 홈택스나 손택스를 통해 과거 귀속연도에 찾아가지 않은 환급액이 있는지 확인하고, 최대 5개년분까지 기한후 환급신고 서비스를 이용할 수 있습니다. 2026년에는 ARS 간편 신고도 가능하여 납세 편의가 증대되었습니다.