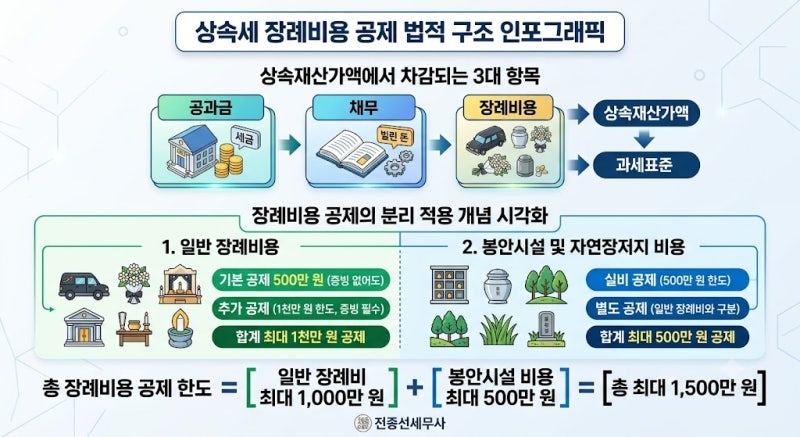

장례비용 공제는 상속세 계산 시 상속재산에서 차감되는 중요한 항목으로, 실제 지출액과 관계없이 법적으로 정해진 한도가 적용됩니다. 일반 장례비는 최소 500만원부터 최대 1,000만원까지 인정되며, 봉안시설 및 자연장지 사용료는 별도로 최대 500만원까지 추가 공제가 가능합니다. 따라서 총 최대 1,500만원까지 공제받을 수 있어 상속세 절세에 큰 영향을 미칩니다.
블로거들은 장례비용 공제 시 영수증 유무와 지출 성격 구분의 중요성을 강조합니다. 500만원 미만 지출 시에는 영수증이 없어도 500만원이 인정되지만, 500만원 초과 지출액을 공제받기 위해서는 반드시 증빙 자료가 필요합니다. 또한, 장례식장에서 결제한 모든 비용이 장례비로 인정되는 것이 아니므로, 사망일부터 장례일까지 직접적으로 발생한 비용인지, 봉안시설 관련 비용인지 등을 명확히 구분하여 정산해야 합니다.
상속세 절세를 위해서는 장례 절차 중 발생하는 모든 지출에 대한 영수증을 꼼꼼히 챙기고, 지출 목적에 따라 분류하는 것이 중요합니다. 특히, 일반 장례비와 봉안시설 비용은 별도로 한도가 적용되므로, 각 항목의 최대 공제액을 인지하고 이에 맞춰 증빙을 준비하는 것이 합리적인 절세 전략이 될 수 있습니다. 공제 전후 과세표준 변화에 따른 세금 감소 효과도 미리 확인하는 것이 좋습니다.