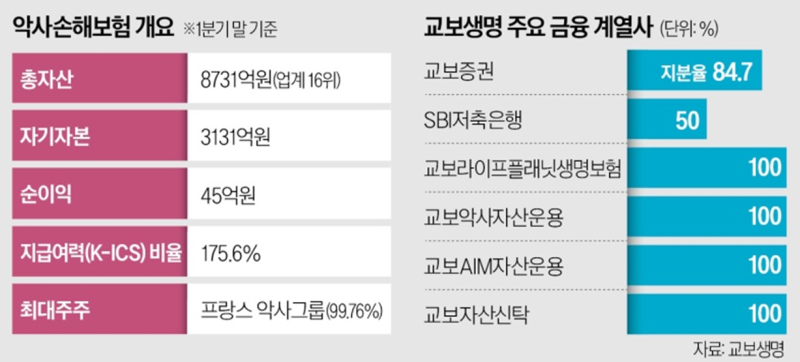
현재 , 교보생명은 SBI저축은행 자회사 편입에 이어 악사손해보험 재인수를 추진하며 금융권의 큰 주목을 받고 있습니다. 이는 약 20년 만에 옛 자회사를 다시 품는 것으로, 생명보험-손해보험-증권-자산운용-저축은행을 아우르는 종합금융지주사 체제를 완성하고 장기 미제 과제였던 IPO(기업공개) 및 FI(재무적 투자자) 풋옵션 분쟁 해소를 이끌어낼 거대한 승부수로 평가됩니다. 특히 이번 악사손보 인수는 수의계약 방식으로 빠르게 진행되며 지주사 전환의 마지막 퍼즐로 강력하게 추진되고 있어 투자자들의 관심이 집중되고 있습니다.
실제 블로그 분석에 따르면, 교보생명의 이러한 움직임은 주가에 긍정적인 영향을 미칠 수 있는 요인으로 분석됩니다. 금융지주사 전환과 IPO 재추진은 기업 가치 상승에 대한 기대를 높이지만, 한편으로는 13년째 이어지고 있는 신창재 의장과 사모펀드(PEF) 간의 풋옵션 분쟁이 여전히 진행형이라는 점은 리스크 요인으로 작용할 수 있습니다. FI와의 갈등이 완전히 해소되지 않는 한, IPO 추진 과정에서 불확실성이 존재할 수 있다는 점을 투자자들은 인지하고 있습니다.
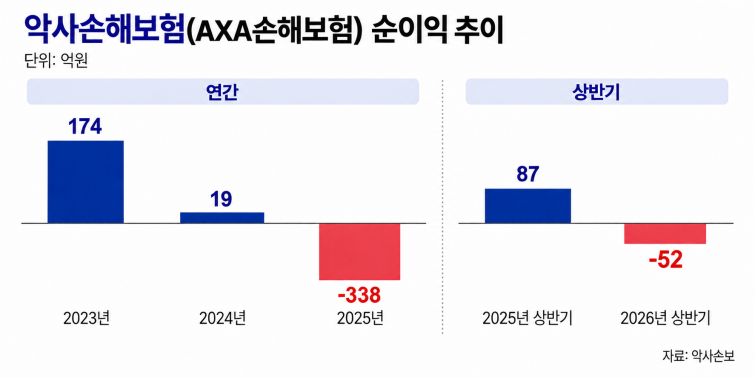
투자자들은 교보생명의 M&A 추진과 금융지주사 전환 시나리오를 면밀히 분석하며 주가 영향 및 대응 가이드를 모색하고 있습니다. 특히 악사손보 인수가 예상 인수 가격 2,000억 원 ~ 3,000억 원 수준으로 진행될 것으로 보이며, 이는 경영권 프리미엄과 손해보험 라이선스 가치를 포함한 금액입니다. 따라서 교보생명의 향후 주가 흐름을 예측하기 위해서는 이러한 대형 M&A의 성공적인 마무리 여부와 더불어, 오랜 기간 지속된 풋옵션 분쟁의 최종 해결 방안에 대한 지속적인 관찰이 필요합니다.