
최근 전동자전거 및 전동킥보드 등 개인형 이동장치(PM) 이용이 급증하면서 관련 사고 또한 늘고 있습니다. 이러한 사고 발생 시 보상 처리 과정은 일반 자전거 사고와는 다른 복잡성을 가집니다. 특히 자동차 사고와 달리 개인형 이동장치는 소유 형태나 가입된 보험 종류에 따라 보상 방법이 크게 달라질 수 있어 사고 초기 대응이 매우 중요합니다. 금융감독원은 2024년 5월 관련 보도자료를 통해 이러한 보상 차이에 대한 주의를 당부한 바 있습니다.
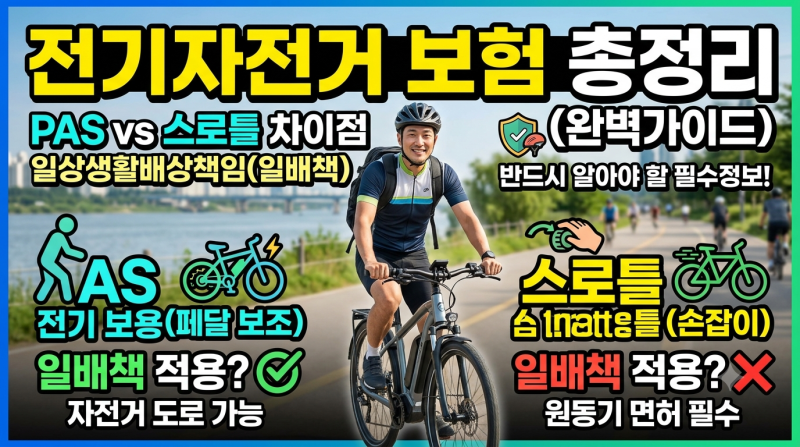
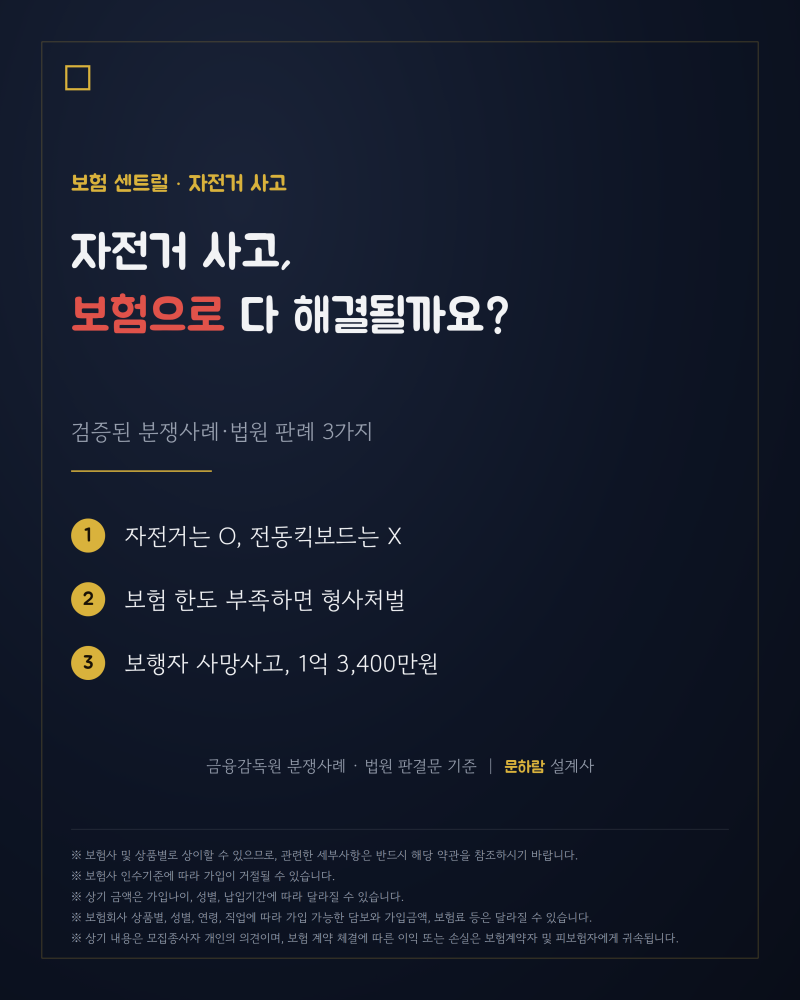
많은 사람이 자전거 사고 시 일상생활배상책임보험으로 보상이 가능하다고 생각하지만, 전동자전거는 인력으로 움직이는 일반 자전거와는 명확히 구분됩니다. 실제 블로그 분석 결과, 일상생활배상책임보험은 약관상 '인력으로 움직이는' 자전거 사고에 대해서는 보상하지만, 원동력을 사용하는 전동자전거, 전동킥보드 등은 '자동차 또는 이에 준하는 기동장치'로 분류되어 보상 대상에서 제외되는 경우가 많습니다. 이로 인해 예상치 못한 보상 불가 상황에 직면할 수 있습니다.
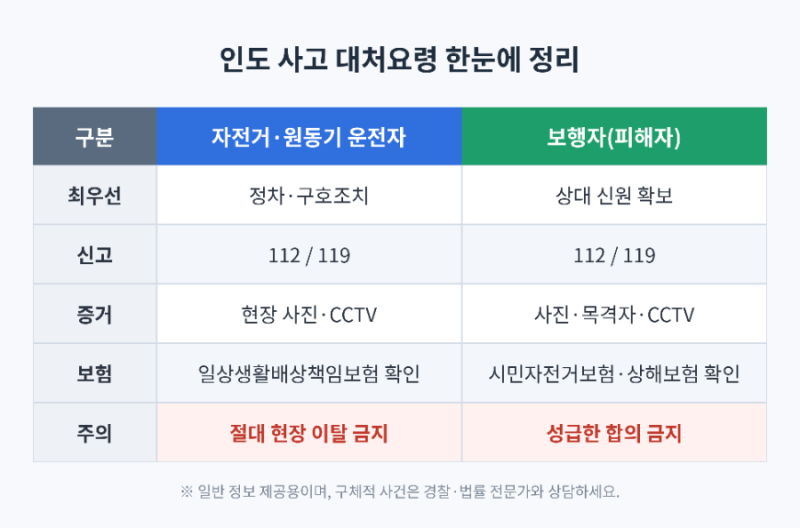
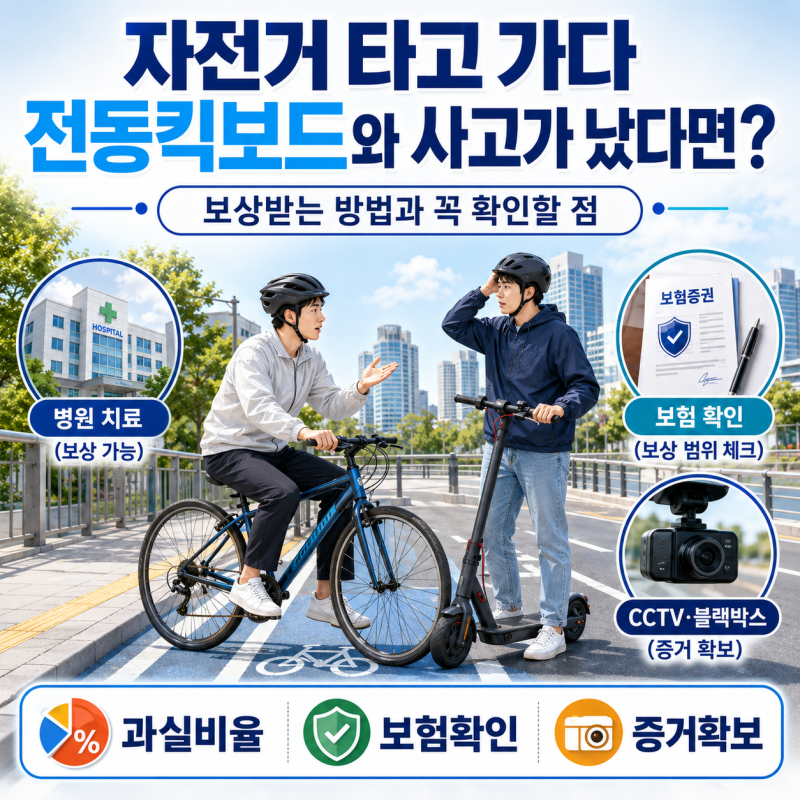
따라서 전동자전거 이용자는 사고 발생 시 자신의 보험 가입 여부 및 보장 범위를 면밀히 확인해야 합니다. 특히 개인 소유의 전동자전거는 별도의 배상책임보험 가입 여부를 확인하고, 공유형 전동킥보드라면 해당 업체가 가입한 보험의 약관과 보상 한도를 사전에 숙지하는 것이 중요합니다. 사고 현장에서는 과실 비율 판단에 중요한 증거가 될 수 있는 블랙박스, CCTV 영상, 목격자 진술 등을 확보하는 것이 현명한 대처 방법입니다.