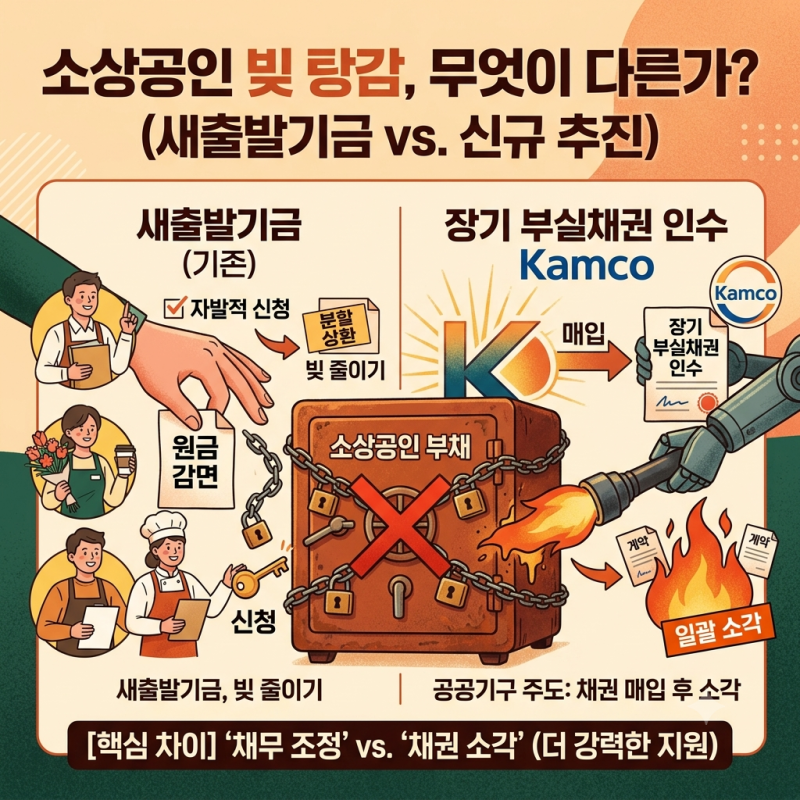
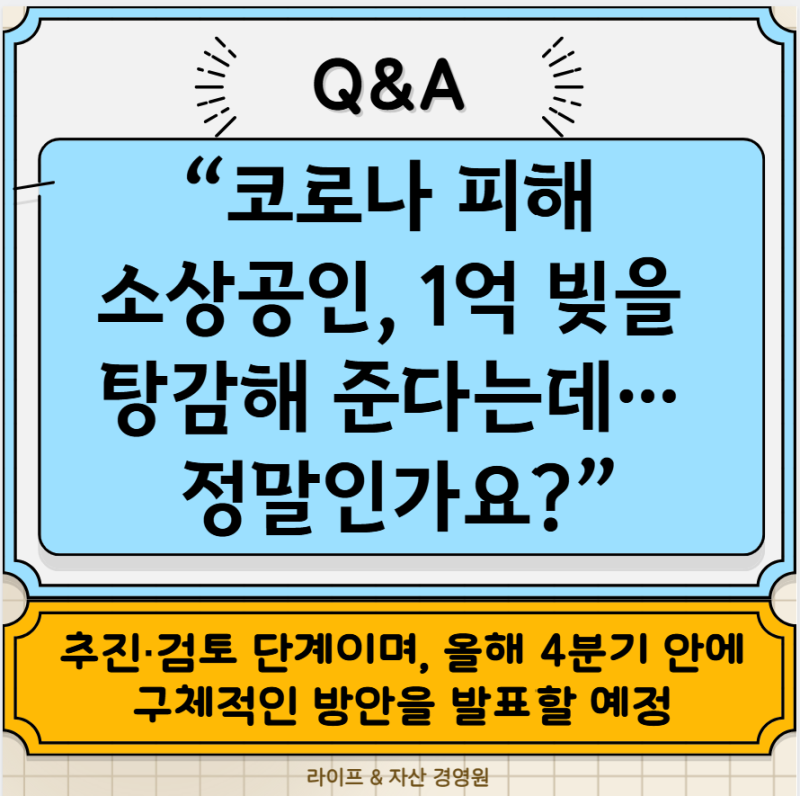
정부가 코로나19로 인한 장기 연체 소상공인을 대상으로 1억 원 미만 무담보 대출에 대한 빚 탕감 정책을 발표했습니다. 이는 최소 80% 이상의 원금 감면 또는 완전 소각을 포함하며, 한국자산관리공사(캠코)를 통해 부실 채권을 일괄 매입하는 방식입니다. "빚 갚은 사람만 바보"라는 비판과 "이제야 숨통이 트인다"는 기대가 교차하며 사회적 논란이 되고 있습니다. 이번 대책은 현금 지원이 아닌, 악성 부실 채권을 정리하는 구조조정 성격이 강합니다.
지원 대상은 코로나19 피해 시기인 2023년 6월 이전부터 현재까지 3년 이상 연체된 무담보 채권으로, 총 채무액이 1억 원 미만이어야 하는 등 조건이 매우 까다롭습니다. 모든 소상공인의 빚을 일괄적으로 없애주는 것이 아니며, 연체 전이거나 단기 연체 상태인 부실우려차주는 원금 감면보다 금리 및 상환 기간 조정이 중심입니다. 부실차주는 보유 재산과 소득을 반영하여 순부채의 0~80% 범위에서 원금 조정이 가능합니다.
이번 정책은 기존 새출발기금과 달리 채무자가 직접 신청하는 방식이 아니라, 캠코가 금융권의 부실 채권을 전산으로 선별하여 직권 매입하는 형태로 진행됩니다. 고의적인 은닉 재산이 드러나면 지원 대상에서 즉시 배제되며, 성실 상환자에게는 우대금리 인센티브가 병행됩니다. 따라서 자신이 부실차주인지, 부실우려차주인지 정확히 확인하고 정책의 세부 조건을 면밀히 검토하는 것이 중요합니다.