

상속세 신고는 복잡한 절차와 전문성을 요구하여 세무사에게 의뢰하는 경우가 많습니다. 이때 발생하는 상속세 신고 수수료는 법정 요율이 없어 사무소마다 상이하며, 주로 상속재산 총액과 난이도에 따라 결정됩니다. 많은 상속인들이 적정 수수료 수준과 공제 여부에 대해 궁금해하며, 이는 상속세 신고 준비의 중요한 고려사항으로 부각되고 있습니다.
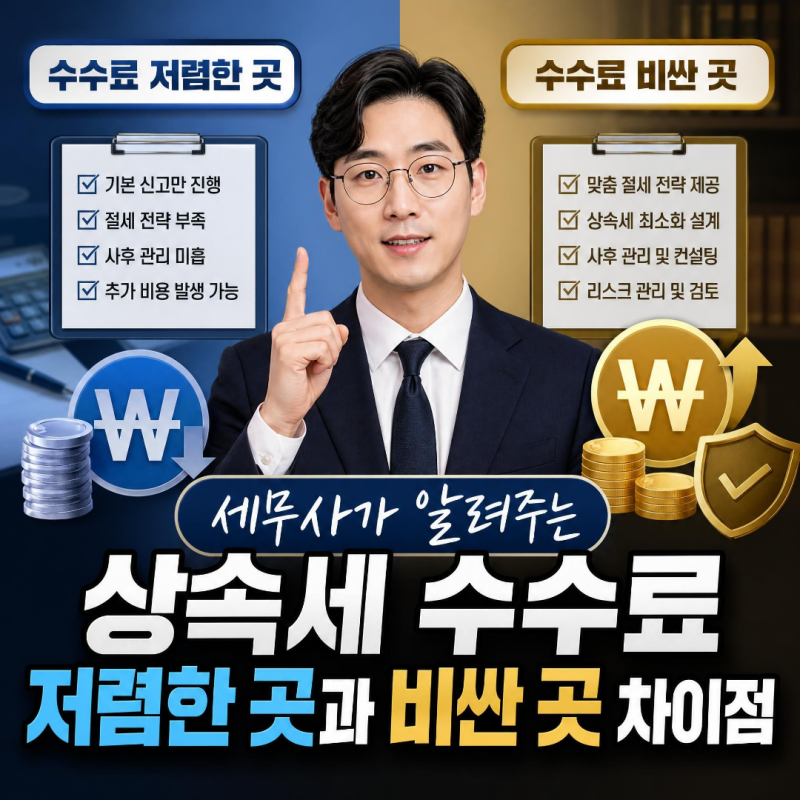
실제 블로그 후기들을 살펴보면, 상속세 신고 대행 수수료는 상속세에서 공제되지 않는다는 점이 강조됩니다. 반면, 상속재산의 감정평가 수수료는 일정 한도(500만 원) 내에서 과세표준에서 공제될 수 있어 이 둘을 명확히 구분해야 합니다. 단순히 수수료가 저렴한 곳만 찾기보다는, 재산 평가의 정확성이나 공제 항목 적용 여부 등 신고 내용의 질이 세금 결과에 훨씬 큰 영향을 미친다는 점이 공통된 의견입니다.
상속세 신고를 앞두고 있다면, 세무사 수수료가 어떤 업무에 대한 대가인지, 재산 평가 비용이 포함되어 있는지 등을 계약 전에 면밀히 확인하는 것이 중요합니다. 또한, 상속재산의 종류와 평가 방법, 각종 공제 항목 등을 종합적으로 고려하여 전체적인 세금 부담을 줄이는 데 집중해야 하며, 수수료만으로 세무사를 선택하는 것은 오히려 더 큰 손해로 이어질 수 있음을 유념해야 합니다.