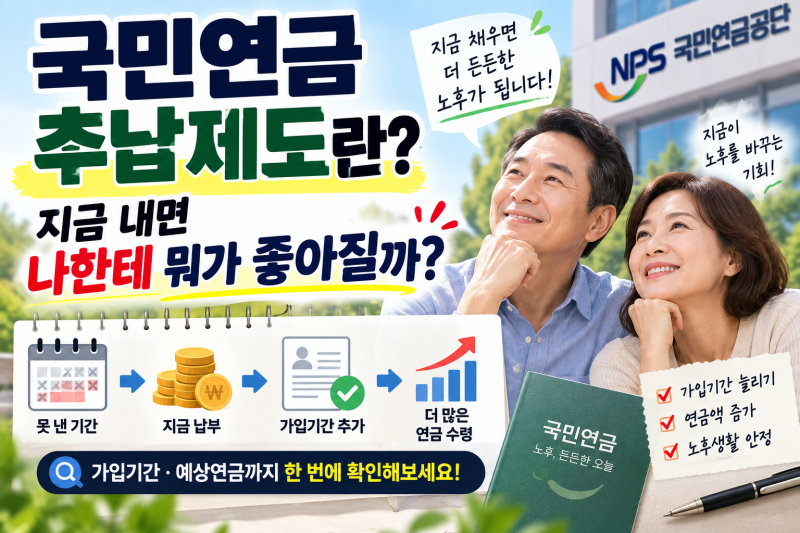
국민연금 추납제도는 과거 실직, 사업 중단, 경력 단절 등으로 보험료를 납부하지 못했던 기간을 나중에 납부하여 가입 기간으로 인정받는 제도입니다. 이는 단순히 밀린 보험료를 내는 것을 넘어, 노령연금 수령을 위한 최소 가입 기간 10년을 채우거나 이미 10년을 넘긴 경우 연금액을 늘리는 데 활용될 수 있습니다. 추납을 통해 가입 기간이 길어지면 향후 받을 연금액도 증가할 수 있어 많은 분들이 관심을 가지고 있습니다.
실제 블로그 후기들을 살펴보면, 추납 신청 전 현재 가입 기간, 추납 가능 기간, 그리고 추납 전후 예상 연금액 변화를 확인하는 것이 중요하다고 강조합니다. 추납 보험료를 납부하면 해당 기간이 가입 기간에 추가로 인정되지만, 납부한 금액에 비례하여 연금액이 즉시 크게 증가하는 구조는 아닙니다. 개인의 가입 기간, 기준 소득 월액, 전체 가입 이력에 따라 증가하는 연금액이 달라질 수 있습니다.
블로거들은 추납을 섣불리 결정하기보다 본인의 상황에 맞춰 신중하게 접근할 것을 조언합니다. 특히 만 60세가 넘어도 과거 납부 이력이 있다면 65세까지 추납이 가능한 경우가 있으며, 추납 신청만으로는 예상 연금액이 바뀌지 않고 실제 보험료를 납부해야 반영된다는 점을 유의해야 합니다. 추납을 통해 가입 기간을 늘려 노후 연금액을 높이는 현명한 전략이 필요합니다.