장기보유특별공제는 토지나 건물을 3년 이상 보유 후 양도할 때 양도차익의 일정 비율을 공제하여 세금을 매기는 제도로, 물가 상승분을 고려한 과세 형평성 차원에서 도입되었습니다. 현행 제도는 1세대 1주택 고가주택 양도 시 12억 원 초과분에 대해 적용되며, 거주 여부와 관계없이 보유 기간만으로 최대 40%까지 공제받을 수 있어 형평성 논란이 제기되었습니다. 이에 2026년 초부터 개정 논의가 본격화되어, 공제 기준을 '보유 기간'에서 '거주 기간' 중심으로 변경하는 방향으로 추진되고 있습니다.
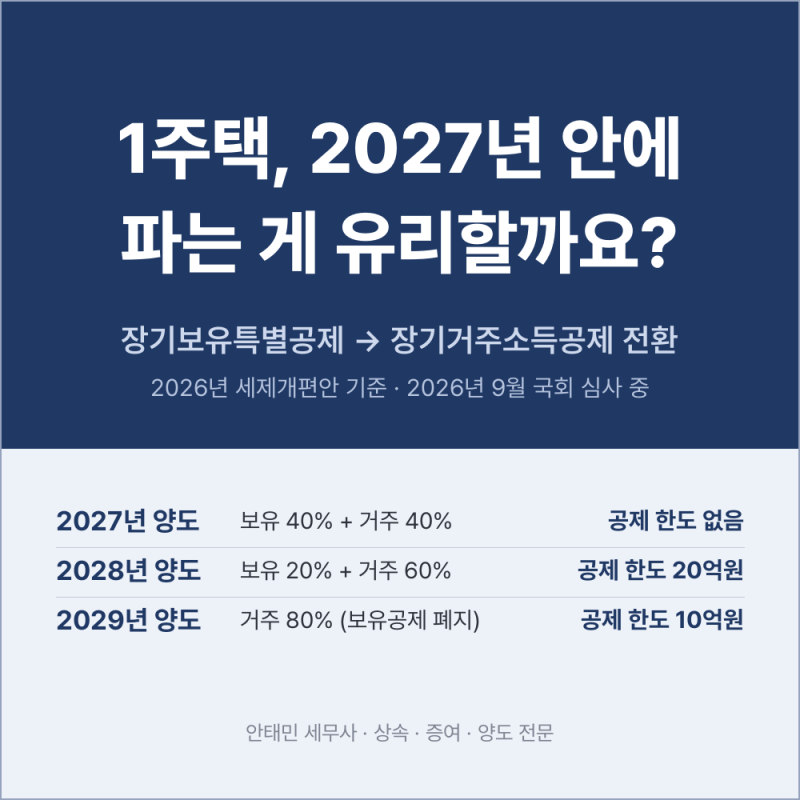
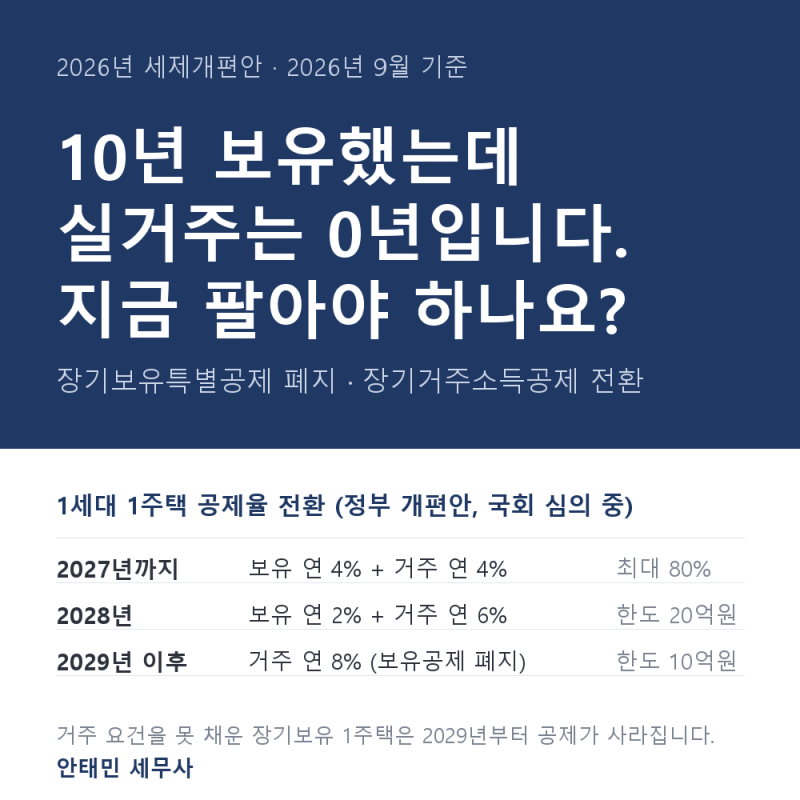
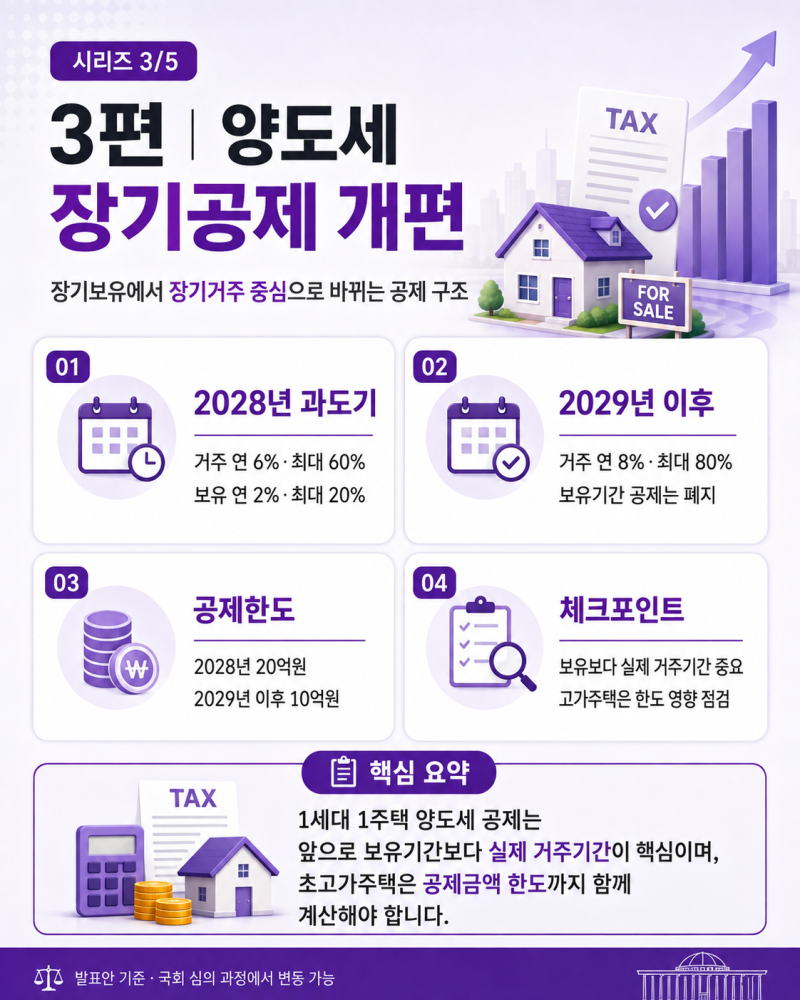
블로거들은 장기보유특별공제 개편안의 적용 시기와 공제율 변화에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 2028년부터 단계적으로 시행될 개편안에 따라 1세대 1주택자의 공제율이 보유 4%와 거주 4%에서 거주 6%와 보유 2%로 변경되고, 2029년 이후에는 보유 공제가 폐지되고 거주 공제만 연 8%로 적용될 것이라고 설명합니다. 반면, 다른 블로거들은 2026년 8월 3일 발표된 세제개편안이 아직 국회 심의 과정에 있으며, 불가피한 사정으로 거주하지 못한 1주택자에 대한 보완책 마련 등 국회 심의 과정에서 조정될 여지가 남아있다고 강조합니다.
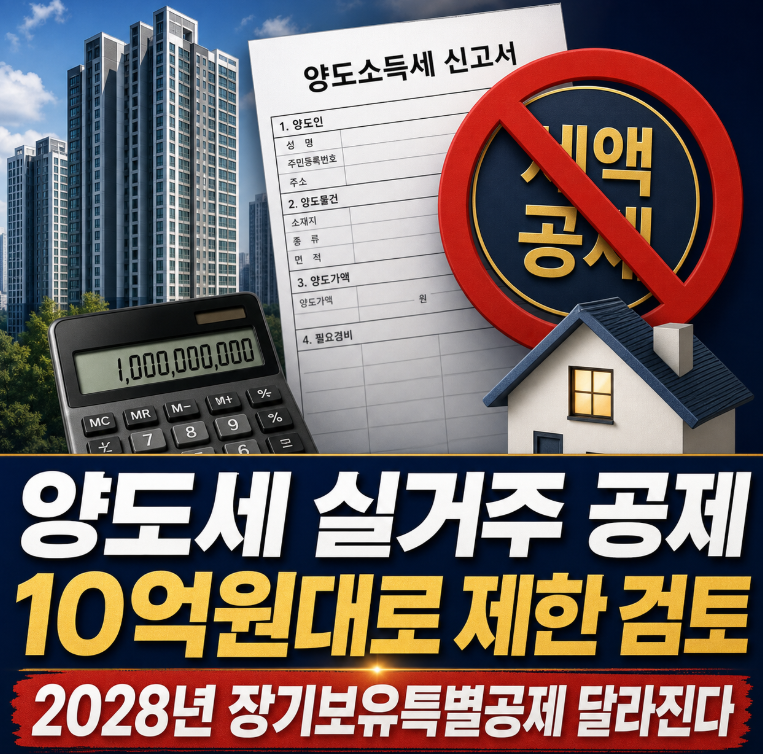
개편안의 핵심은 주택은 거주 기간 기준의 '장기거주 소득공제'로, 토지·상가는 보유 기간 기준의 '장기보유 소득공제'로 나뉘는 것입니다. 특히 1세대 1주택자의 경우 2027년까지는 현행 공제율이 유지되지만, 2028년부터는 공제 한도가 20억 원으로, 2029년 이후에는 10억 원으로 변경될 예정입니다. 따라서 양도 계획이 있는 경우, 양도일 기준 법령이 적용되므로 국세청 홈택스 등을 통해 예상 세액을 미리 확인하고 관련 증빙 자료를 철저히 준비하는 것이 중요합니다.