최근 개인사업자들 사이에서 일반사업자 세금에 대한 관심이 높아지고 있습니다. 특히 간이과세자와의 차이점, 부가가치세 계산 방식, 그리고 환급 여부에 대한 궁금증이 많습니다. 사업 초기 단계에서 어떤 과세 유형을 선택하느냐에 따라 세금 부담과 세무 신고의 복잡성이 크게 달라질 수 있어, 많은 예비 사업자들이 관련 정보를 적극적으로 탐색하고 있습니다.
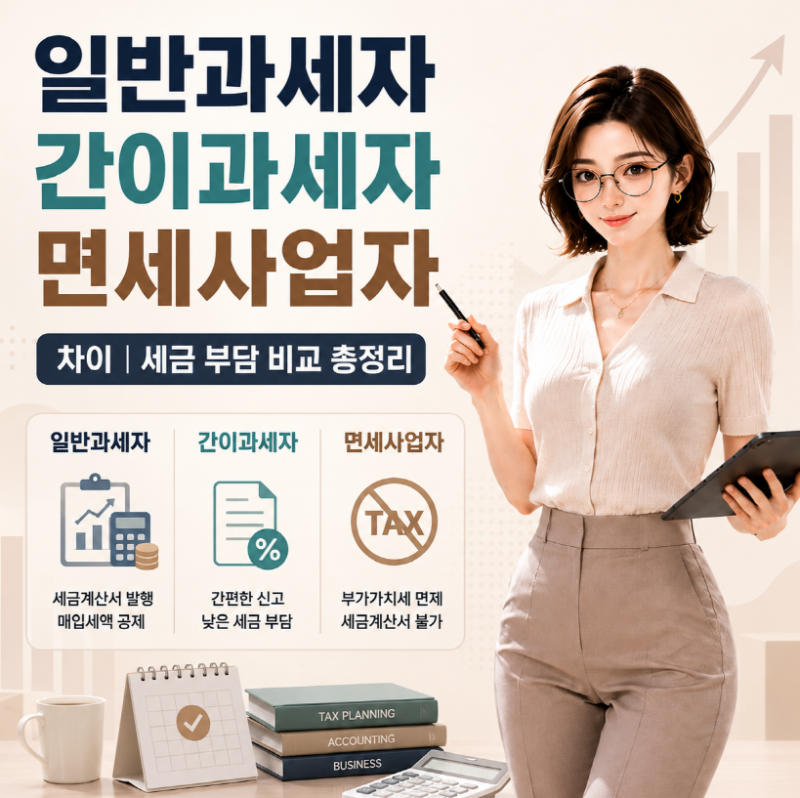
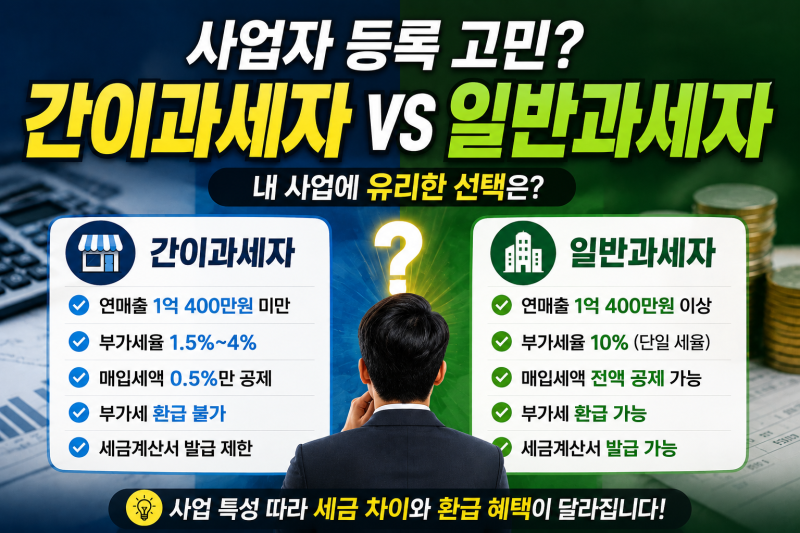
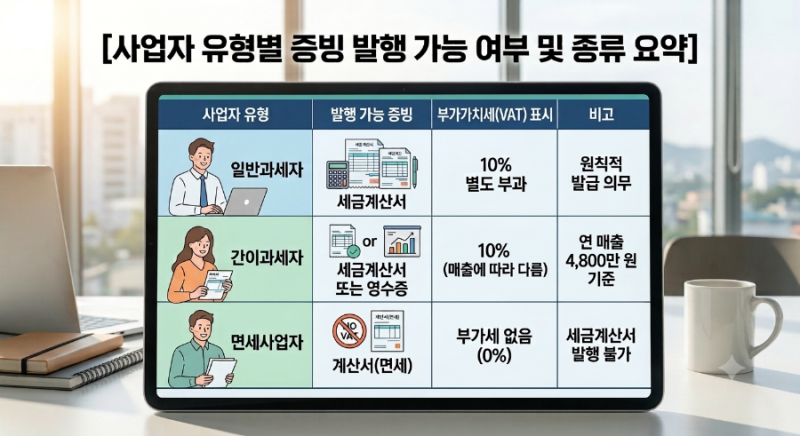
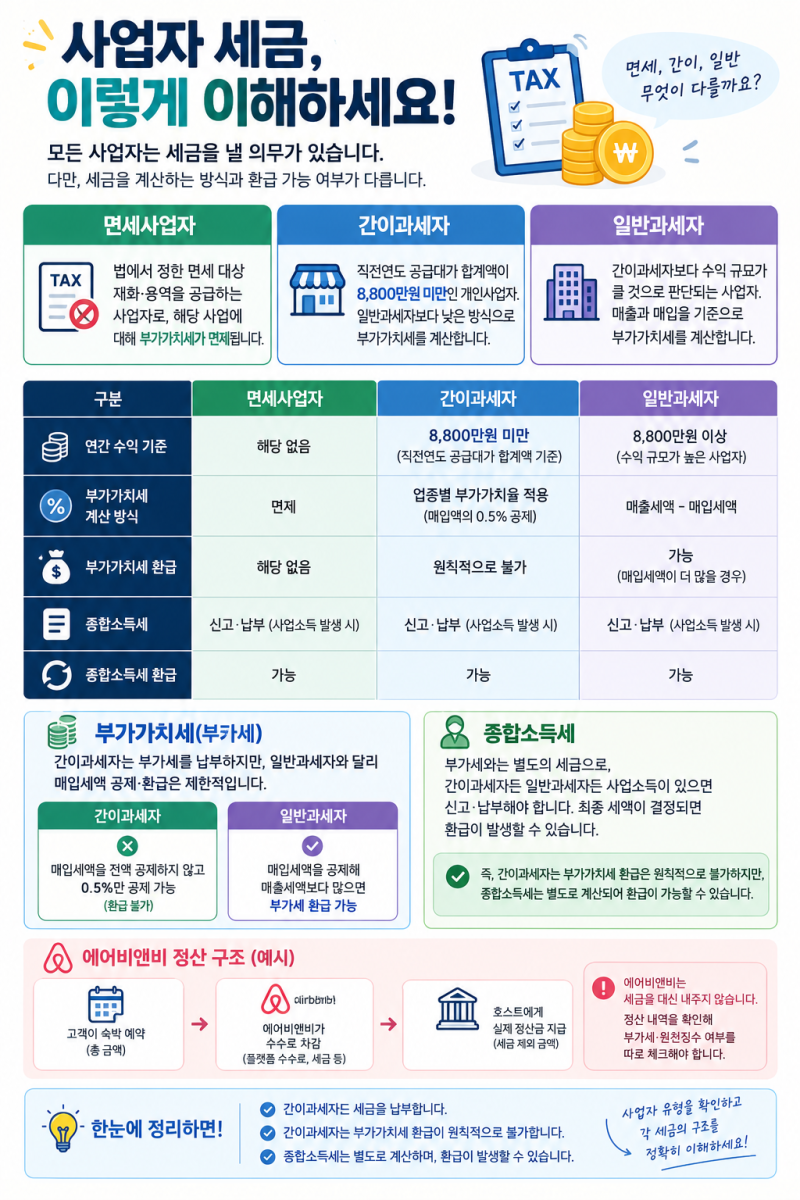
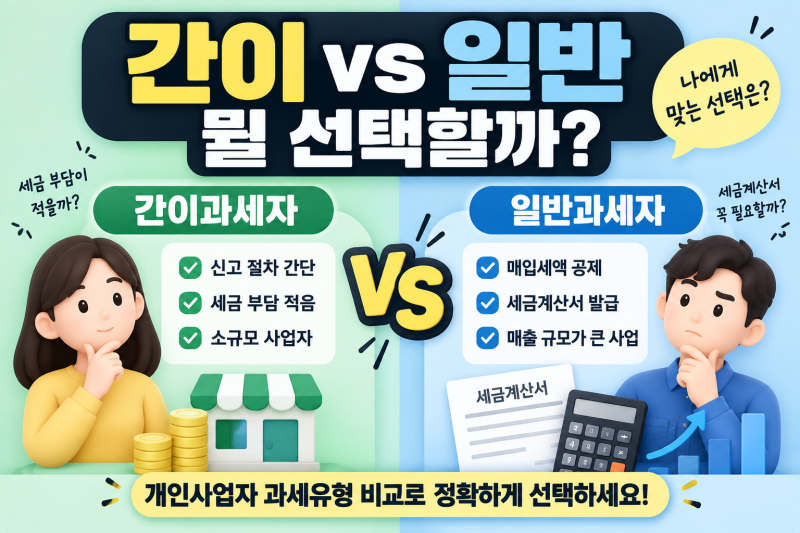
블로거들은 일반과세자와 간이과세자의 가장 큰 차이점으로 부가가치세 계산 방식과 매입세액 공제 여부를 꼽습니다. 간이과세자는 업종별 부가가치율을 적용하고 매입액의 0.5%만 공제받는 반면, 일반과세자는 매출세액에서 매입세액을 차감하여 부가가치세 환급이 발생할 수도 있습니다. 또한, 간이과세자는 연 매출 4,800만 원 미만 시 부가세 납부 의무가 면제되는 등 세금 부담이 적지만, 특정 업종이나 대형 상권에서는 간이과세 적용이 배제될 수 있다는 점을 강조합니다.
사업자등록을 했다고 해서 바로 세금이 자동으로 부과되는 것은 아니지만, 부가가치세와 종합소득세 등 신고 의무가 발생할 수 있습니다. 특히 간이과세자는 부가가치세 환급이 불가능하다는 점을 명확히 인지해야 하며, 종합소득세는 별도로 계산되어 환급이 발생할 수 있습니다. 사업 유형과 매출 규모를 고려하여 자신에게 가장 유리한 과세 유형을 선택하는 것이 중요합니다.