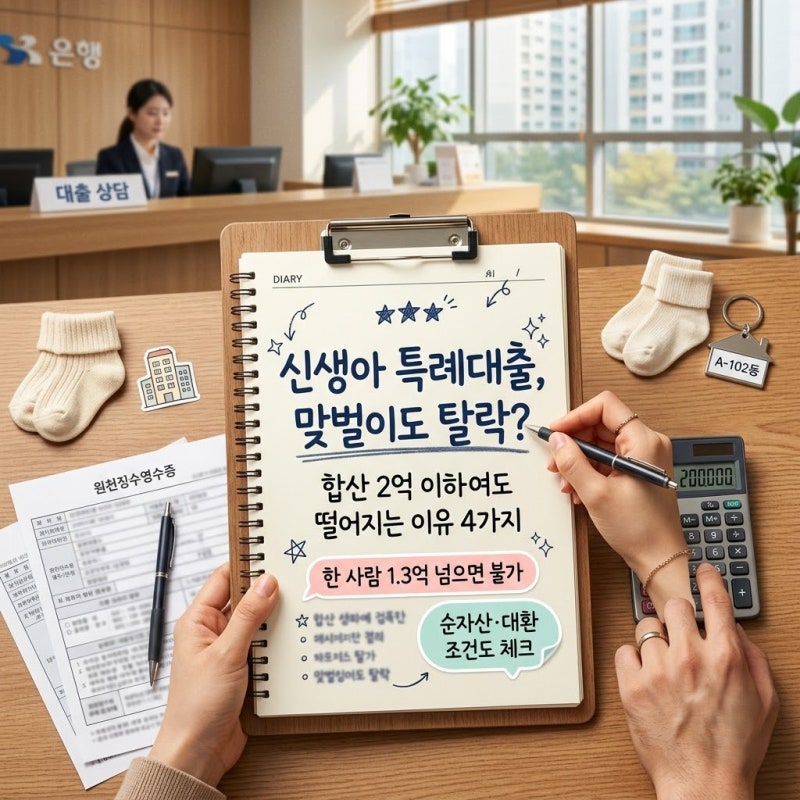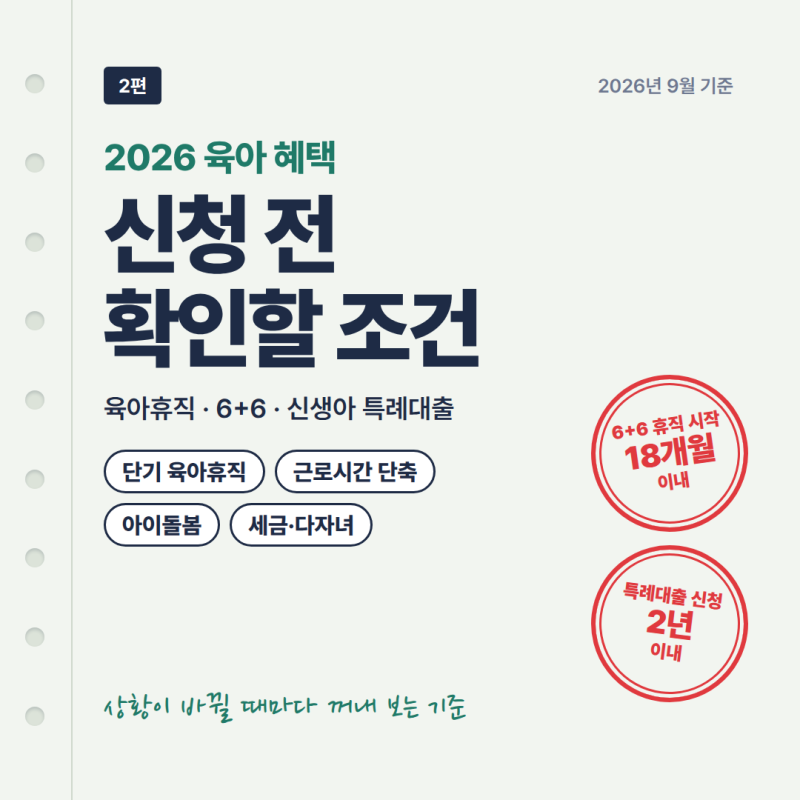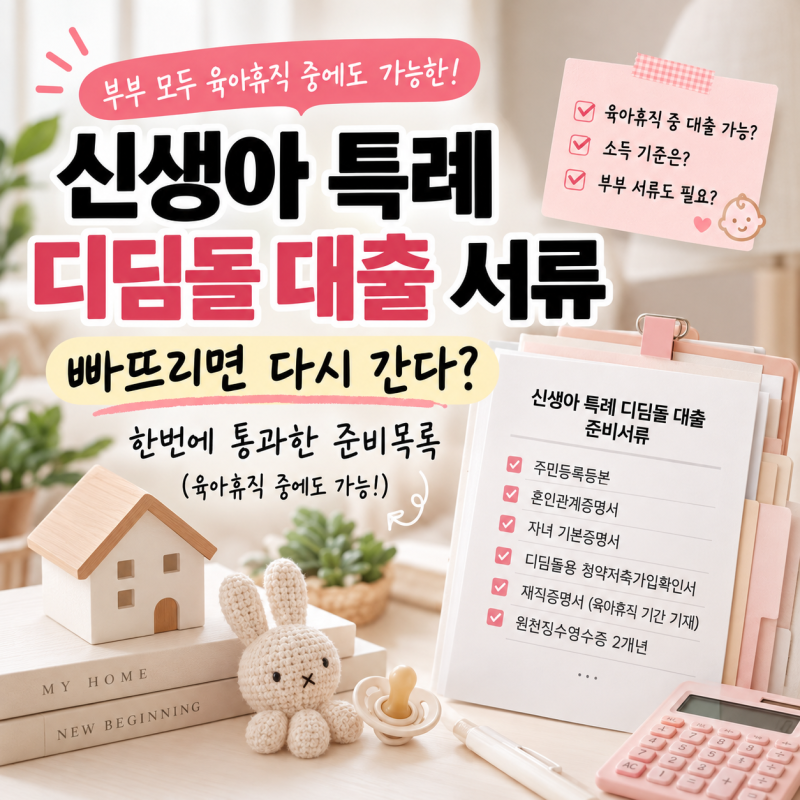

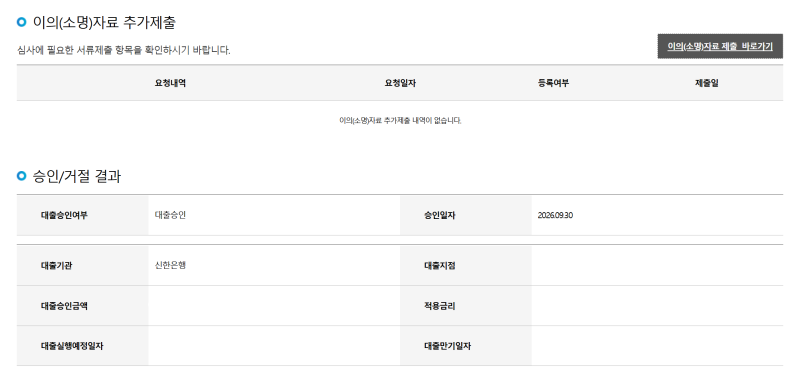
신생아 특례대출은 내 집 마련을 고민하는 부부들에게 중요한 정책으로, 특히 육아휴직 중인 가구의 소득 산정 방식에 대한 관심이 높습니다. 최근 맞벌이 부부의 소득 기준이 연 2억 원 이하로 완화되었으며, 육아휴직 중에도 대출 신청이 가능합니다. 다만, 대환대출의 경우 부부 합산 소득 1억 3천만 원 이하 기준이 적용되는 등 세부 지침을 확인해야 합니다.
실제 사용자들은 육아휴직 중에도 신생아 특례대출이 가능했으나, 소득 증빙 서류 준비에 어려움을 겪는 경우가 많았습니다. 육아휴직 급여는 비과세 항목으로 소득에 포함되지 않으며, 휴직 직전 1개년도 근로소득을 기준으로 평가하는 것이 원칙입니다. 복직 후 3개월이 지나지 않았다면 휴직 전 1년 치 소득을, 복직 후 3개월 이상 근무했다면 최근 급여 명세서를 토대로 연환산한 금액을 소득으로 봅니다.
대출 신청 시 방공제 차감으로 한도가 줄어드는 것을 방지하기 위해 MCG(모기지신용보증)를 활용하는 것이 좋습니다. 또한, 이직이나 퇴직, 폐업 등 소득 변동이 있는 경우 소득 산정 방식이 달라지므로, 주택도시기금 홈페이지의 자주 하는 질문을 통해 본인의 상황에 맞는 정확한 소득 인정 기준을 확인하고 관련 서류를 미리 준비하는 것이 중요합니다.