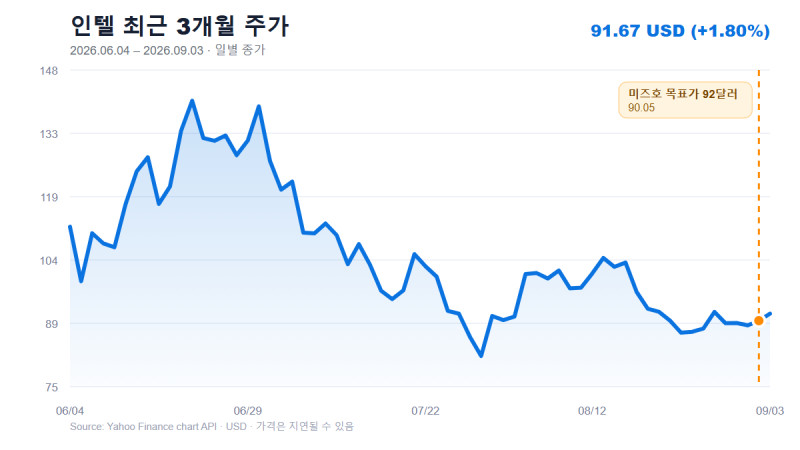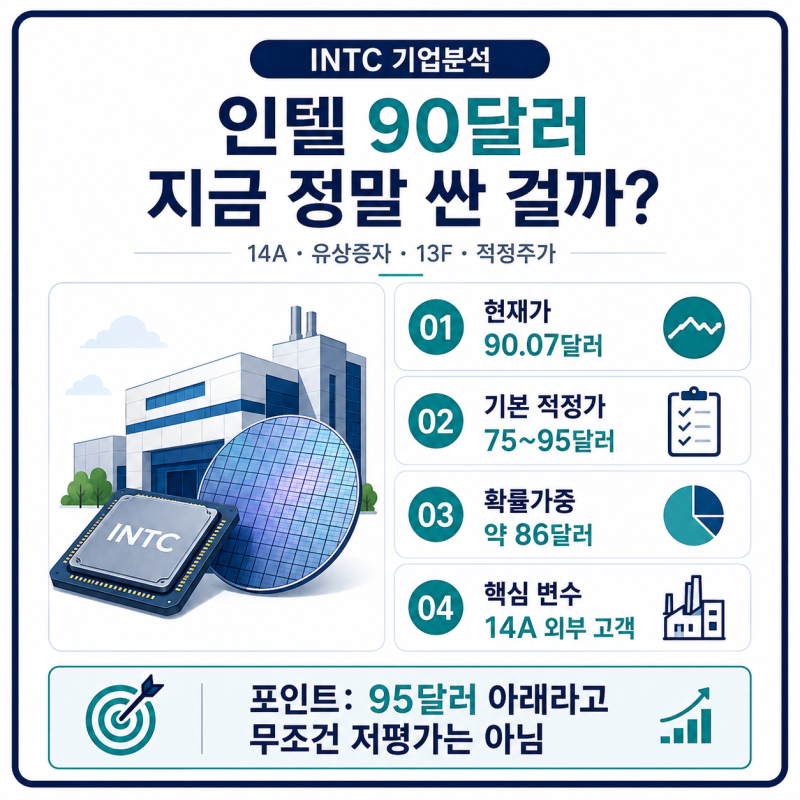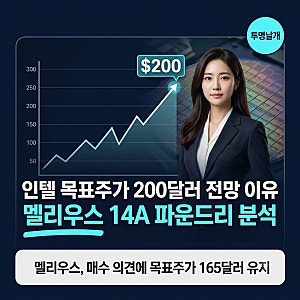
인텔의 목표주가는 월가 애널리스트들 사이에서 100달러 초반대부터 200달러까지 폭넓게 형성되어 있습니다. 특히 멜리우스 리서치는 인텔의 차세대 14A 파운드리 공정의 성공적인 고객 확보와 제품 사업의 성장을 전제로 2년 내 200달러 도달 가능성을 제시했습니다. 이는 애플, 테슬라 등 주요 기업과의 파운드리 계약 성사 여부가 인텔 주가 전망에 핵심적인 영향을 미 미칠 것으로 분석됩니다.
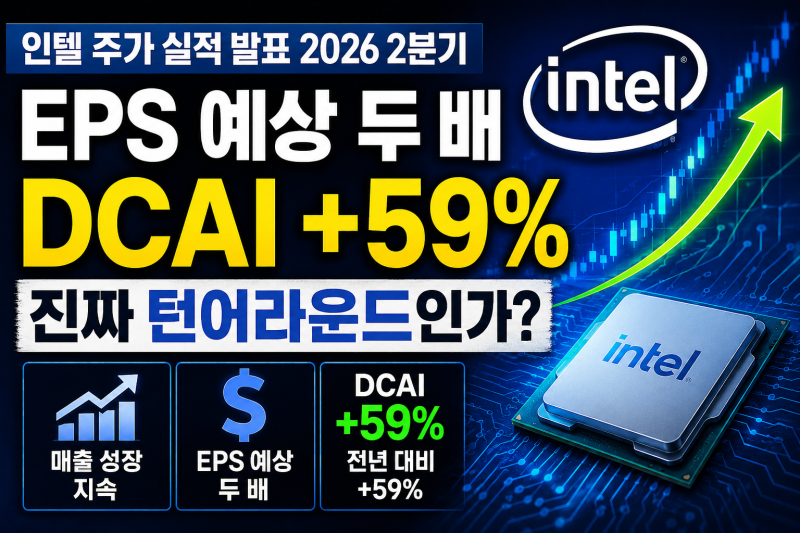
인텔의 2026년 2분기 매출은 전년 대비 25% 증가한 161억 달러를 기록하며 실적 회복세를 보였습니다. 특히 데이터센터 및 AI(DCAI) 부문 매출이 59% 급증하며 AI 시대의 CPU 수요 증가를 입증했습니다. 그러나 파운드리 사업의 외부 고객 매출 비중이 여전히 낮고, 분기 20억 달러 이상의 영업손실을 기록하는 점은 인텔이 진정한 파운드리 기업으로 도약하기 위해 해결해야 할 과제로 지적됩니다.
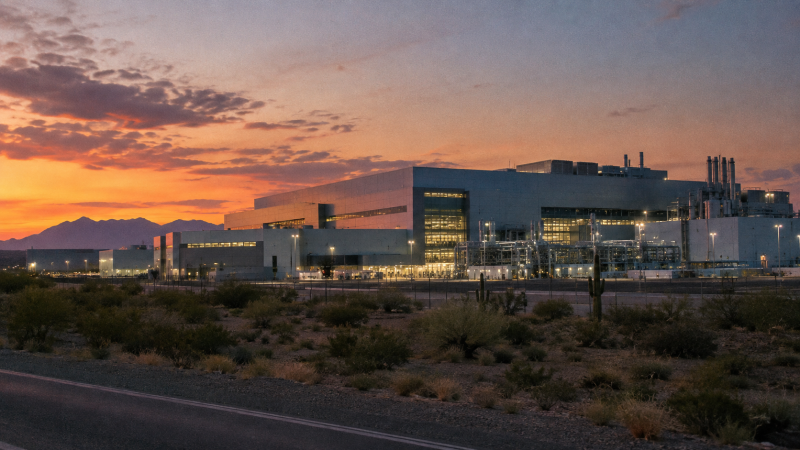
인텔은 2024년 4분기부터 배당 지급을 중단하고 공정 기술 및 제조 시설 투자에 집중하고 있습니다. 이는 재무 정상화와 미래 성장을 위한 전략적 결정으로 해석됩니다. 또한, SK하이닉스와의 미국 내 메모리 생산 협의 가능성 보도는 인텔 오하이오 공장의 가동률을 높여 파운드리 손실을 줄일 잠재적 기회로 평가되나, 아직 초기 단계의 논의이므로 확정된 계약으로 단정하기에는 이릅니다.