글로벌 반도체 시장의 거인 인텔이 AI 반도체 생태계의 급변 속에서 다시 한번 부활을 시도하고 있습니다. 파운드리 분할 이슈, AI PC 칩셋 경쟁, 그리고 2026년 이후의 실적 턴어라운드 기대감이 맞물리면서 투자자들의 이목이 집중되고 있습니다. 특히 2026년 매출액이 약 587억 달러 규모로 전년 대비 11% 증가할 것으로 전망되며, 단기적인 적자 구조에도 불구하고 매출 성장세가 뚜렷하다는 점은 긍정적인 신호로 해석됩니다.
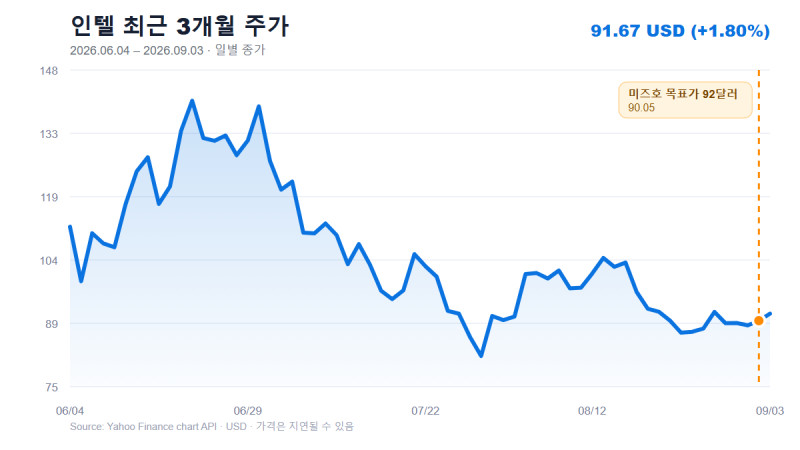
인텔에 대한 월가의 시선은 '신중한 관망' 속에서 점진적인 목표가 상향이 나타나는 국면입니다. 주요 금융기관 애널리스트들의 향후 12개월 평균 컨센서스는 약 108~116달러 선에 분포하고 있습니다. 일부 낙관론자들은 18A 공정 수율 안정화와 외부 팹리스 고객사 확보에 주목하며 최대 200달러 수준의 공격적인 목표가를 제시하는 반면, 보수론자들은 파운드리 부문의 대규모 적자 폭 축소 속도와 TSMC와의 기술 격차, PC 시장 수요 회복 지연을 우려하며 중립 의견을 유지하고 있습니다.
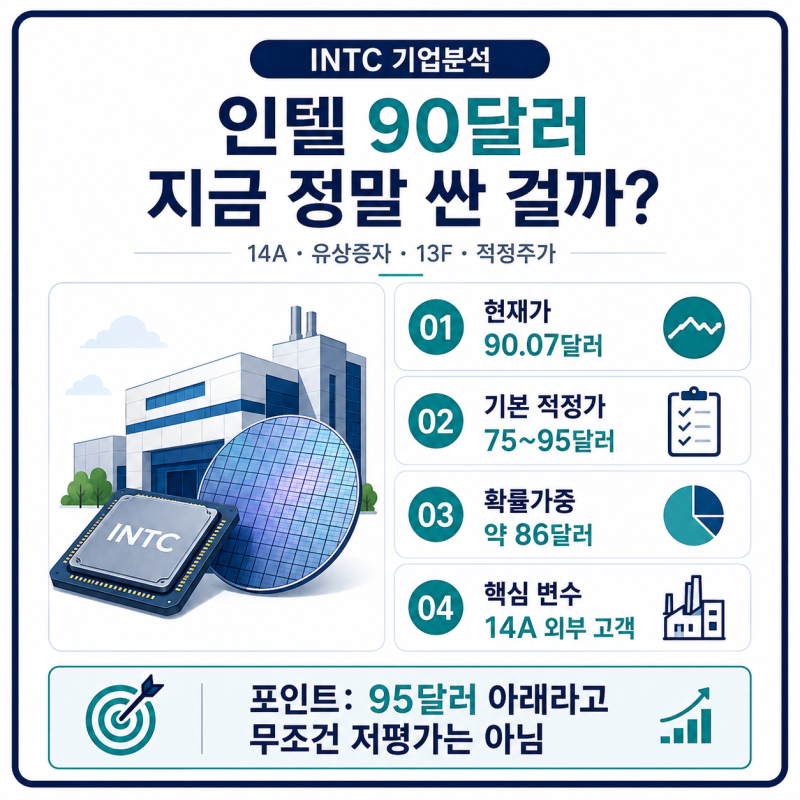
인텔이 지속 가능한 대세 상승세로 진입하기 위해서는 18A 공정 수율 안정화와 외부 팹리스 고객 확보가 핵심 관전 포인트입니다. 또한, 단기적인 수익성 개선 지연 시 주가 하방 압력으로 작용할 리스크가 상존하므로 거시경제 지표와 반도체 섹터 전반의 수급 변화를 함께 체크하며 신중하게 접근해야 합니다. 시장은 이미 2028년 이후 인텔 파운드리 성공과 이익 급증을 상당 부분 선반영하고 있습니다.