


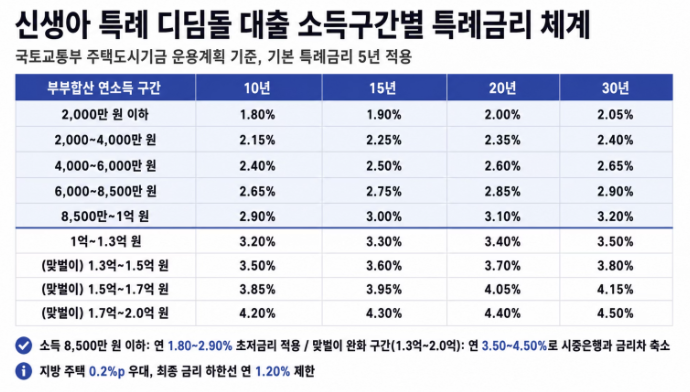
이지 대환대출뜻은 특정 대출 상품을 지칭하는 용어라기보다는, 대환대출의 일반적인 의미와 신생아 특례대출과 같은 정책 대출의 실제 적용 한도에 대한 정보가 혼합되어 블로그에서 다루어지고 있습니다. 최근 블로그 글들은 주로 신생아 특례대출의 한도 축소와 실제 대출 가능 금액에 대한 오해를 해소하는 데 초점을 맞추고 있습니다. 특히 2025년 6월 28일부터 신생아 특례 디딤돌대출의 최대한도가 5억원에서 4억원으로 축소되었으며, 이는 많은 신청자들이 혼란을 겪는 주요 원인으로 분석됩니다.
블로거들은 신생아 특례대출의 '최대 4억원'이라는 문구가 실제 대출 보장 금액이 아님을 강조합니다. LTV, DTI, 담보주택 평가금액, 기존 채무 등 다양한 요소를 고려하여 실제 대출 금액이 결정되므로, 단순히 최대 한도만 보고 계약을 진행하는 것은 위험하다고 지적합니다. 또한, 생애최초 주택구입자라도 수도권 및 규제지역에서는 LTV가 80%에서 70%로 강화된 점을 언급하며, 소득 조건뿐 아니라 한도와 실제 적용 기준을 면밀히 확인할 필요가 있다고 조언합니다.
대출을 신청하기 전에는 반드시 예상 한도를 확인하고 잔금 계획을 세운 뒤 계약하는 것이 안전합니다. 특히 신생아 특례대출의 경우, 소득 기준(부부 합산 연소득 2억원 이하)을 충족하더라도 집값이 높은 지역에서는 4억원 한도가 부족할 수 있다는 지적이 있습니다. 따라서 신청 시점의 최신 고시 금리와 조건을 은행이나 주택도시기금 상담을 통해 정확히 파악하는 것이 중요하며, 정책대출의 한도와 조건 변화에 대한 지속적인 관심이 필요합니다.