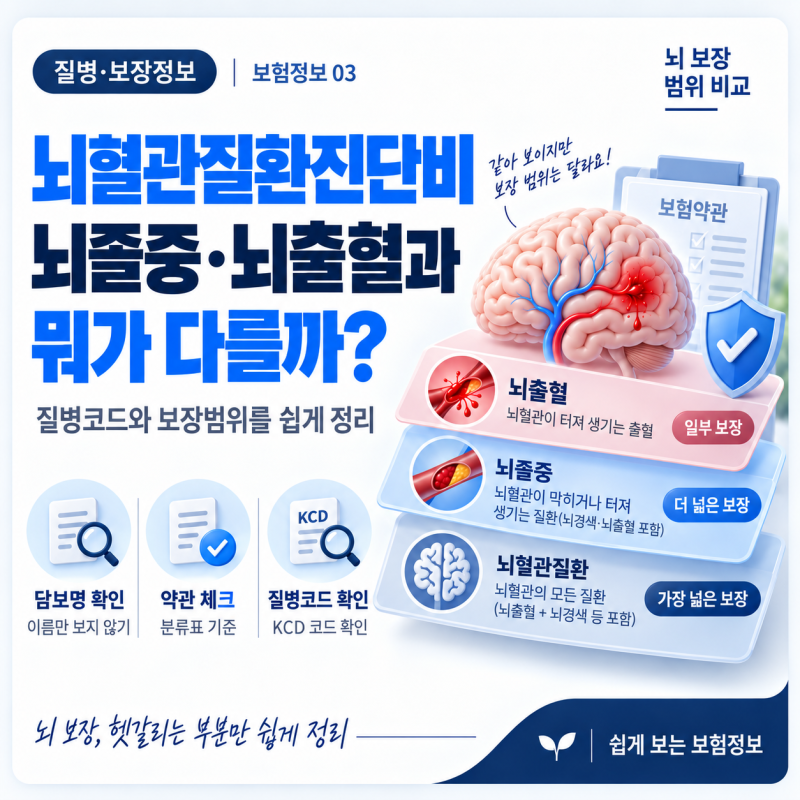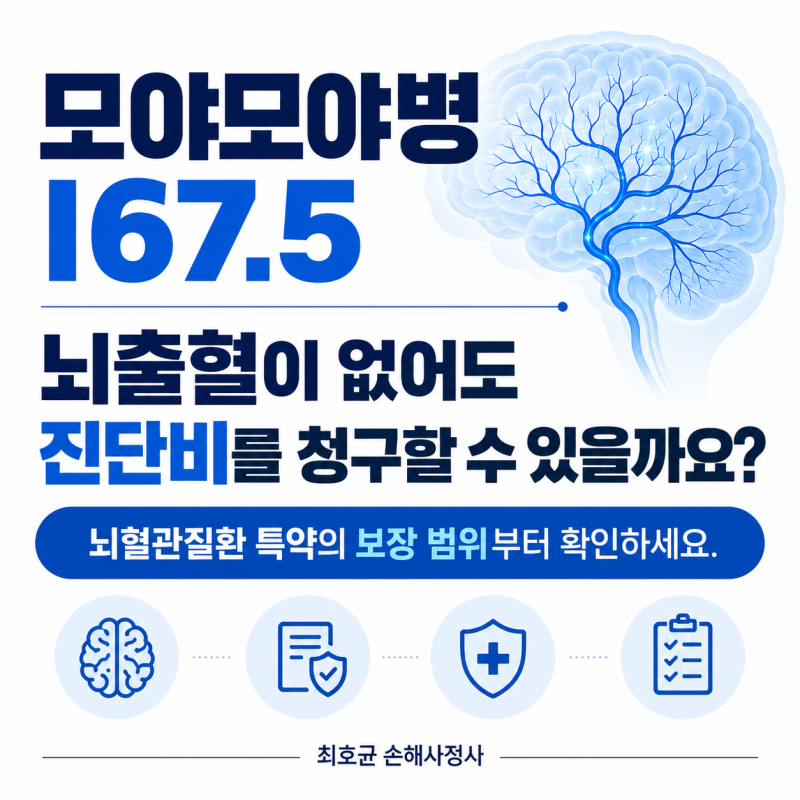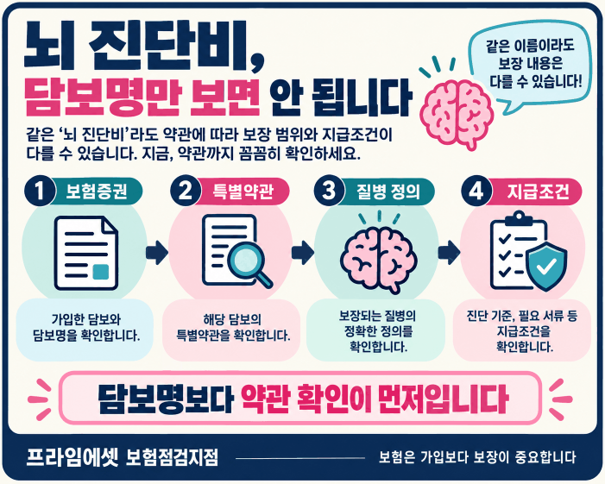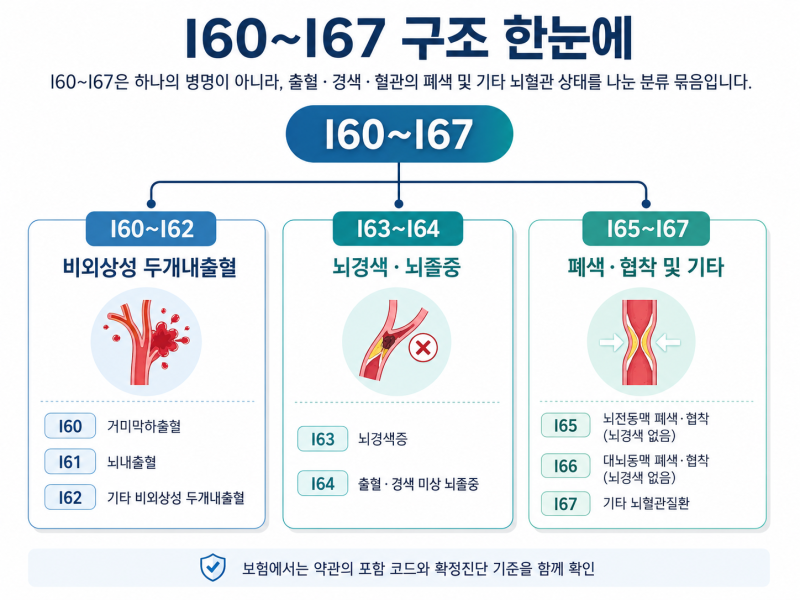


뇌혈관질환 진단비는 진단 코드 하나 차이로 수천만 원의 보험금 지급 여부가 갈릴 수 있어 소비자들의 주의가 필요합니다. 특히 뇌출혈, 뇌졸중, 뇌혈관질환 진단비는 보장 범위가 다르며, 의사가 진단서에 기재하는 질병분류 코드(KCD 코드)와 정밀검사 결과에 따라 보험금 지급이 결정됩니다. 과거 가입한 보험의 경우 뇌출혈이나 뇌졸중 담보만 있는 경우가 많아 실제 뇌혈관질환 발생 시 보장을 받지 못하는 사례가 빈번하게 발생하고 있습니다.
실제 블로그 후기들을 살펴보면, 머리가 떨리거나 어지럼증으로 MRI를 찍은 후 I67.9(상세불명의 뇌혈관질환) 진단을 받았음에도 보험금 지급이 거절되는 경우가 많습니다. 이는 I67.9 코드가 급성 출혈이나 경색이 아닌 상태에 부여되는 코드로, 뇌졸중 정의에 해당하지 않아 뇌졸중 담보로는 청구가 어렵기 때문입니다. 뇌동맥류 '의증(R/O)' 진단 시에도 확진이 아니라는 이유로 보험금 지급이 거절되는 분쟁이 자주 발생하고 있습니다.
따라서 뇌혈관질환 진단비를 준비할 때는 I60부터 I69까지 넓은 범위의 코드를 보장하는 담보를 선택하는 것이 중요합니다. 특히 I67.9 코드의 경우, 뇌혈관질환 진단비 담보가 가입되어 있고 MRI, MRA, CT 등 영상검사에서 뇌혈관 이상 소견이 확인되며 의사가 이를 근거로 I67.9를 진단해야 보험금 지급이 가능합니다. 보험 가입 전 약관상 보장 범위를 꼼꼼히 확인하고, 필요시 손해사정 전문가와 상담하는 것이 현명합니다.