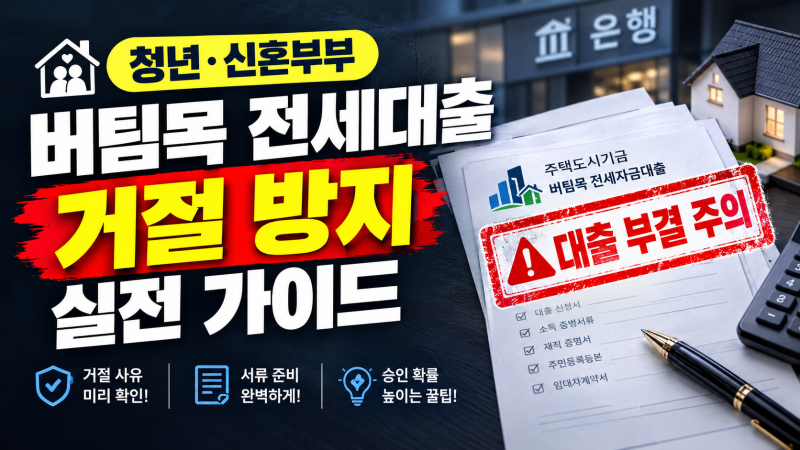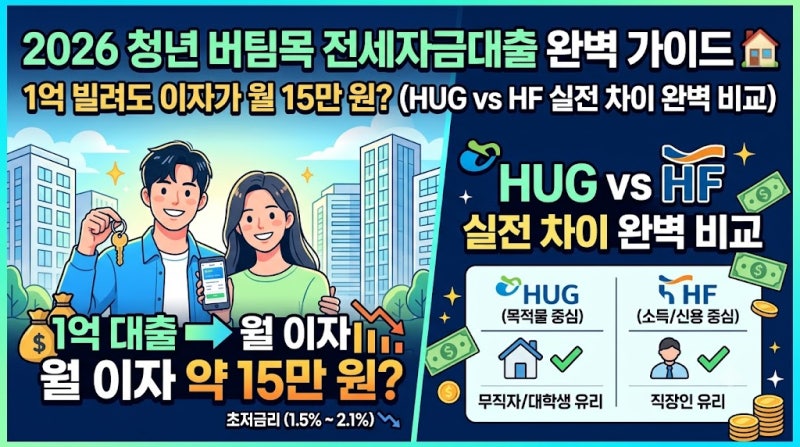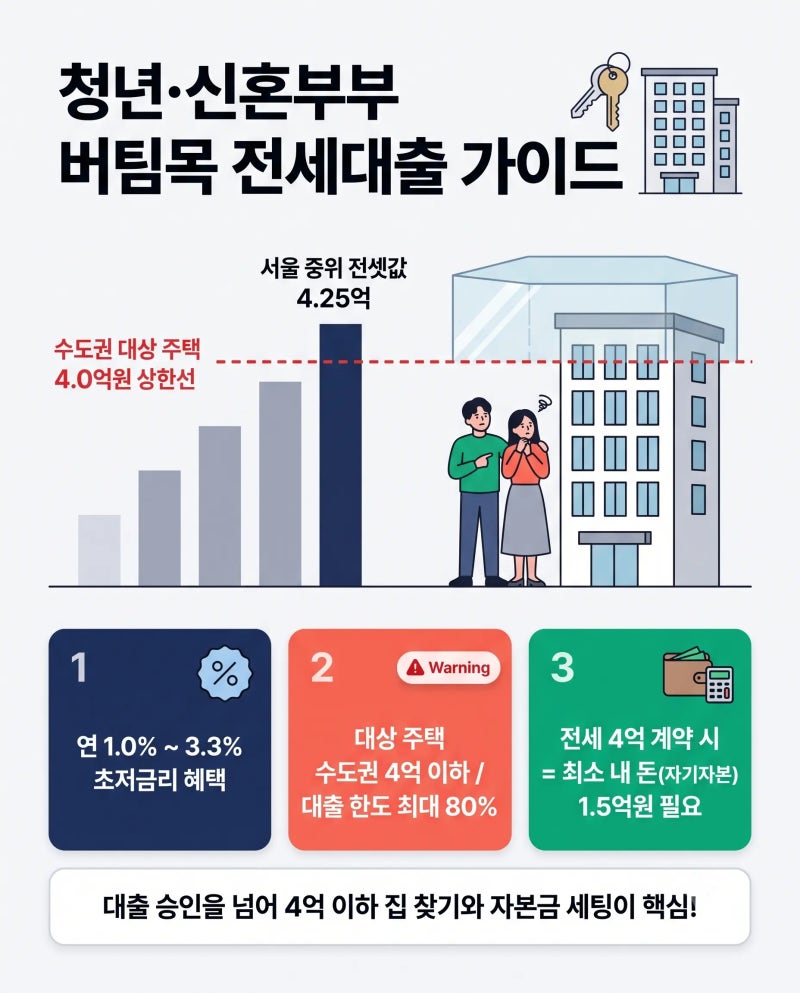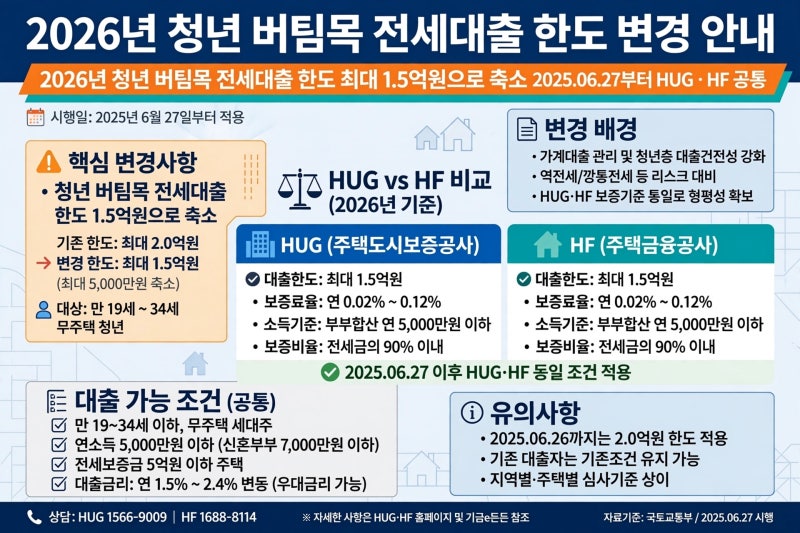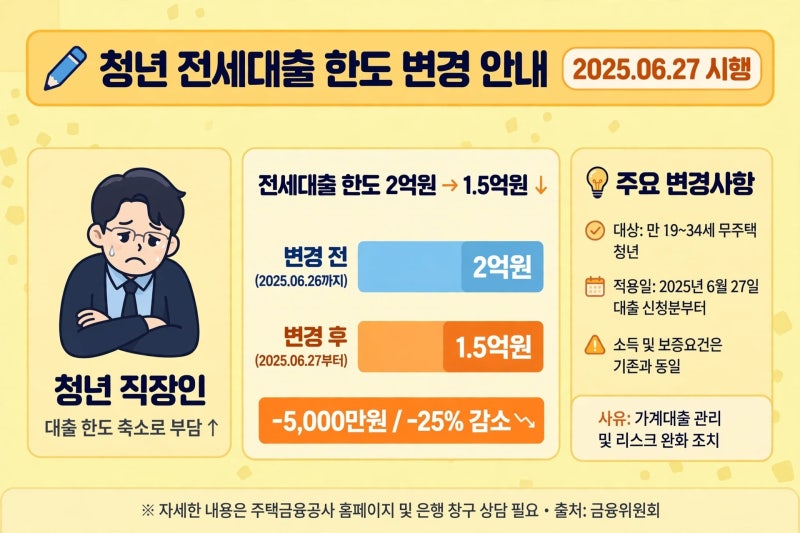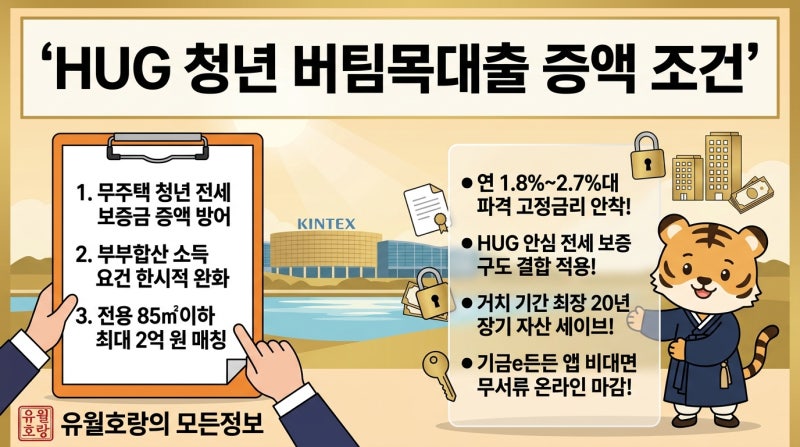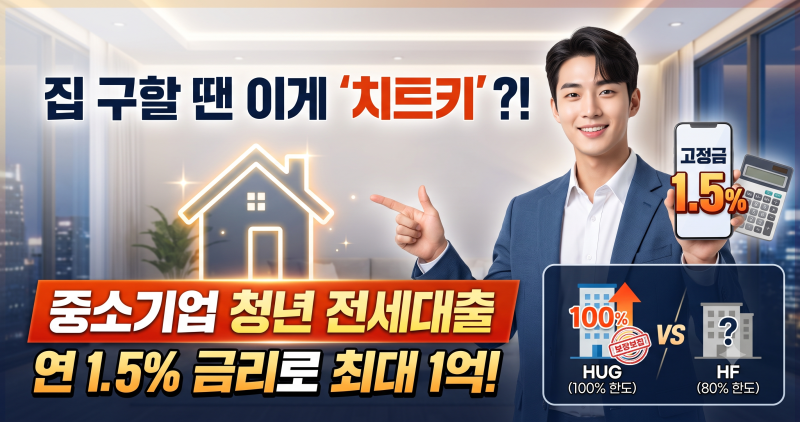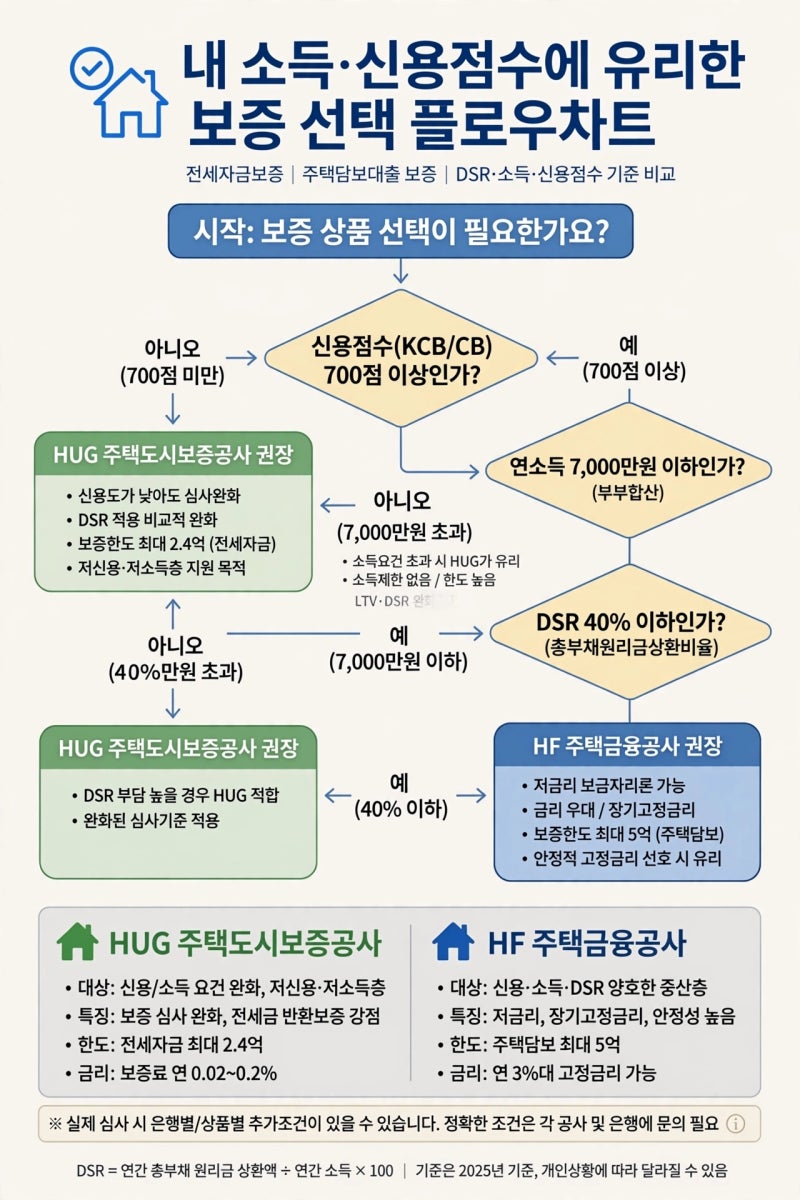

청년 버팀목 전세대출은 청년층의 주거비 부담을 덜어주기 위해 마련된 정책으로, HUG(주택도시보증공사)와 HF(한국주택금융공사) 두 보증기관 중 하나를 선택하여 진행됩니다. 이 두 기관은 대출 심사 기준, 특히 신용점수와 보증 비율에서 명확한 차이를 보이며, 2025년 6월부터 HUG의 심사 기준이 강화되는 등 지속적으로 개편되고 있습니다. 따라서 신청자는 자신의 신용점수와 소득 요건에 따라 유리한 보증기관을 신중하게 선택해야 합니다.
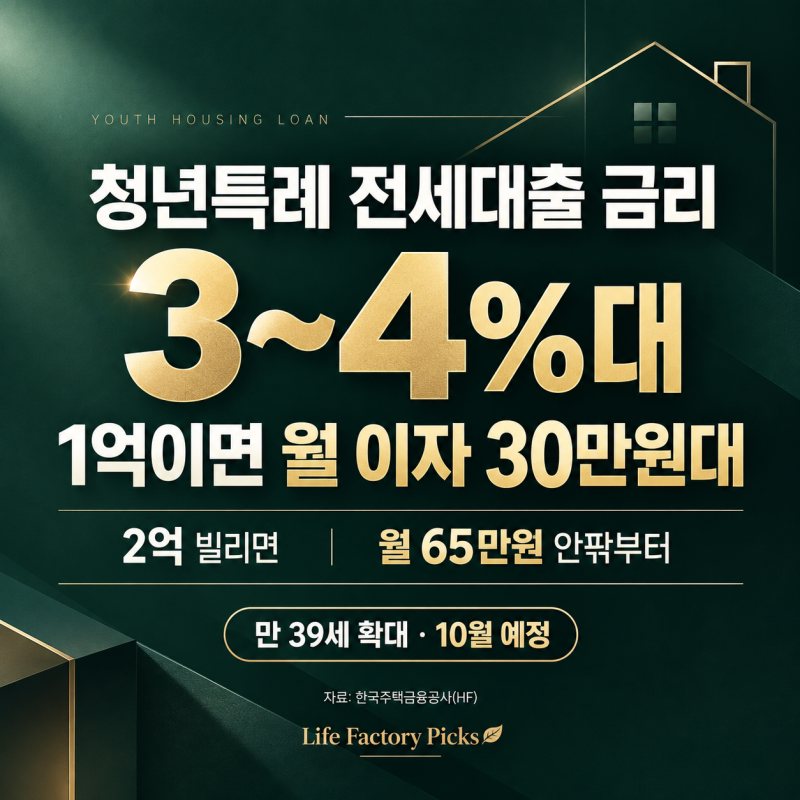
블로거들은 HUG가 NICE 신용점수 350점 이상부터 신청 가능하여 저신용 청년에게 유리하다고 설명하는 반면, HF는 NICE 600점 이상 중고신용자에게 적합하며 보증비율 90% 유지가 장점이라고 강조합니다. 한 블로거는 신용점수 500점으로 HF를 선택했다가 부결된 후 HUG로 재신청하여 승인받은 경험을 공유하며, 보증기관 선택의 중요성을 역설했습니다. 또한, 청년특례 전세대출보증의 경우 만 39세까지 연령이 상향되었으나, 청년전용 버팀목전세대출은 만 34세 이하 기준을 유지하고 있어 연령에 따른 상품 선택도 중요합니다.
대출 신청 전에는 자신의 신용점수와 소득, 그리고 주택 소유 여부 등 자격 요건을 면밀히 확인해야 합니다. 특히 HUG와 HF의 보증 비율, 금리 체계, 소득 및 DSR 심사 기준을 비교하여 자신에게 가장 유리한 조건을 찾아야 합니다. 또한, 청년특례 전세대출의 경우 은행별 금리 차이가 크므로 여러 은행의 개인별 금리를 비교하는 것이 중요하며, 이자 외에 보증료가 추가될 수 있다는 점도 고려해야 합니다.