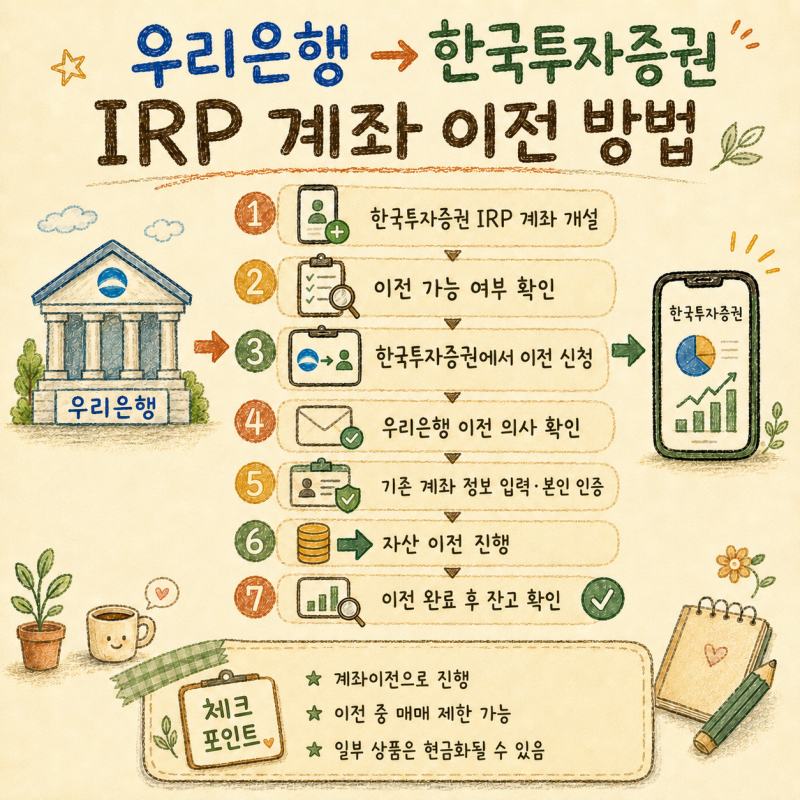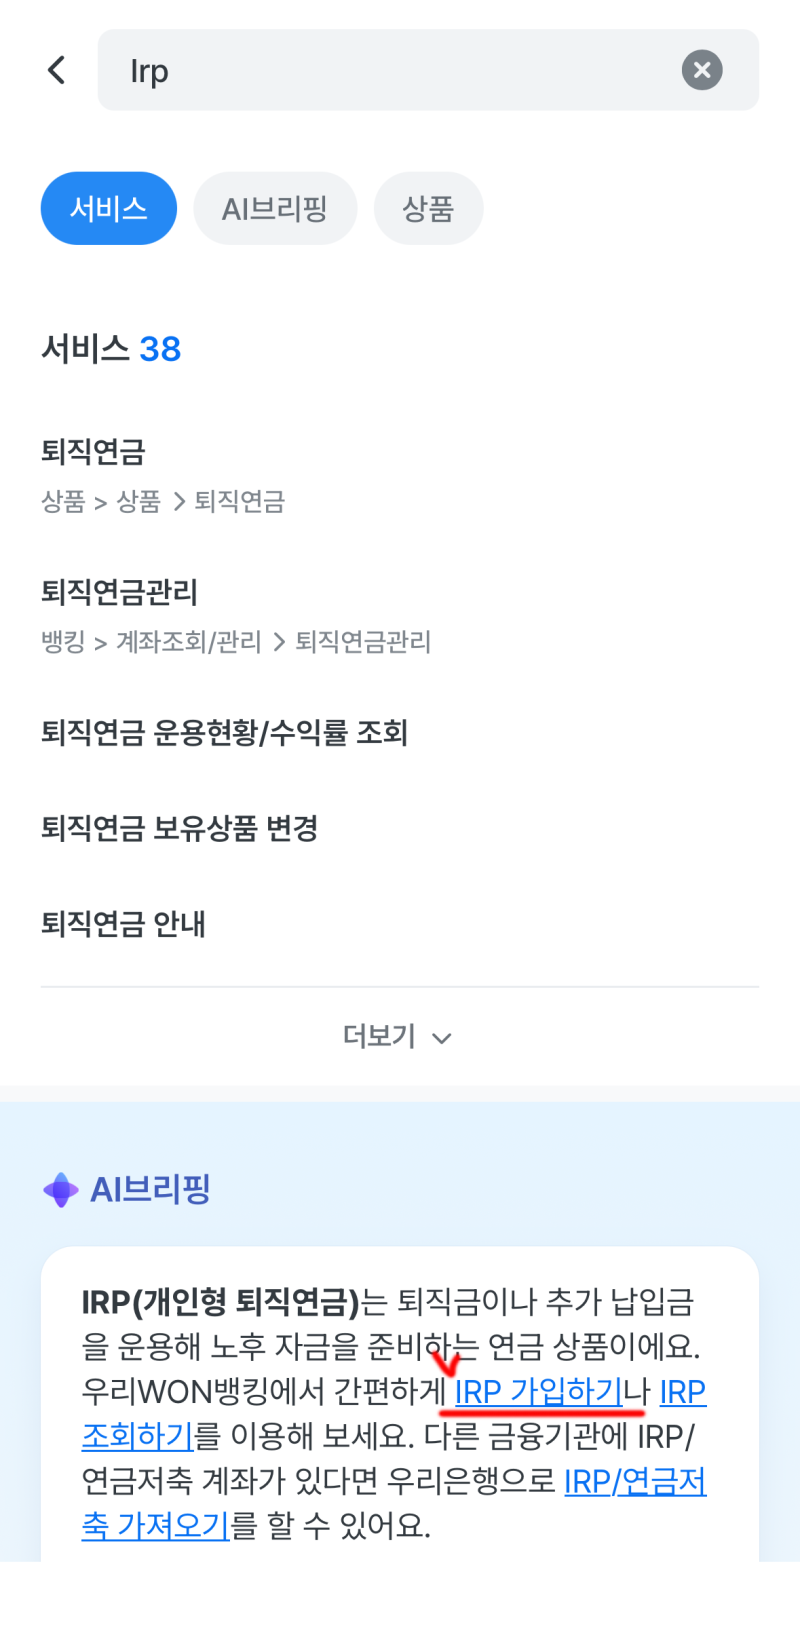
우리은행 IRP 계좌개설은 직장인의 연말정산 세액공제와 노후 자금 마련을 위한 필수적인 금융 상품으로 주목받고 있습니다. 특히 우리WON뱅킹 앱을 통한 비대면 개설 시 운용 및 자산관리 수수료가 면제되는 혜택이 있어 많은 이용자들이 선호하고 있습니다. IRP는 소득이 있는 누구나 개설할 수 있는 만능 절세 통장으로 진화하여 그 활용도가 더욱 높아졌습니다.
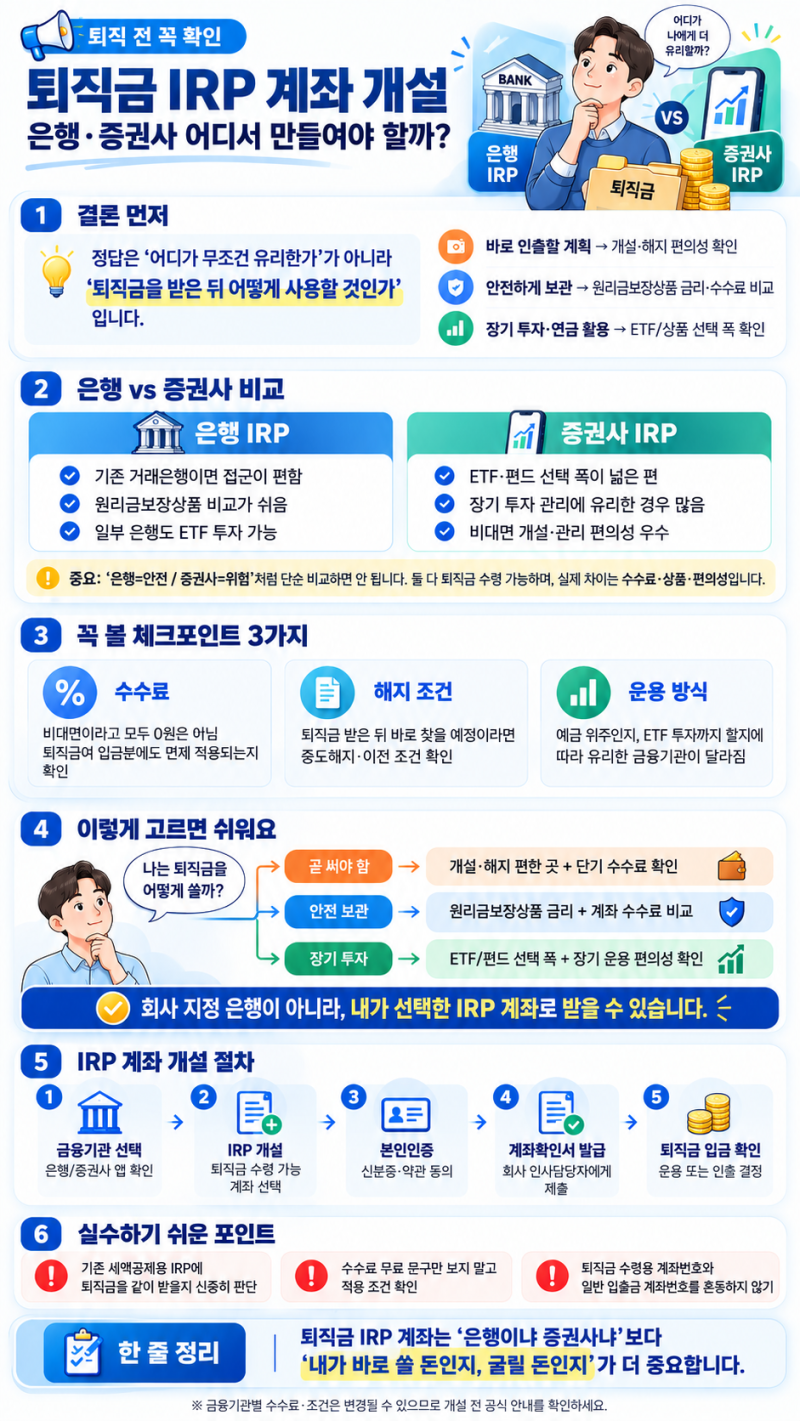
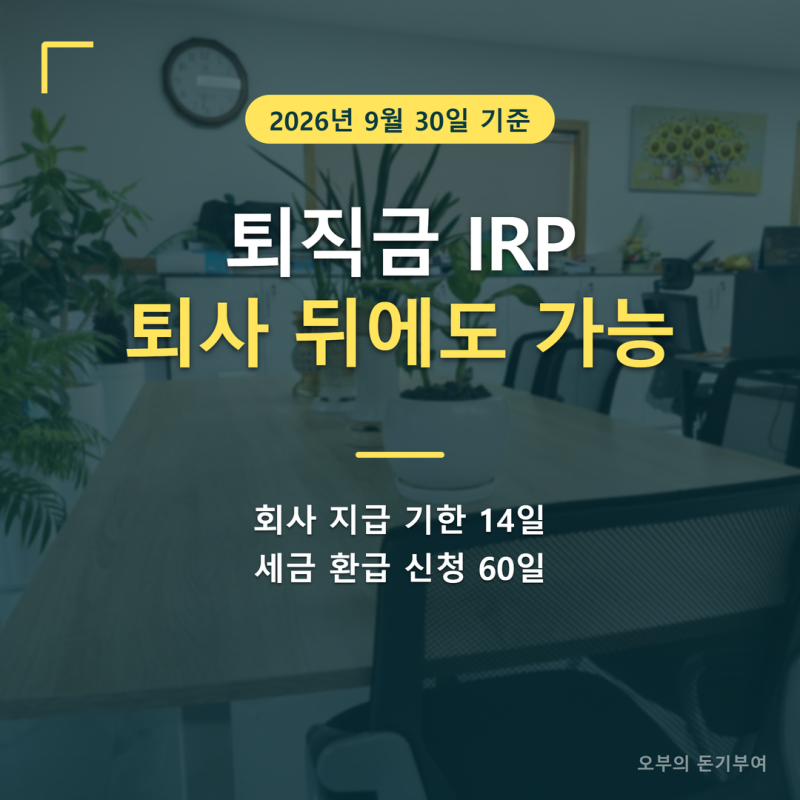
블로거들은 우리은행 IRP 계좌 개설 시 비대면 수수료 면제 혜택을 강조하면서도, 이 면제 혜택이 최초 입금일로부터 1년 이내 중도 해지 또는 계약 이전 시 취소될 수 있음을 주의해야 한다고 언급합니다. 또한, IRP는 원칙적으로 부분 출금이 불가능하며, 중도 해지 시 그동안 받은 세액공제 혜택을 토해내야 하는 불이익이 발생할 수 있다는 점을 공통적으로 경고하고 있습니다. 퇴직금 수령 목적으로 개설할 경우, 만 55세 이상 퇴직자나 퇴직금 300만원 이하인 경우는 IRP 계좌 없이도 수령 가능합니다.
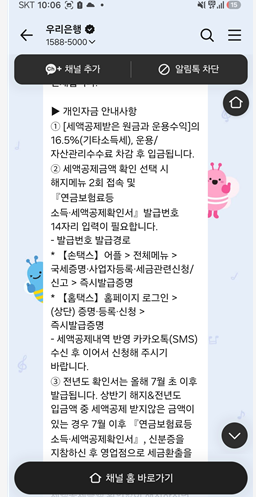
IRP 계좌를 현명하게 활용하기 위해서는 만 55세 이후 연금 수령을 목표로 장기 유지하는 것이 가장 유리합니다. 급전이 필요하여 중도 해지할 경우, 세액공제 원금과 운용 수익 전체에 16.5%의 기타 소득세가 부과될 수 있으므로 신중한 결정이 필요합니다. 비대면 개설 시 수수료 면제 혜택을 받더라도 1년 유지 조건을 반드시 확인하고, 법정 중도인출 사유에 해당하는지 여부를 미리 파악하는 것이 중요합니다.