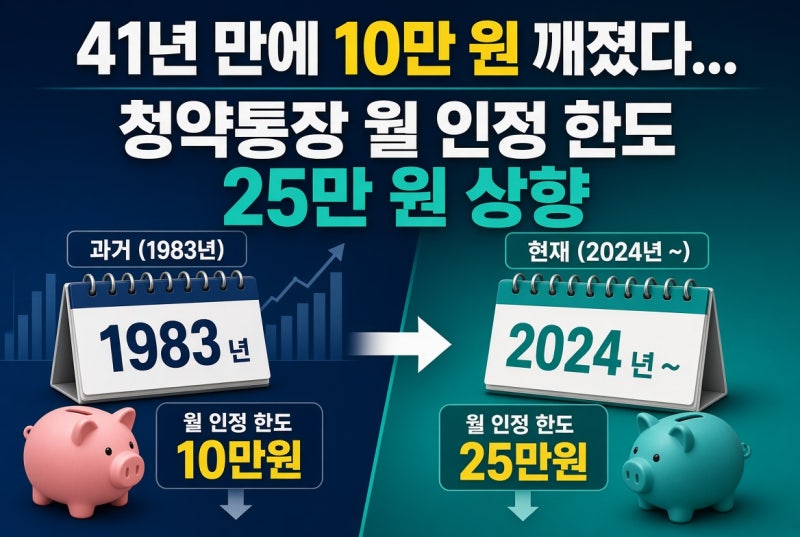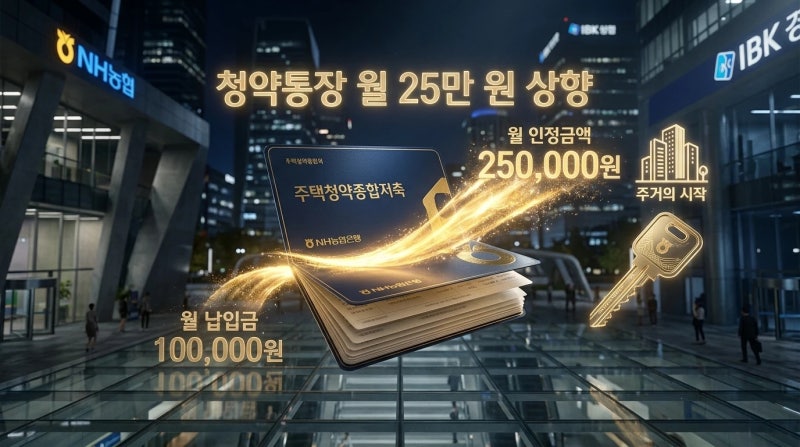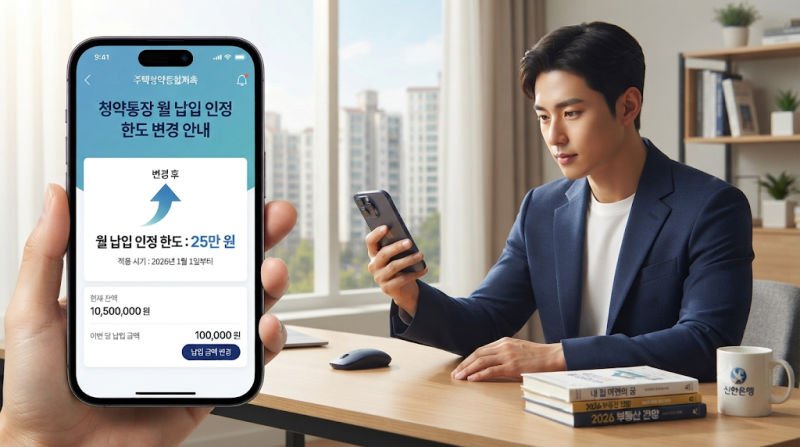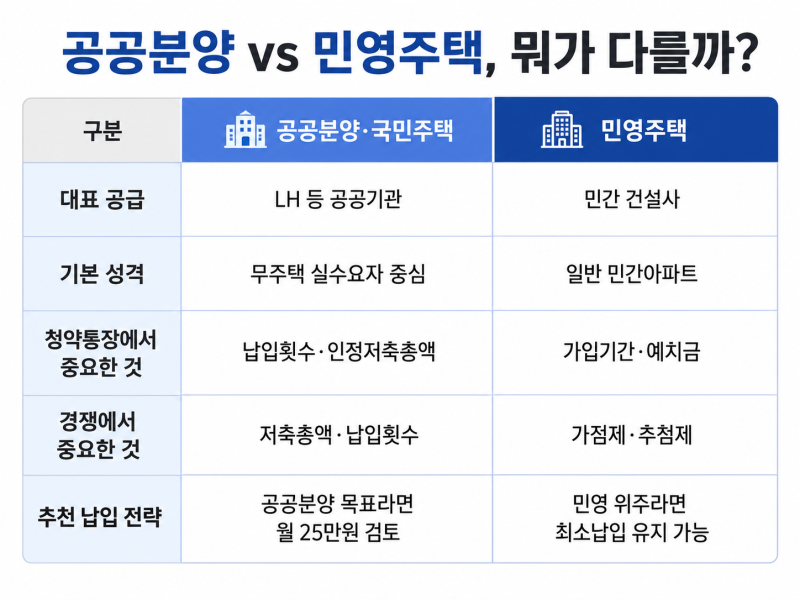


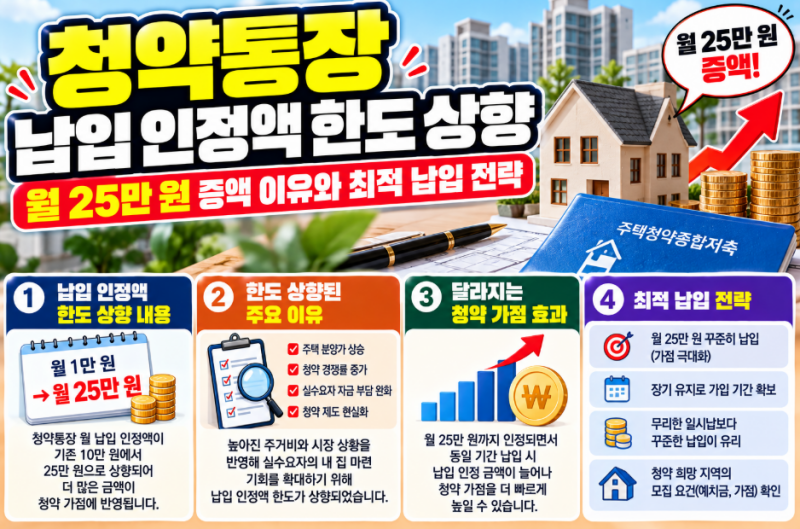
주택청약종합저축의 월 납입 인정 한도가 41년 만에 기존 10만 원에서 25만 원으로 상향 조정되었습니다. 이는 가구 소득 상승과 물가 변동을 반영하여 주택공급에 관한 규칙이 개정된 결과입니다. 특히 공공분양 일반공급은 청약통장 저축총액이 많은 순으로 당첨자를 선정하기 때문에, 이번 상향은 청약 준비 전략에 큰 변화를 가져왔습니다.
실제 블로거들은 공공분양 당첨을 목표로 하는 무주택자라면 월 납입 인정액인 25만 원을 꽉 채워 납입하는 것이 유리하다고 분석합니다. 기존 월 10만 원 인정 시 1,500만 원을 모으는 데 약 12년 6개월이 걸렸으나, 월 25만 원 납입 시 5년 만에 도달할 수 있어 당첨 기간을 대폭 단축할 수 있기 때문입니다. 반면 민영주택은 가점제 및 추첨제로 당첨자를 가리므로, 월 납입액을 무리하게 25만 원으로 올릴 필요가 없다고 조언합니다.
연말정산 소득공제 한도 역시 연 240만 원에서 300만 원으로 함께 늘어나 최대 120만 원까지 공제받을 수 있게 되었습니다. 공공분양 청약 시에는 단순히 통장 잔액이 아닌, 매월 인정되는 납입 금액의 크기가 당첨을 결정하므로, 자동이체를 설정하여 매월 정해진 날짜에 25만 원씩 빠짐없이 납입하는 습관이 중요합니다. 또한, 밀린 납입금을 한꺼번에 넣더라도 과거 회차로 모두 인정되지 않으므로 주의해야 합니다.