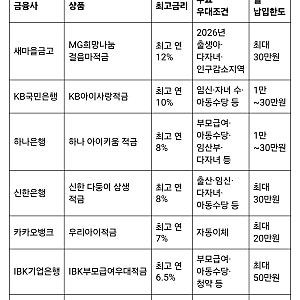
어린이 적금은 자녀의 미래를 위한 자산 형성 및 경제 교육의 중요한 수단으로 활용됩니다. 다양한 금융기관에서 아이 명의 또는 부모 명의로 가입 가능한 상품들을 출시하고 있으며, 최고 금리보다는 실제 적용 가능한 우대 조건을 면밀히 확인하는 것이 중요합니다. 특히 2026년 출생아 전용 상품이나 정부 지원형 통장 등은 가입 대상과 조건이 일반 적금과 상이하므로 사전에 확인해야 합니다.
블로거들은 어린이 적금 선택 시 최고 금리에 현혹되지 않고, 실제 충족 가능한 우대 조건과 월 납입 한도, 가입 연령, 중도 해지 시 금리 등을 종합적으로 고려할 것을 강조합니다. KB국민은행 아이사랑적금, 신한 다둥이 상생 적금, 하나 아이키움 적금 등 부모 명의 상품은 다자녀, 주거래, 아동수당 수령 여부에 따라 우대금리가 달라지며, 카카오뱅크 우리아이적금, KB Young Youth 적금 등 아이 명의 상품은 자녀의 자산으로 관리됩니다.
특히 2026년 출생아를 위한 MG희망나눔 걸음마적금과 같은 한정 판매 상품은 높은 금리를 제공하지만, 판매 한도 소진 여부를 반드시 확인해야 합니다. 또한, 디딤씨앗통장과 같은 정부 지원형 상품은 특정 대상 아동에게만 해당하며, 자립 지원이라는 명확한 사용 목적이 있습니다. 어린이 적금 가입 시에는 증여세 관련 기준과 미성년자 계좌 개설에 필요한 서류를 미리 준비하는 것이 현명합니다.