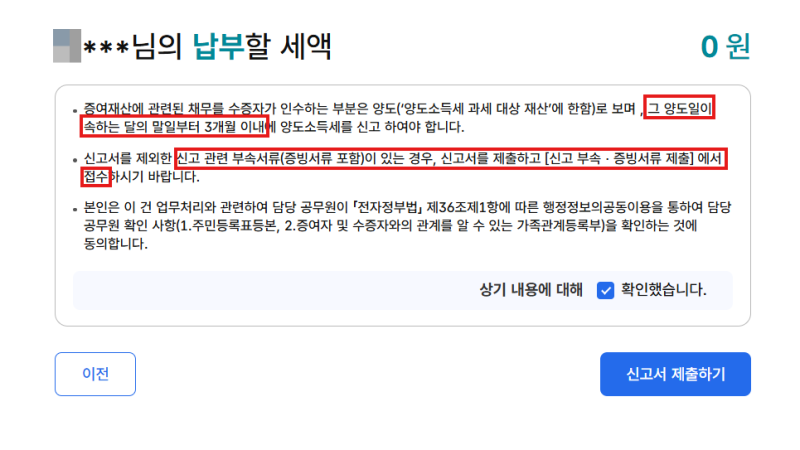
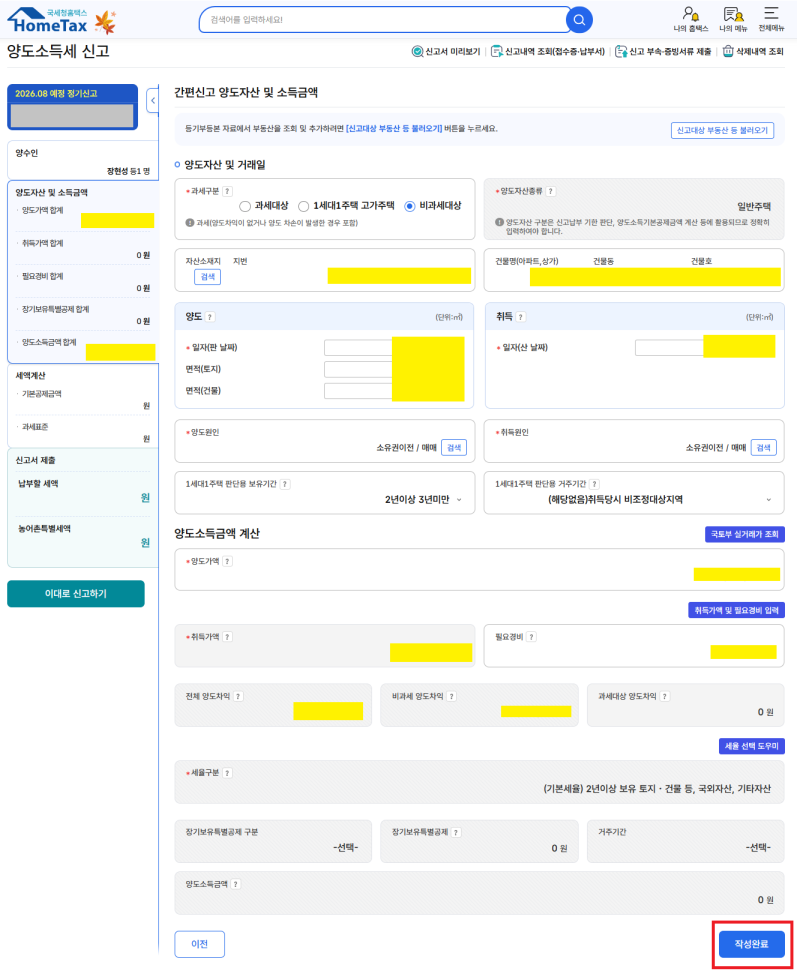
양도세 비과세 신고 방법은 1세대 1주택자에게도 중요한 절차로 인식되고 있습니다. 비과세 요건을 충족하여 납부할 세금이 없더라도, 양도 당시 관련 서류와 비과세 내용을 확인하고 정리해두는 것이 전문가들의 공통된 조언입니다. 이는 추후 발생할 수 있는 소명 요청에 대비하고, 보유·거주 기간이나 주택 수 판단 착오로 인한 불이익을 방지하기 위함입니다. 국세청 홈택스를 통한 전자신고가 가장 일반적이며, 직접 신고가 어렵다면 관할 세무서 방문이나 세무 전문가의 도움을 받을 수 있습니다.
실제 블로그 후기들을 살펴보면, 비과세 대상임에도 신고의 필요성을 강조하는 의견이 많습니다. 특히 12억 원을 초과하는 고가주택은 1세대 1주택이라도 전액 비과세가 아니므로 별도의 양도차익 계산이 필요하며, 이 경우 신고는 필수적입니다. 또한, 예정신고 안내문을 받았더라도 비과세에 해당하면 신고 의무가 없다고 안내되지만, 납세자가 스스로 비과세 여부를 정확히 판단해야 한다는 점을 강조하고 있습니다. 매도인의 주소지 관할 세무서가 신고 관할이 된다는 점도 중요한 정보로 언급됩니다.
양도세 신고 시에는 취득 및 양도 당시 매매계약서, 취득·등록 관련 비용 자료, 중개보수 영수증, 자본적 지출 증빙 등 다양한 서류를 준비해야 합니다. 이러한 필요경비 자료는 과세표준을 줄이는 데 도움이 되므로 꼼꼼히 보관하는 것이 좋습니다. 예정신고 기한은 양도일이 속하는 달의 말일부터 2개월 이내이며, 이 기한을 준수하는 것이 중요합니다. 비과세 여부 판단과 신고 의무는 개별 주택의 상황에 따라 달라지므로, 전문가와 상담하여 정확한 정보를 확인하는 것이 현명한 방법입니다.