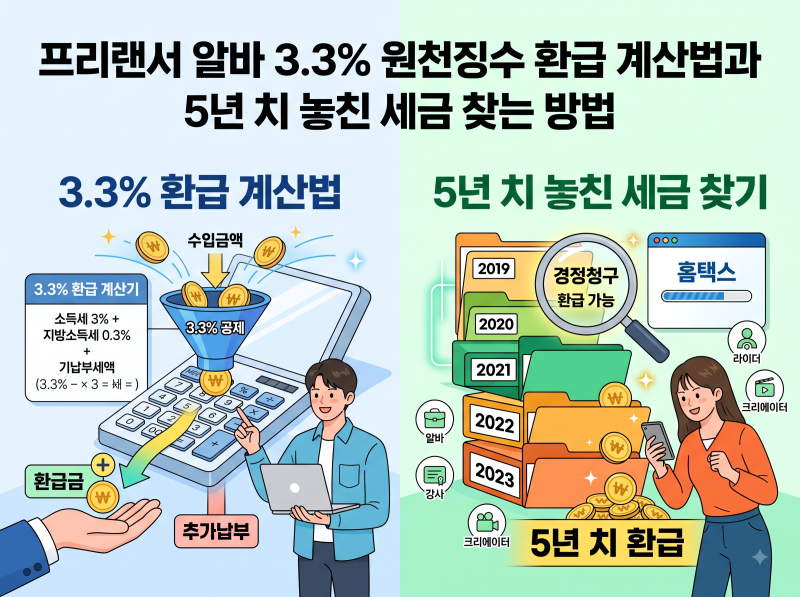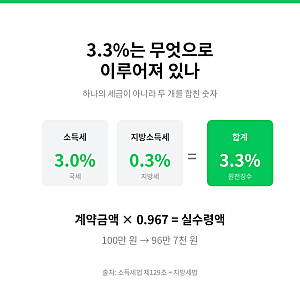
알바 3.3% 계산기는 프리랜서나 아르바이트 등 인적용역 소득에 적용되는 원천징수세액을 산출하는 도구입니다. 이는 소득세 3%와 지방소득세 0.3%를 합한 비율로, 지급자가 소득을 지급할 때 미리 공제하여 납부하는 방식입니다. 실제 수령액은 계약 금액에서 3.3%를 제외한 금액이 되며, 이는 최종 세금이 아닌 미리 납부하는 세금의 성격이 강합니다.
블로거들은 3.3% 공제가 모든 아르바이트에 일률적으로 적용되는 것이 아님을 강조합니다. 근로계약에 따른 근로소득인지, 독립된 자격으로 용역을 제공하는 사업소득인지에 따라 원천징수 방식이 달라지기 때문입니다. 따라서 급여명세서나 계약서의 소득 구분을 먼저 확인하는 것이 중요하며, 단순히 공제율만으로 소득 형태를 단정해서는 안 됩니다.
한편, 2026년 8월 발표된 세제개편안에 따라 2027년 1월 1일부터는 프리랜서 및 알바 등 기타 인적용역의 원천징수세율이 3.3%에서 2.2%로 인하될 예정입니다. 이는 지급 시점에 실수령액이 증가하는 효과를 가져오지만, 다음 해 종합소득세 신고 시 환급액이 줄거나 납부액이 늘어날 수 있으므로 최종 세금 부담에는 변동이 없을 수 있습니다.