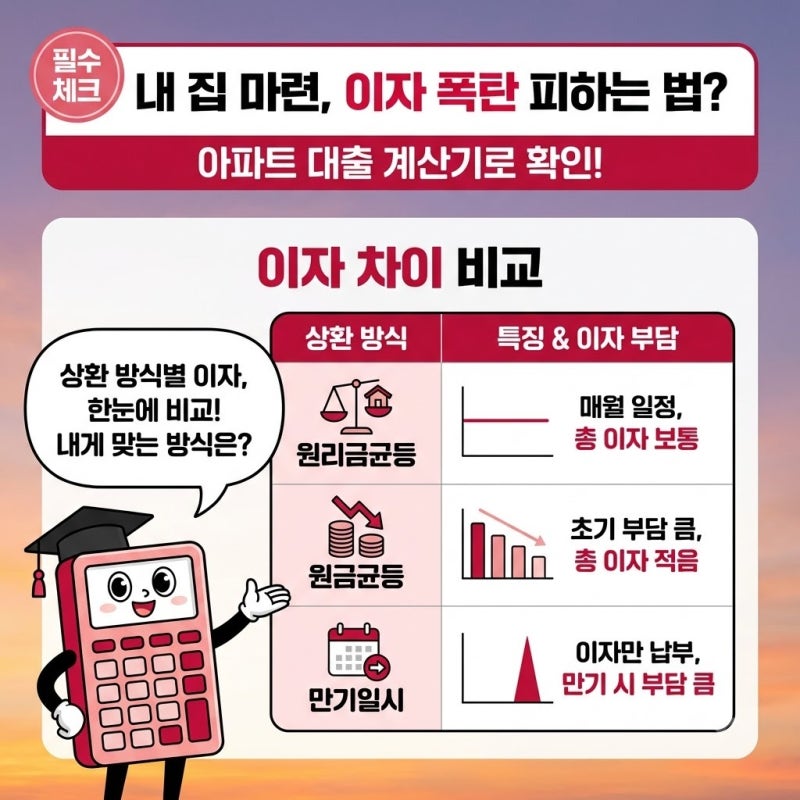
아파트 대출 계산기 방법은 주택담보대출의 월 상환액과 총 이자를 예측하는 데 필수적인 도구입니다. 특히 원금균등상환과 원리금균등상환 방식에 따라 월별 납입액과 총 이자 부담이 크게 달라지므로, 자신의 재정 상황에 맞는 방식을 선택하는 것이 중요합니다. 네이버와 같은 포털 계산기는 빠른 개요 파악에 유용하며, 금융감독원 파인(FINE) 계산기는 상세한 상환 스케줄을 제공하여 정밀한 자금 계획 수립에 도움을 줍니다.
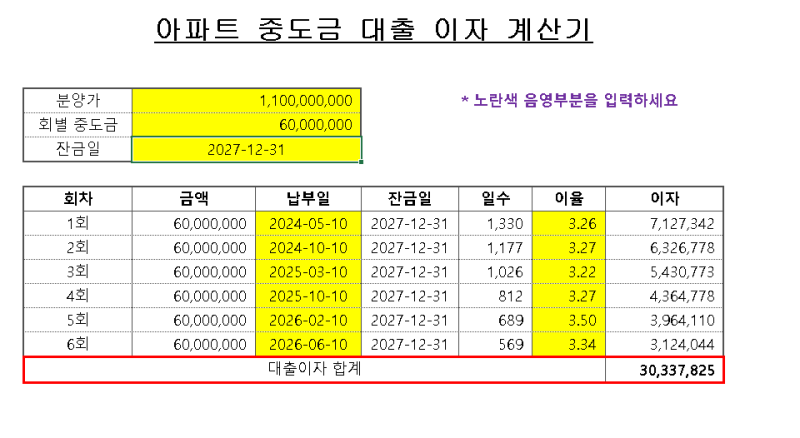
블로거들은 대출 실행일과 첫 이자 납입일 사이의 일수 계산 방식 차이로 인해 계산기 결과와 실제 은행 이자 간에 미세한 오차가 발생할 수 있다고 지적합니다. 또한, 이자 절감을 위해서는 중도상환수수료 면제 범위 내에서 원금을 수시로 상환하는 전략이 효과적이며, DSR 한도를 미리 계산하여 원하는 대출액 확보에 문제가 없는지 확인하는 것이 중요하다고 강조합니다. 변동금리 대출의 경우 금리 인상 시나리오를 가정하여 상환 가능성을 점검하는 것이 현명합니다.
과거 블로그 내용에 따르면, 초기 이자만 납입하는 거치기간을 길게 설정할 경우, 거치 종료 후 원리금 상환 부담이 급증할 수 있어 신중한 접근이 필요하다고 언급한 바 있습니다. 따라서 아파트 대출 계산기 방법을 활용할 때는 단순히 현재 금리만을 고려하기보다, 상환 방식별 장단점, 중도상환 계획, 그리고 미래 금리 변동 가능성까지 종합적으로 분석하여 최적의 대출 계획을 수립하는 것이 바람직합니다.