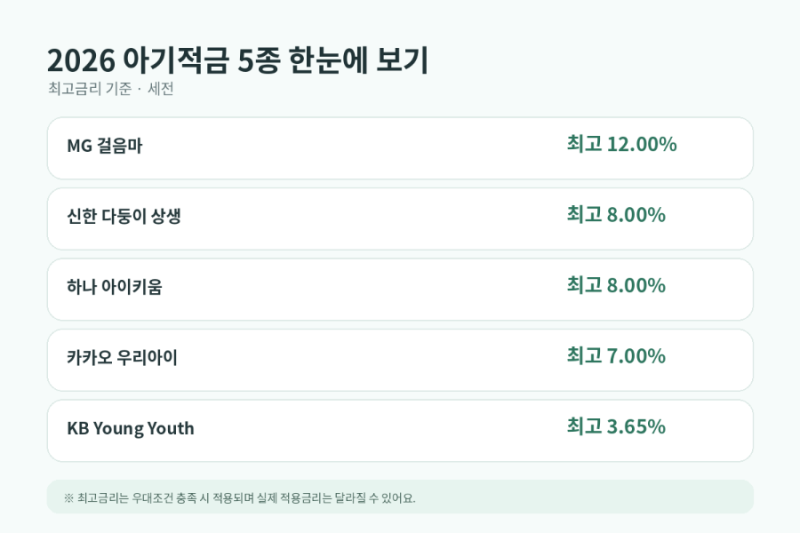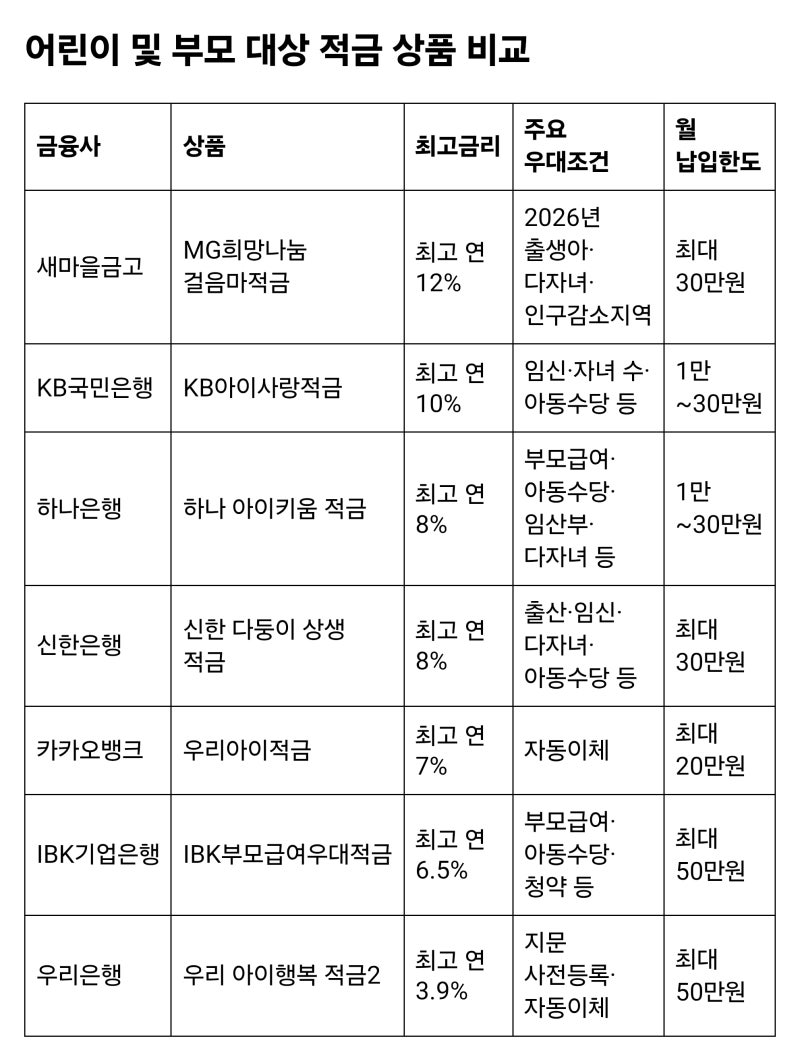
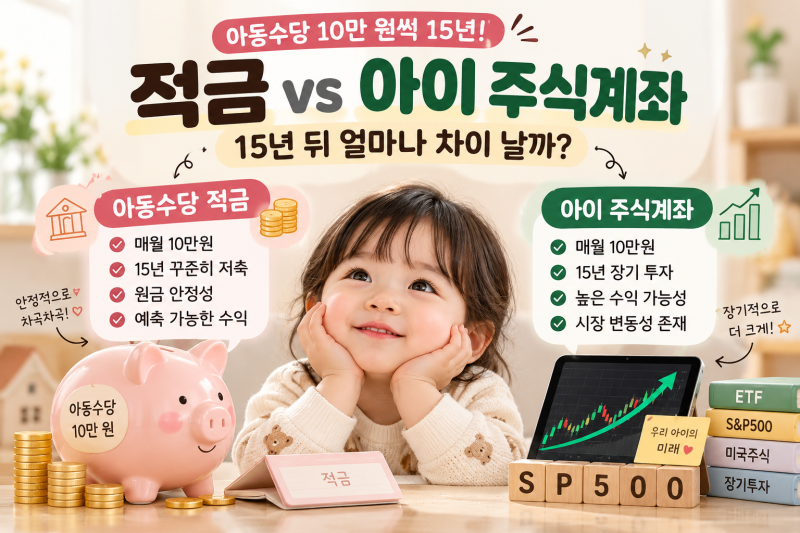
2026년에는 아동수당 지급 대상이 9세 미만으로 확대되었으며, 월 10만 원의 기본 지급액 외에 지역별 추가 지원금이 제공됩니다. 많은 부모가 이 아동수당을 자녀의 미래 자산 형성에 활용하고자 적금과 주식 투자 사이에서 고민하고 있습니다. 적금은 원금 손실 위험이 적고 만기 시 예상 수익을 비교적 쉽게 예측할 수 있어 안정적인 자산 관리를 선호하는 경우에 적합합니다.
반면 주식 투자는 적금보다 높은 수익률을 기대할 수 있지만, 시장 변동성에 따라 원금 손실의 위험도 존재합니다. 특히 국내 주식 시장의 '코리아 디스카운트'나 '쪼개기 상장'과 같은 이슈로 인해 개별 주식보다는 국내 상장 해외주식형 ETF를 선택하는 경우가 많습니다. ETF는 다양한 자산에 분산 투자하는 효과를 얻을 수 있으며, 해외 개별 주식과 달리 부모의 연말정산 기본공제에 미치는 영향을 고려하여 선택할 수 있습니다.
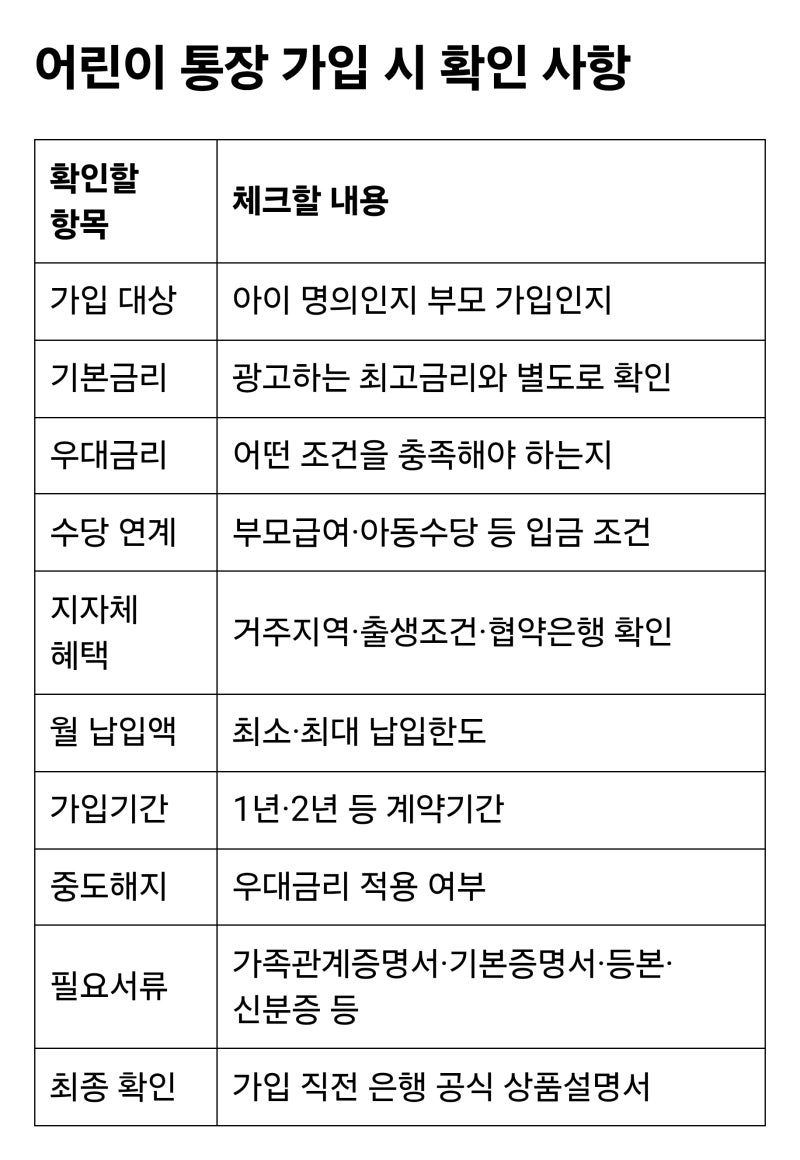
자녀 명의의 계좌를 개설할 때는 과거에는 복잡한 서류 절차가 필요했지만, 최근에는 토스뱅크 아이적금처럼 비대면으로 간편하게 개설할 수 있는 상품도 출시되어 접근성이 높아졌습니다. 아동수당 10만 원을 15년간 꾸준히 저축하거나 투자할 경우, 단순 적금만으로도 상당한 목돈을 마련할 수 있으며, 복리 효과를 고려하면 그 규모는 더욱 커질 수 있습니다. 자녀의 미래를 위한 자산 형성 계획 시에는 각 상품의 특징과 세금, 그리고 장기적인 관점에서 예상되는 수익률을 면밀히 비교하여 신중하게 결정하는 것이 중요합니다.