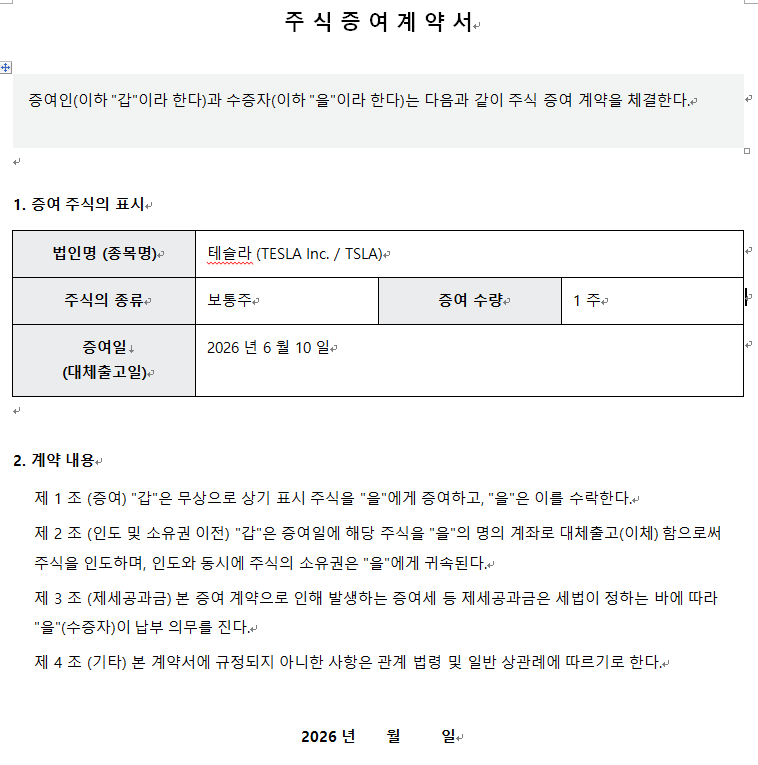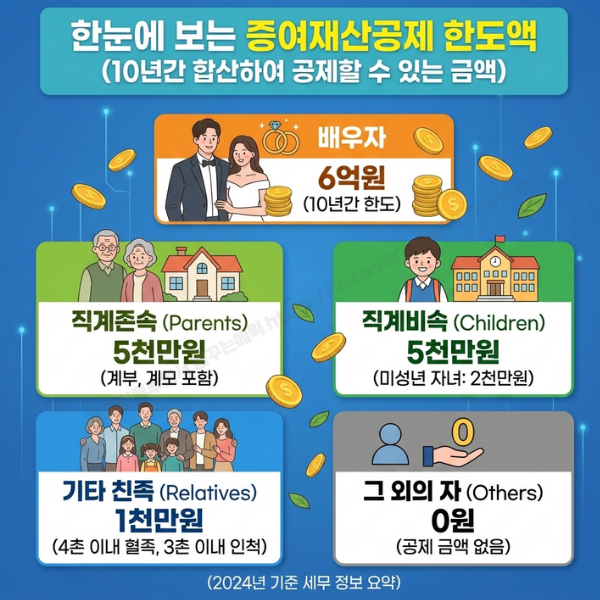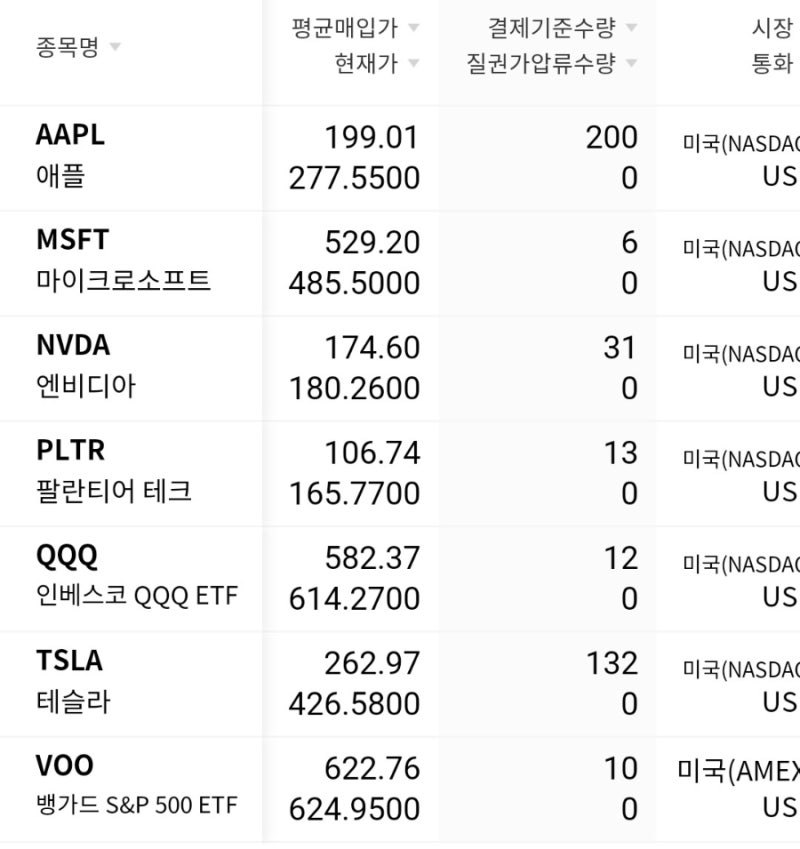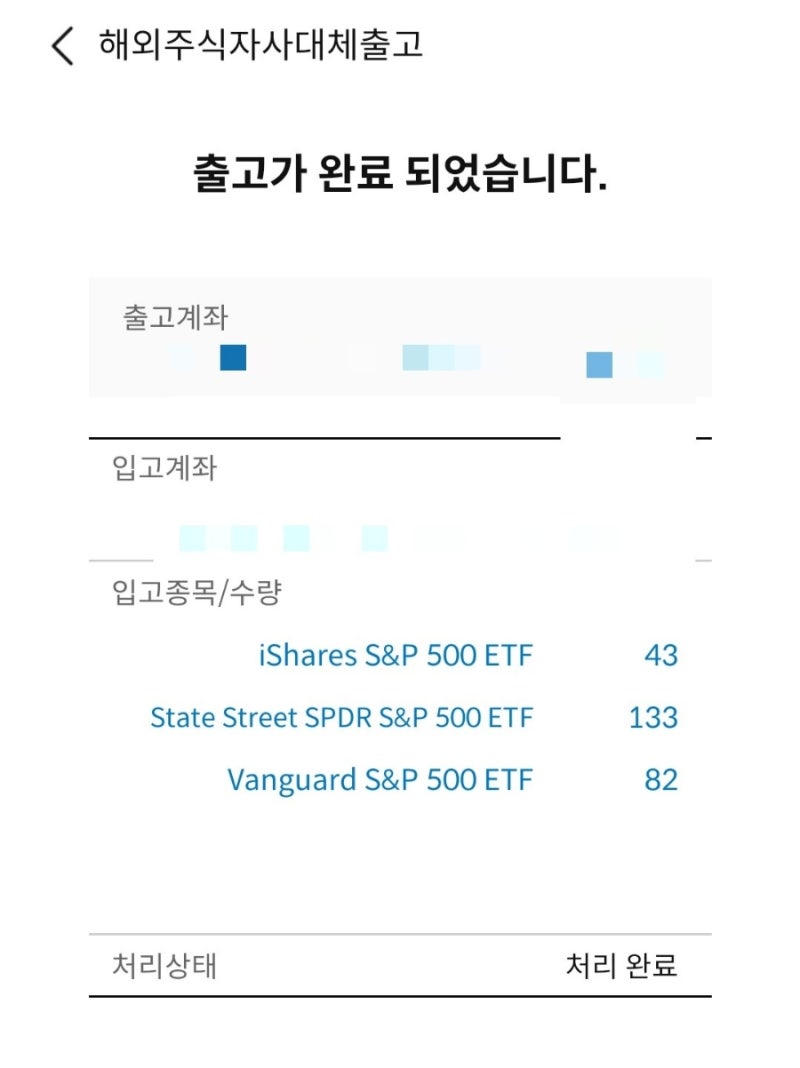

부부간 주식 증여는 양도소득세 절세를 위한 효과적인 전략으로 활용될 수 있습니다. 현행 세법상 배우자에게 증여하는 재산은 10년간 합산하여 6억 원까지 증여세 공제가 가능하며, 이 한도 내에서는 증여세 부담 없이 주식을 이전할 수 있습니다. 특히 해외 주식의 경우, 높은 양도차익 발생 시 매도 단계에서 발생하는 22%의 양도소득세 부담을 줄이는 데 유용하게 활용되어 왔습니다.
과거에는 주식을 증여받은 배우자가 증여 시점의 평가액을 새로운 취득가액으로 인정받아 즉시 매도해도 양도차익이 크게 줄어드는 효과를 누릴 수 있었습니다. 그러나 2025년 1월 1일부터는 배우자나 직계존비속에게 주식을 증여하고 증여받은 사람이 1년 이내에 해당 주식을 매도할 경우 이월과세가 적용됩니다. 이는 증여자의 원래 취득가액을 기준으로 양도차익을 계산하게 되므로, 단기 매도를 통한 절세 효과는 사라지게 됩니다.
따라서 부부간 주식 증여를 통한 절세 효과를 극대화하려면 증여 후 최소 1년 이상 보유 기간을 유지하는 것이 중요합니다. 또한, 증여세 신고는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 완료해야 하며, 개별 주식은 증여일 전후 2개월의 종가 평균으로 평가되지만 ETF는 증여일 전일 종가로 평가되는 등 자산 종류에 따른 평가 기준을 정확히 확인해야 합니다.