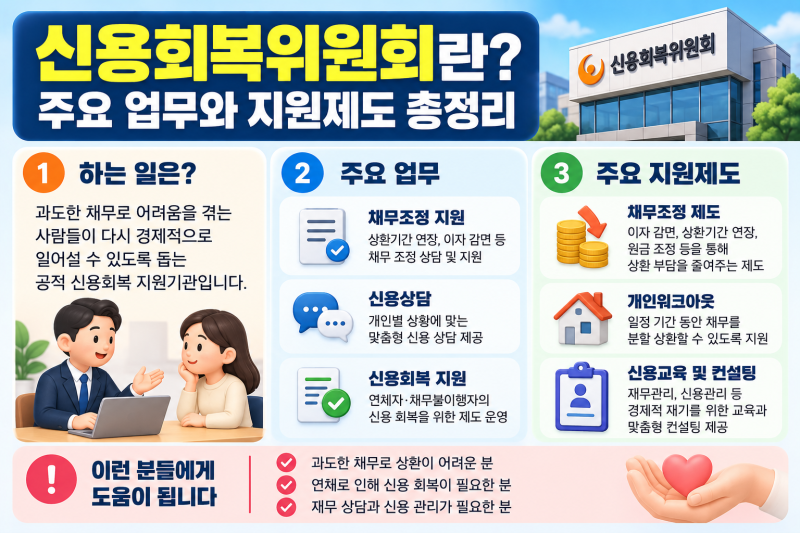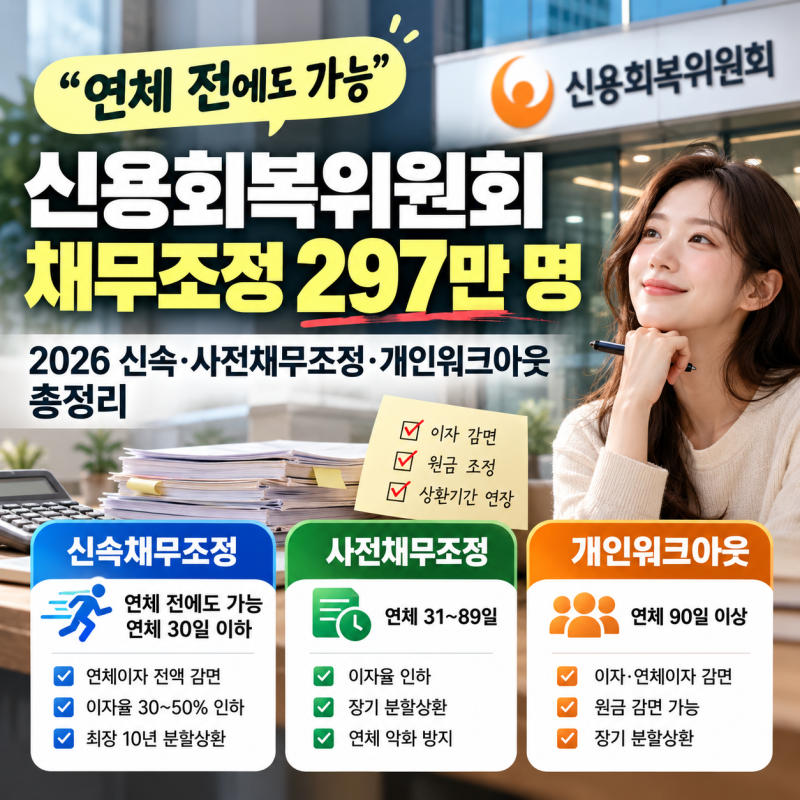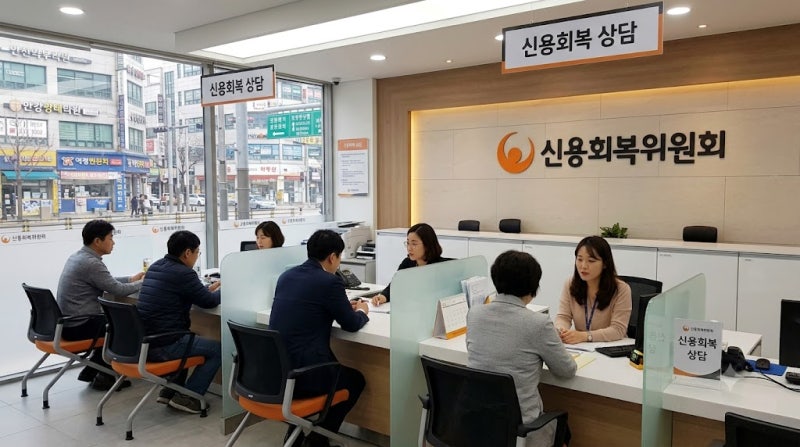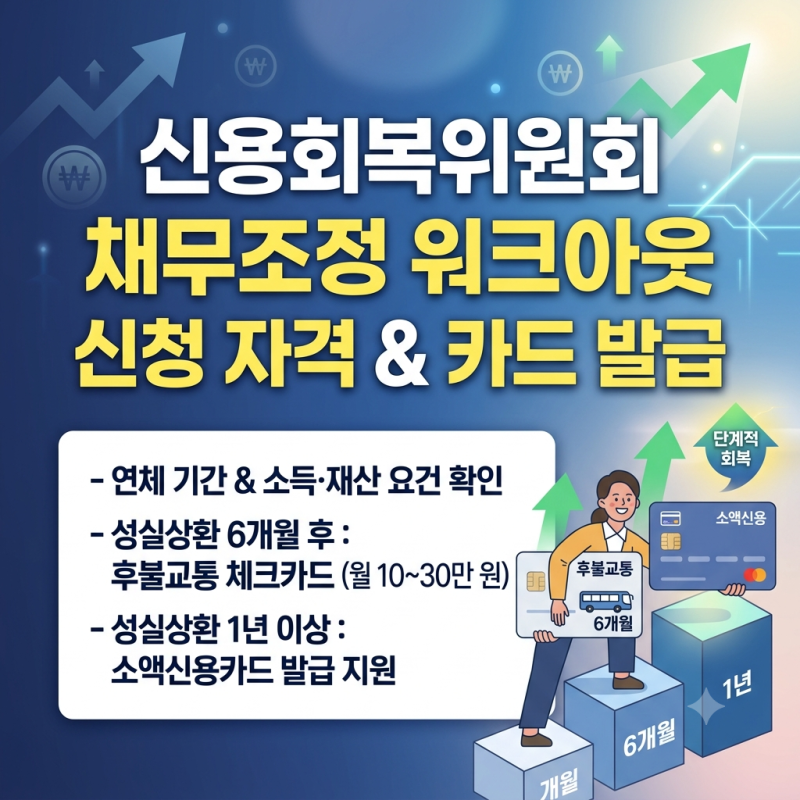

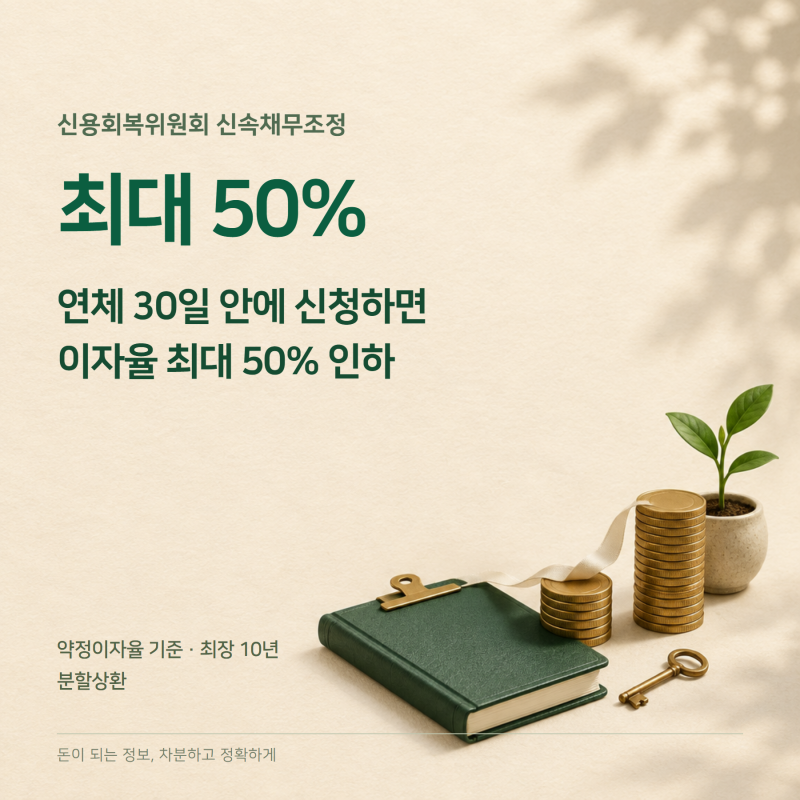
신용회복위원회 채무조정은 연체 기간과 소득, 재산 요건에 따라 신속, 사전, 개인워크아웃 등 세 가지 제도로 나뉩니다. 채무조정 신청 다음 날부터 기존 신용카드는 사용이 정지되지만, 이는 금융 생활이 영구히 중단됨을 의미하지는 않습니다. 성실한 변제를 통해 단계적으로 금융 회복을 지원하며, 최신 재기 지원 카드 정책에 따라 소액 신용카드 발급도 가능합니다.
블로거들은 신용회복위원회 채무조정 신청 시 기존 카드 정지에 대한 우려와 달리, 성실 상환 시 후불교통 체크카드 및 소액 신용카드 발급 지원을 통해 금융 생활을 회복할 수 있다는 점을 강조합니다. 특히, 채무조정 중에도 일반 체크카드는 정상적으로 사용할 수 있으며, 상환 기간이 쌓일수록 이용 가능한 카드 혜택의 폭이 넓어진다는 공통된 의견을 제시하고 있습니다. 연체 일수에 따른 채무조정 제도의 차이점과 각 제도의 지원 내용에 대한 상세한 설명도 포함되어 있습니다.
신용회복위원회 채무조정 신청 전에는 총 채무액 기준(무담보 5억 원, 담보 10억 원 이하)과 최저생계비 이상의 소득 요건을 반드시 확인해야 합니다. 또한, 최근 6개월 이내 신규 발생 채무원금이 총 채무원금의 30% 미만이어야 하는 등 별도의 요건이 있으므로 연체 일수만으로 대상 여부가 결정되지 않음을 유의해야 합니다. 이러한 세부 조건들을 미리 파악하는 것이 중요합니다.