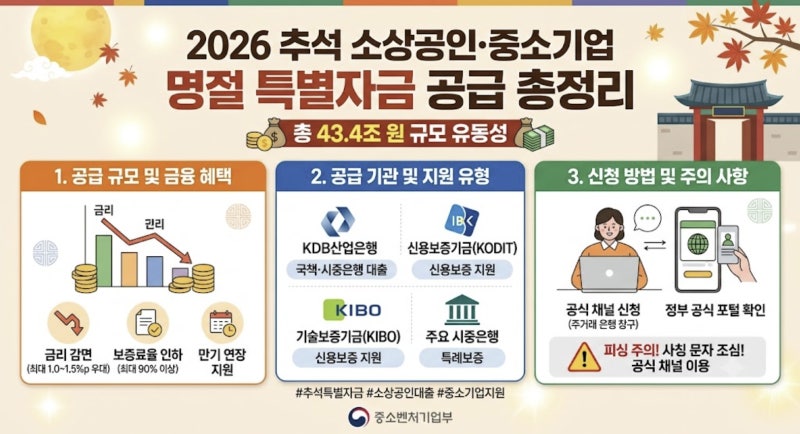
2026년 추석을 앞두고 정부가 소상공인 및 중소기업에 43조 4,000억 원 규모의 명절자금을 공급한다고 발표하여 많은 관심이 집중되고 있습니다. 이는 명절 전후 기업의 자금 유동성을 보완하기 위한 정책으로, 원재료 구입비, 임차료, 인건비 등 운영자금이 필요한 사업자들에게 중요한 기회가 될 수 있습니다. 특히 명절 기간 카드 매출 증가에도 불구하고 현금 유동성 부족으로 어려움을 겪는 '흑자 도산' 상황을 예방하는 데 목적이 있습니다.
일부 블로거들은 43조 원이 현금성 지원금으로 오해될 수 있음을 지적하며, 실제로는 정책금융기관과 은행권이 공급하는 신규 대출 및 보증의 총 규모임을 강조합니다. 즉, 모든 소상공인에게 자동 지급되는 것이 아니라 금융기관의 심사를 거쳐야 이용할 수 있는 금융지원 형태입니다. 또한, 기존 대출 및 보증의 만기가 돌아오는 62조 4,000억 원에 대해서도 1년 만기 연장이 지원되므로, 신규 자금과 함께 기존 대출 관리 방안도 함께 고려해야 한다고 조언합니다.
소상공인 명절 대출을 신청하기 전에는 소상공인시장진흥공단(소진공) 홈페이지에서 최신 공고를 확인하고, NICE 또는 KCB 신용점수 및 국세·지방세 완납 여부를 미리 점검하는 것이 중요합니다. 일반 신용대출보다 낮은 2~3%p 금리로 이자 부담을 줄일 수 있는 정책자금의 특성을 이해하고, 필요한 서류를 사전에 준비하여 자금 확보 계획을 세우는 것이 현명한 접근 방법입니다.