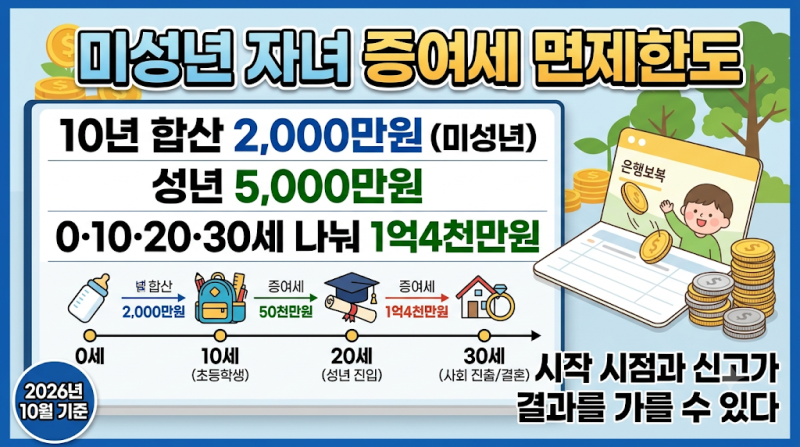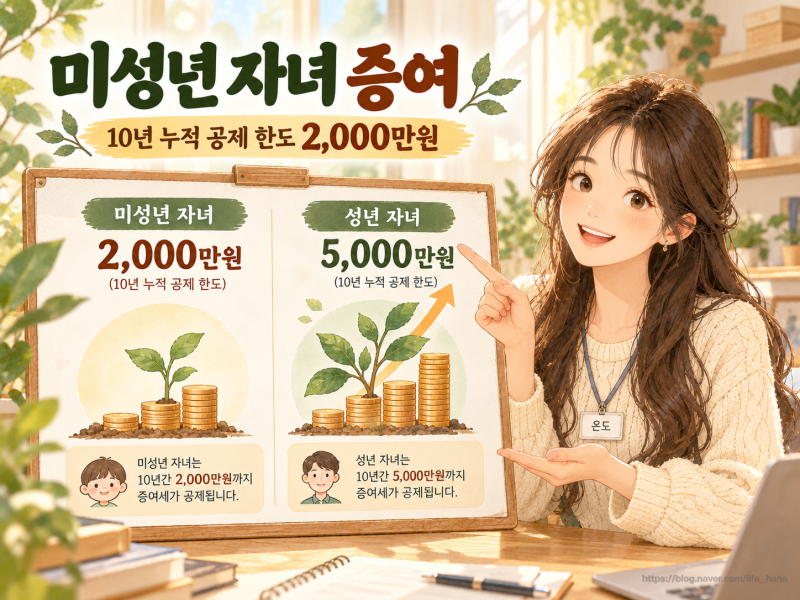
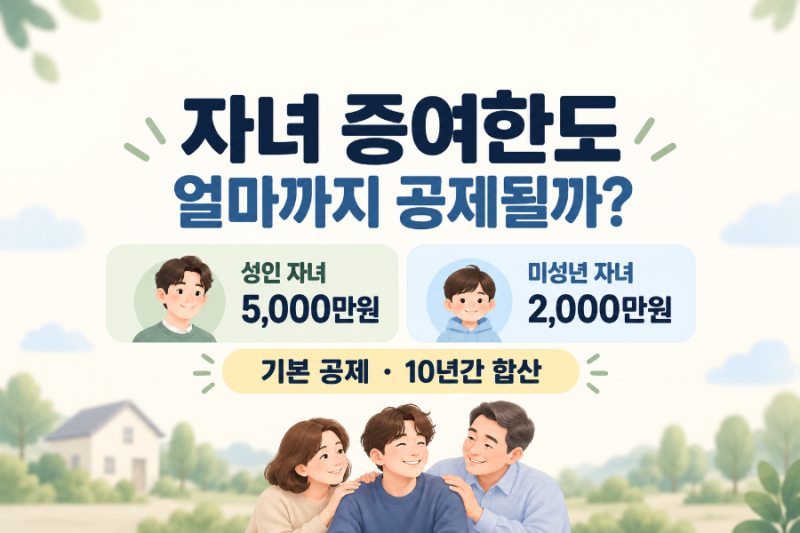
성년 자녀 증여한도는 10년 합산 5천만원으로, 미성년 자녀는 2천만원으로 설정되어 있습니다. 이는 자녀에게 재산을 증여할 때 세금 없이 줄 수 있는 최대 금액을 의미하며, 많은 부모들이 자녀의 독립이나 자산 형성을 돕기 위해 이 한도를 활용하고 있습니다. 특히 2026년에는 증여 한도 상향 논의가 있었으나 아직 확정되지 않아 현재는 기존 기준을 적용해야 합니다.
블로거들은 증여 한도 계산 시 10년 합산 기준의 중요성을 강조하며, 부모 각각이 아닌 직계존속 전체를 합산하여 한도를 적용해야 한다고 설명합니다. 또한, 증여 시기를 나누어 한도를 새로 만들거나, 결혼 및 출산 시 추가되는 혼인공제 1억원을 활용하는 방법 등 다양한 절세 전략을 제시하고 있습니다. 다만, 혼인공제와 출산공제는 합산하여 최대 1억원까지 적용된다는 점을 명확히 안내하고 있습니다.
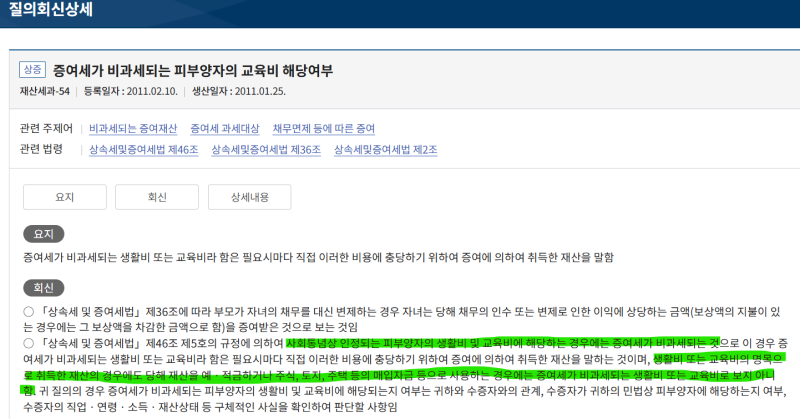
자녀 증여 시에는 증여받는 날을 기준으로 과거 10년간의 증여액을 합산하여 계산해야 합니다. 생활비나 교육비 등 사회 통념상 인정되는 지출은 증여세가 부과되지 않으므로, 이러한 항목들을 잘 구분하는 것이 중요합니다. 증여세 신고는 재산을 받은 자녀가 직접 해야 하며, 한도 내라고 해도 신고를 하지 않으면 문제가 발생할 수 있으므로 정확한 신고 절차를 따르는 것이 필요합니다.