
육아휴직 중 신용대출은 휴직으로 인한 소득 감소에도 불구하고 다양한 방식으로 이용 가능합니다. 특히 주택담보대출의 경우, 휴직 전 소득을 인정받거나 원금 상환을 유예하는 제도가 마련되어 있어 육아휴직자들의 금융 부담을 덜어주고 있습니다. 공무원연금공단 대부나 교직원공제회 단독대여와 같이 특정 직군을 위한 대출 상품은 휴직 중에도 비교적 명확하게 이용할 수 있습니다.
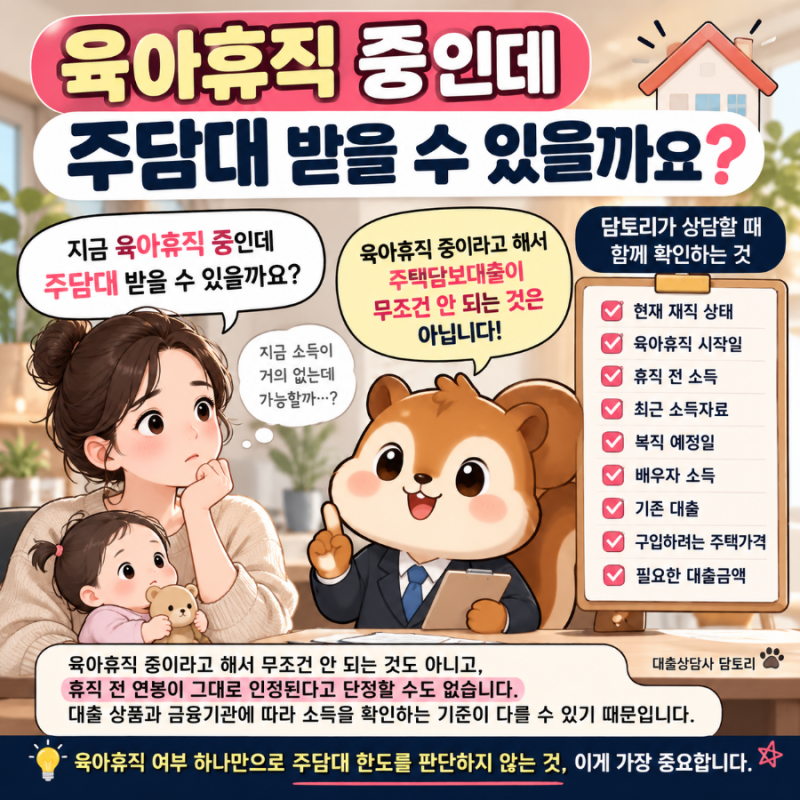
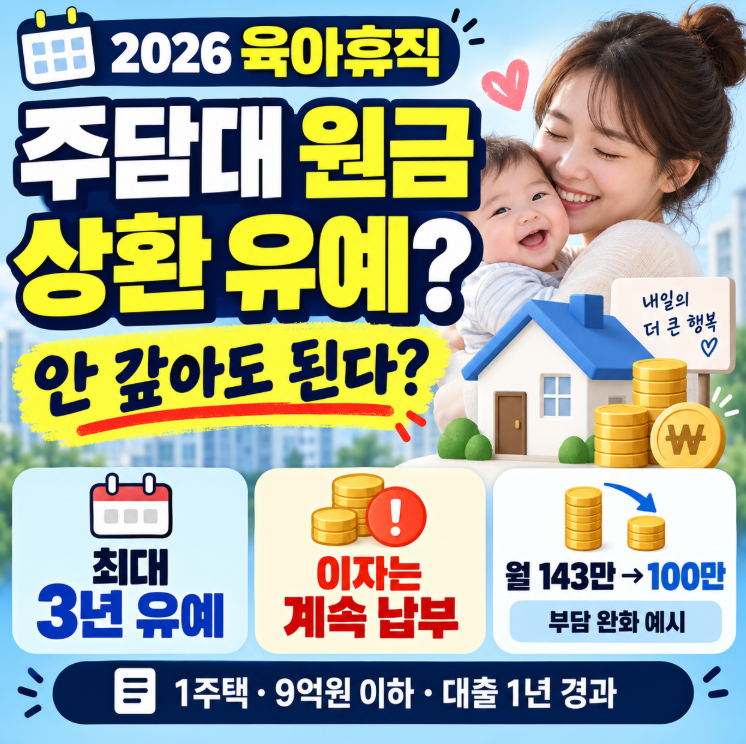
블로거들은 육아휴직 중 대출 심사 시 현재 소득뿐만 아니라 휴직 전 소득, 재직 상태, 복직 예정일, 배우자 소득 등 다양한 요소를 종합적으로 고려해야 한다고 강조합니다. 일부는 정책모기지인 디딤돌대출의 경우 휴직 직전 연소득을 인정받을 수 있다고 설명하지만, 일반 은행의 심사 기준과는 다를 수 있음을 명확히 구분해야 한다고 조언합니다. 또한, 주택담보대출 원금 상환 유예 제도는 최대 3년까지 가능하지만, 이자는 계속 납부해야 한다는 점을 주의해야 합니다.
육아휴직 중 대출을 고려한다면, 자신의 상황에 맞는 대출 상품을 찾기 위해 현재 재직 상태, 휴직 시작일, 복직 예정일 등 개인 정보를 정확히 파악하는 것이 중요합니다. 특히 공무원연금공단 대부나 교직원공제회 단독대여는 적립금을 기반으로 하여 휴직 중에도 이용하기 용이하므로 해당 직군이라면 적극적으로 알아보는 것이 좋습니다. 대출 상품별 소득 인정 기준과 상환 유예 조건을 꼼꼼히 확인하여 현명하게 활용하시기 바랍니다.