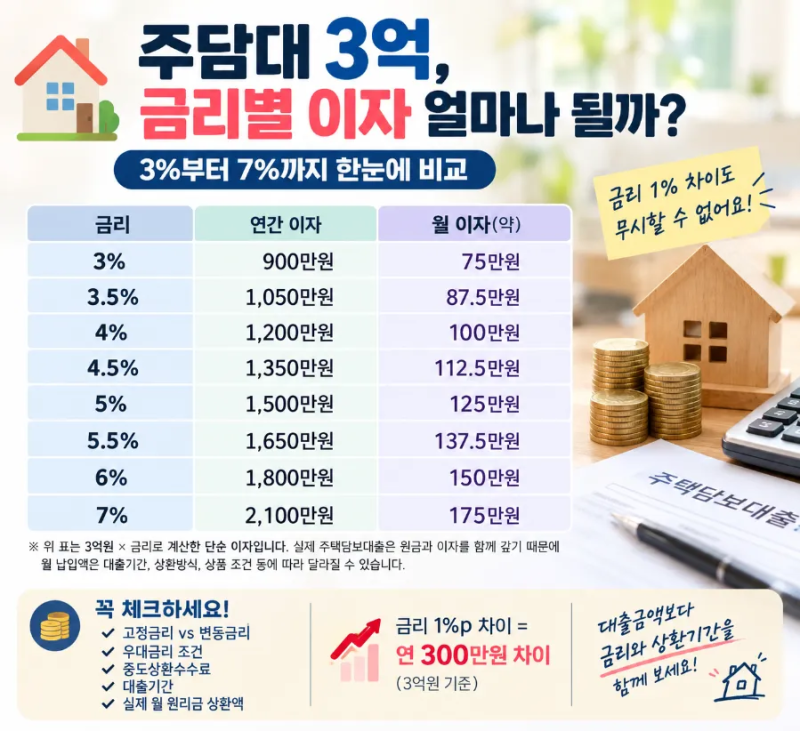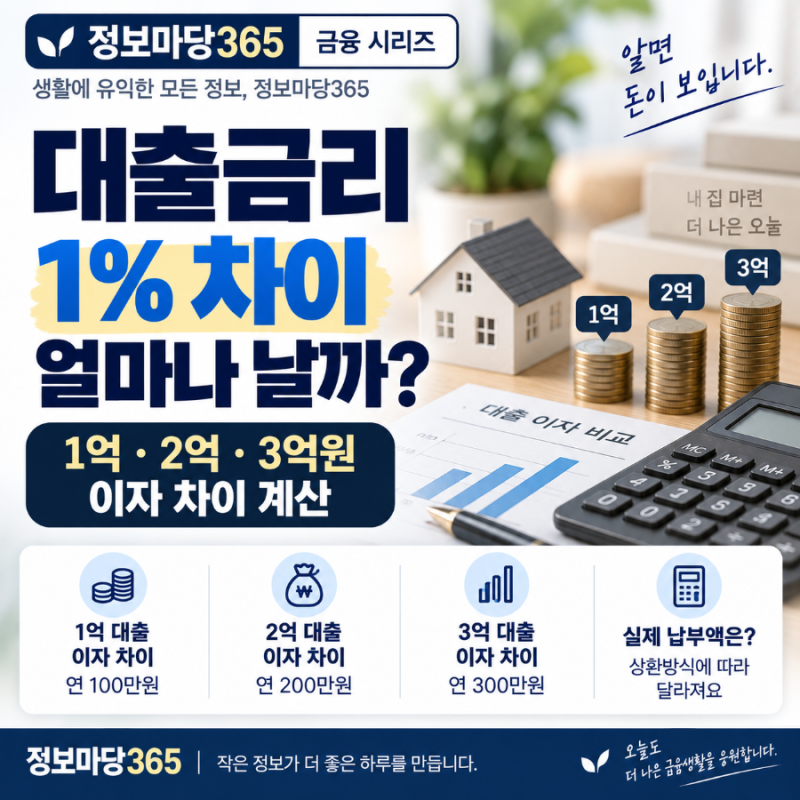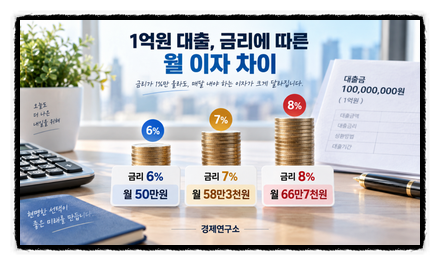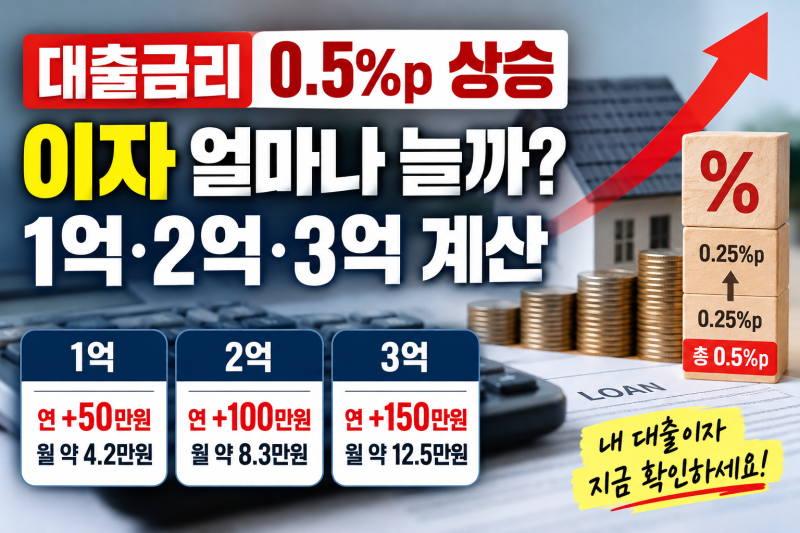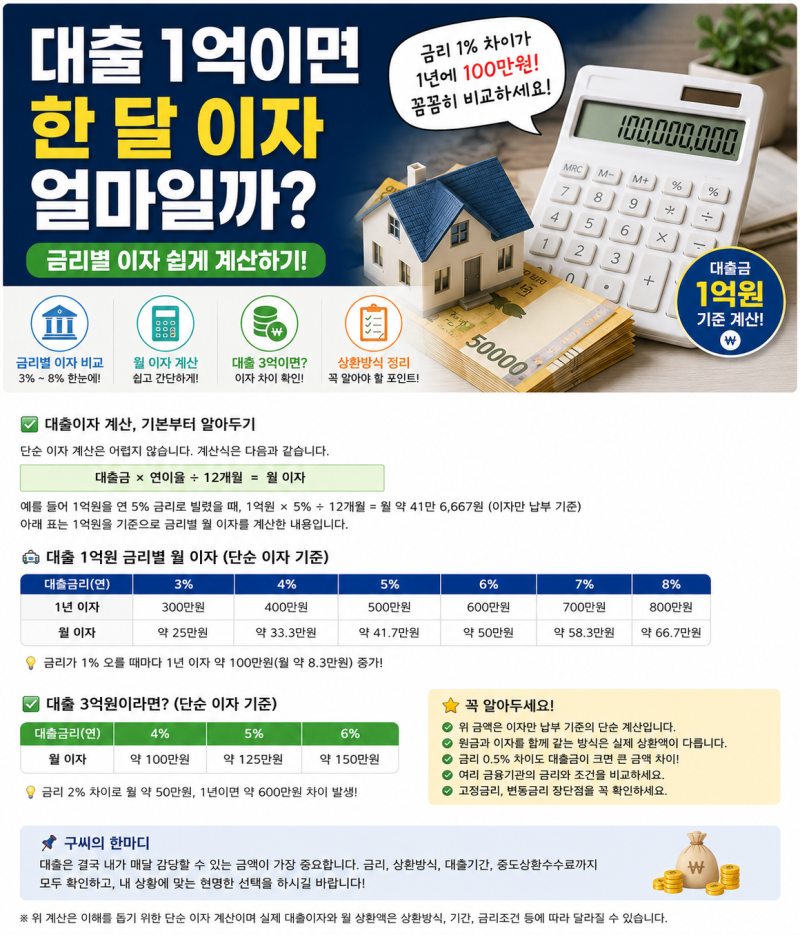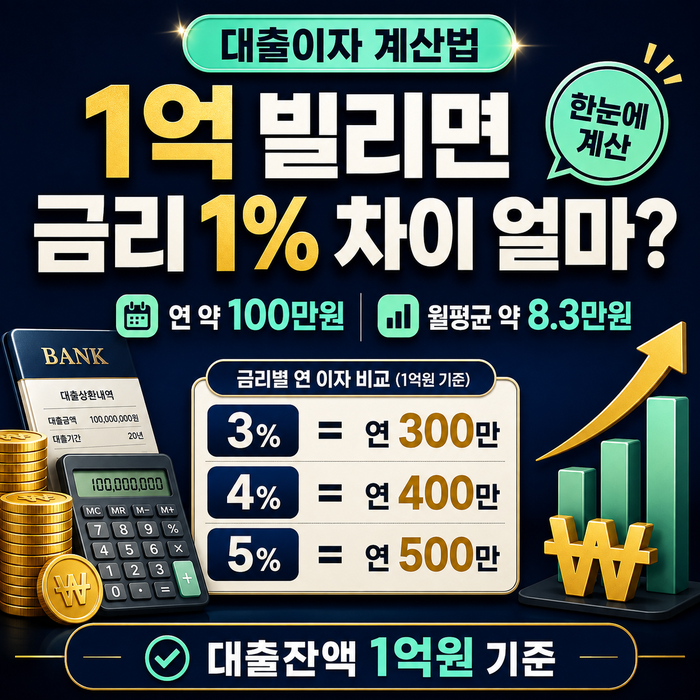
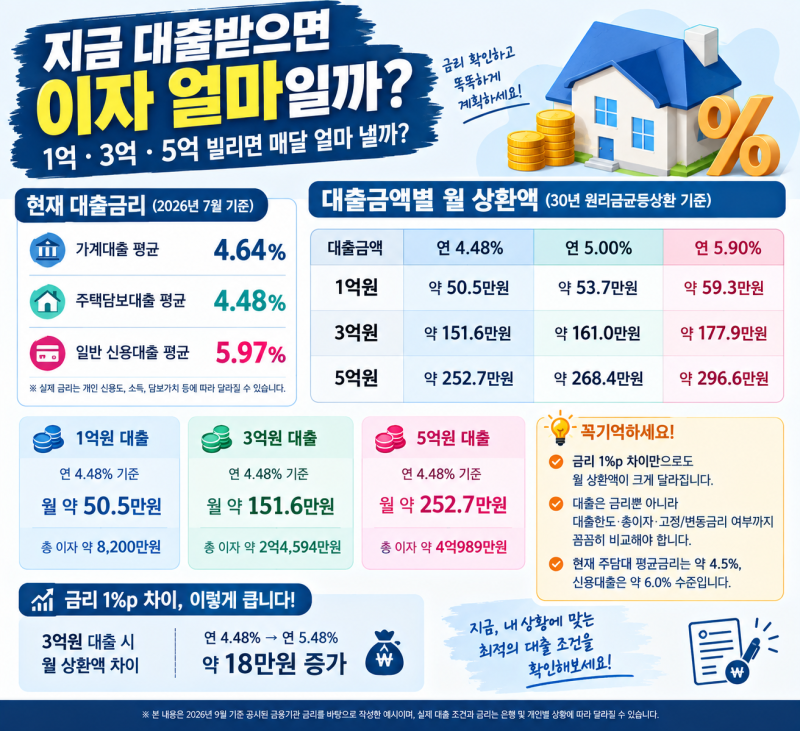
일억대출이자는 대출 금액이 1억 원일 때 발생하는 이자를 의미하며, 특히 금리 변동에 따른 이자 부담 변화에 대한 관심이 높습니다. 주택담보대출과 같이 큰 금액을 장기간 빌릴 경우, 단 1%포인트의 금리 차이가 연간 수백만 원의 이자 차이를 발생시킬 수 있어 신중한 접근이 필요합니다. 많은 블로거들이 1억 원 대출을 기준으로 금리별 이자 계산법과 그 중요성을 강조하고 있습니다.
실제 블로그 분석에 따르면, 1억 원 대출 시 금리 1%포인트 차이는 연간 약 100만 원의 이자 차이를 만듭니다. 이는 월별로 환산하면 상당한 금액으로, 대출 상환 방식(원금균등상환, 원리금균등상환)에 따라서도 월 납입액이 크게 달라질 수 있습니다. 특히 원리금균등상환은 매달 같은 금액을 납부하지만, 원금균등상환은 초반 부담이 크더라도 전체 이자 부담을 줄일 수 있다는 장점이 있습니다.
대출을 고려할 때는 단순히 금리만 볼 것이 아니라, 상환 방식과 대출 기간에 따른 총 이자액을 면밀히 비교해야 합니다. 일부 블로거들은 1억 원을 은행에 예금했을 때의 이자와 대출 이자를 비교하며, 금리 차이가 목돈에 미치는 영향을 강조하기도 합니다. 대출 상품 선택 시에는 자신의 상환 능력과 계획에 맞는 최적의 조건을 찾는 것이 중요합니다.