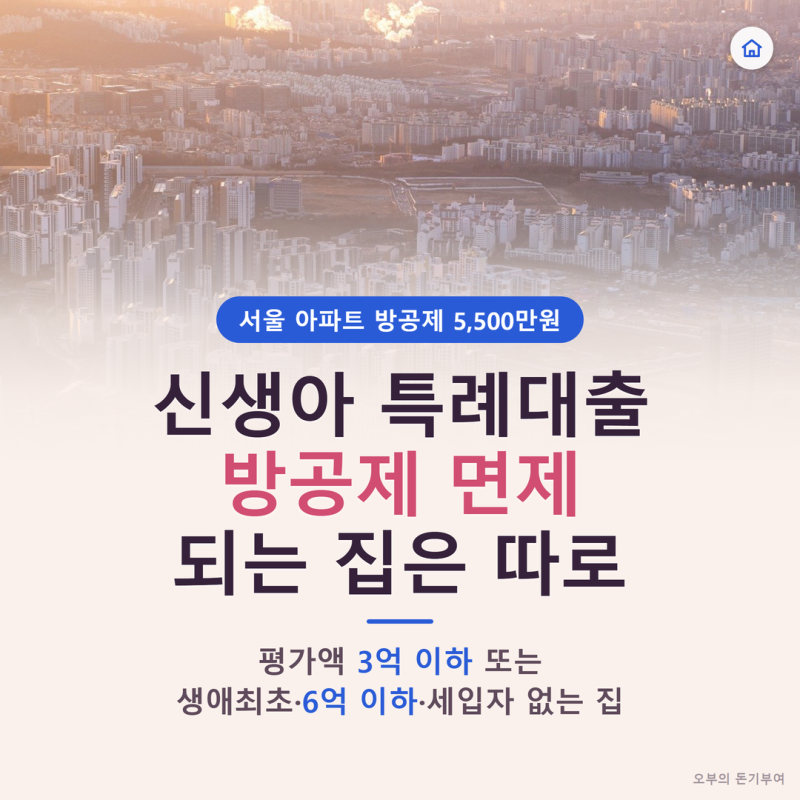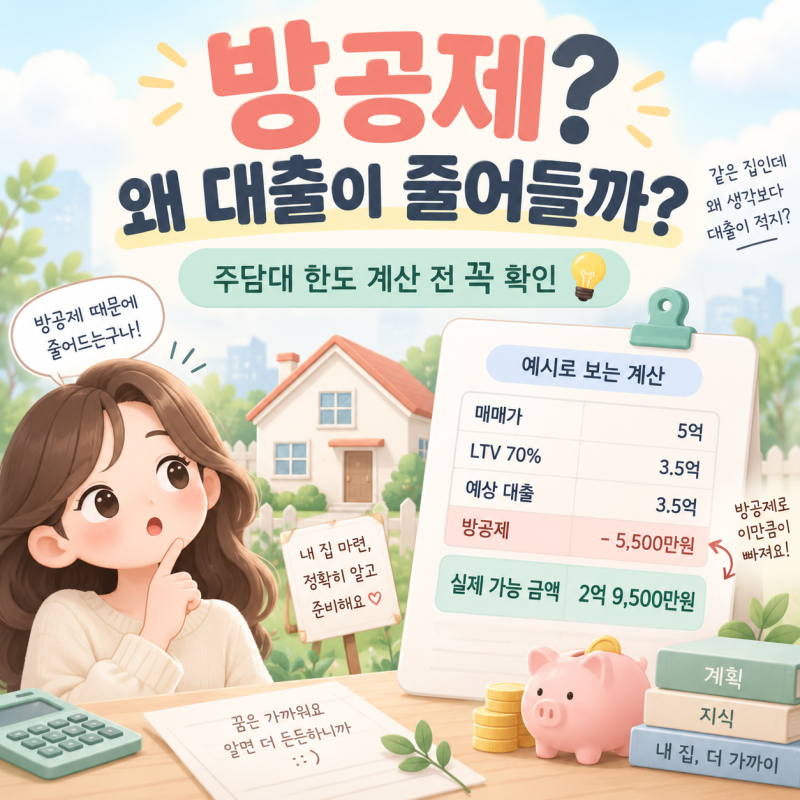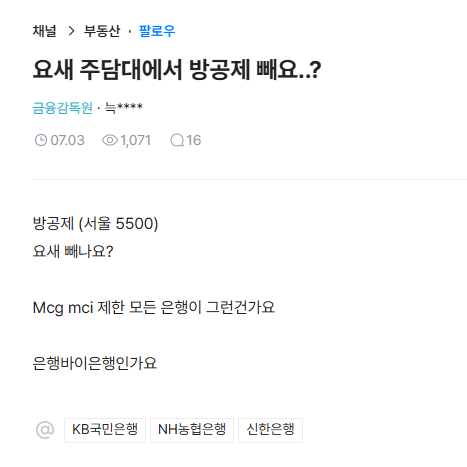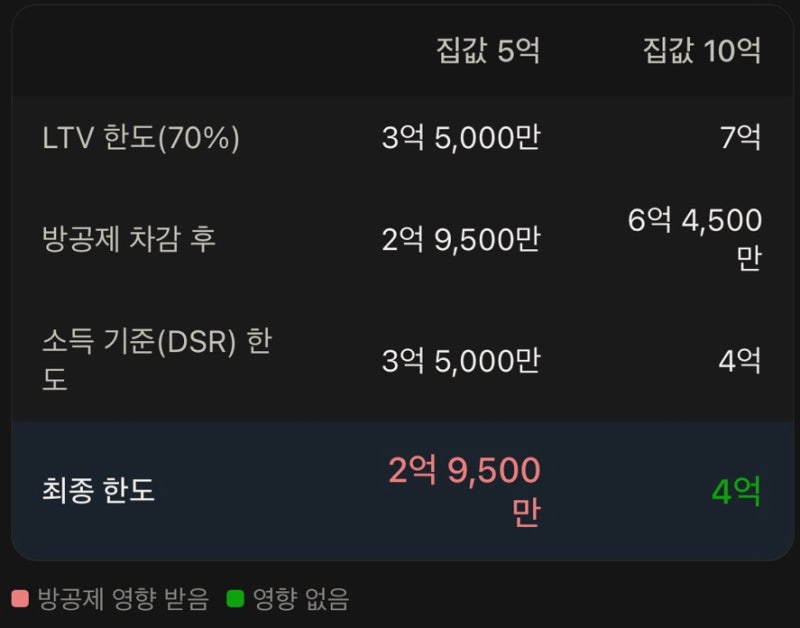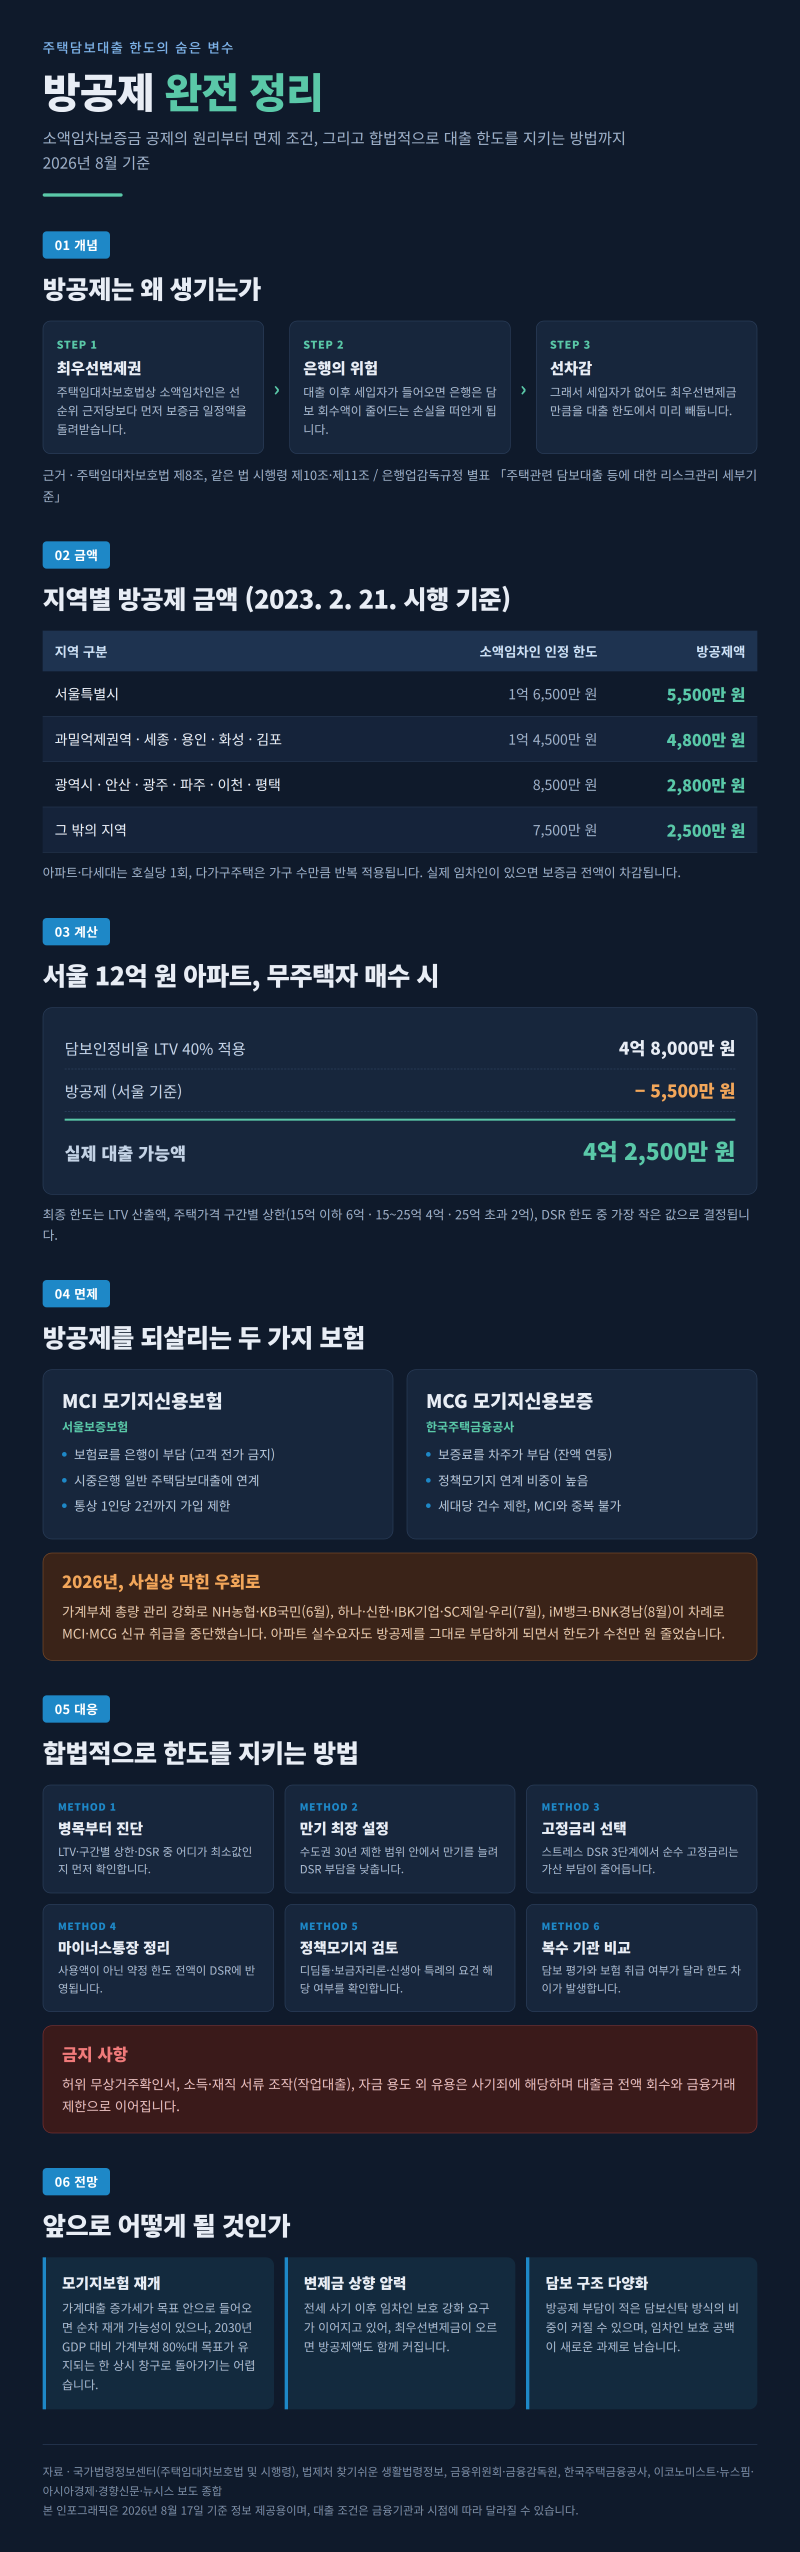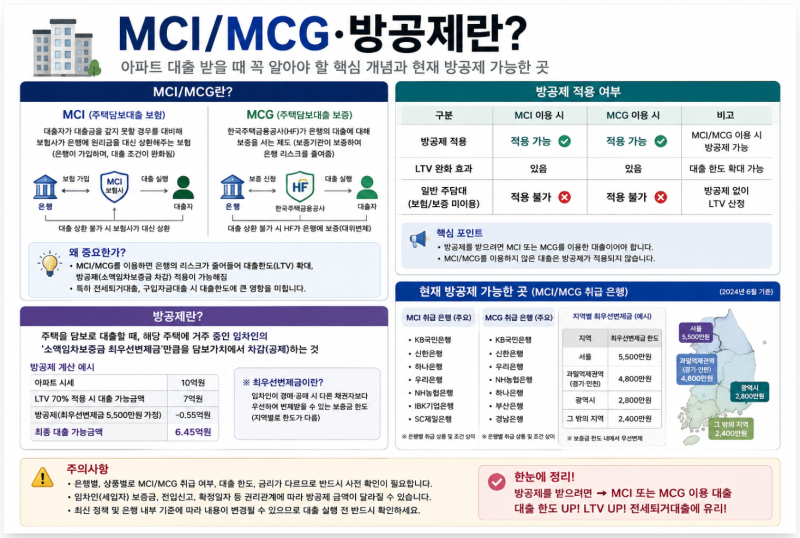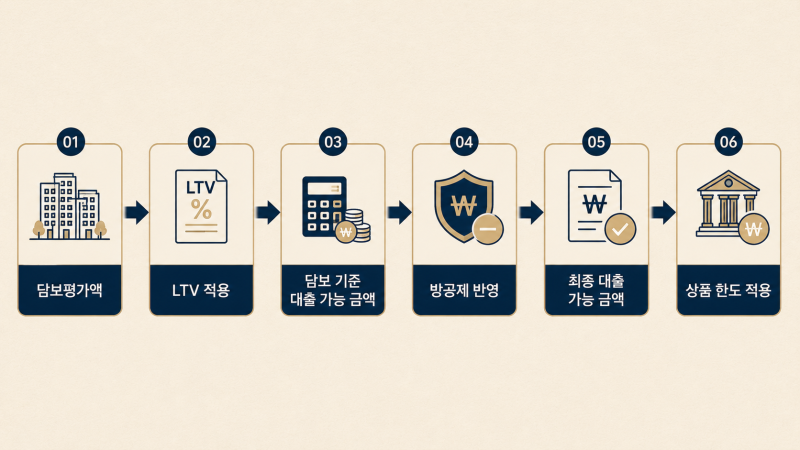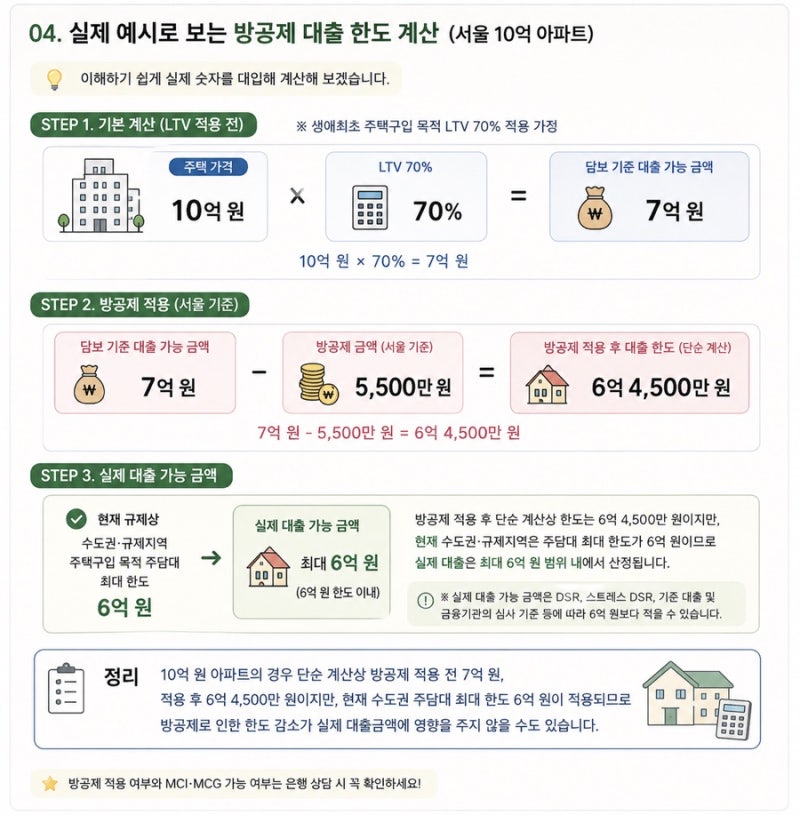

서울 지역에서 주택담보대출을 받을 때 흔히 접하는 '방공제'는 소액임차보증금 최우선변제금 차감 제도를 의미합니다. 이는 주택임대차보호법에 따라 소액임차인이 경매 시 최우선으로 변제받을 수 있는 금액을 은행이 미리 대출 한도에서 공제하는 것으로, 특히 서울은 5,500만원이 적용되어 대출 실행 시 예상보다 낮은 한도를 받게 되는 주요 원인이 됩니다. 이로 인해 주택 구입이나 추가 자금 마련 시 자금 계획에 차질이 발생할 수 있어 많은 차주들이 어려움을 겪고 있습니다.
블로거들은 방공제가 적용되는 다양한 상황과 그에 따른 대출 한도 변화를 구체적인 사례를 들어 설명하고 있습니다. 특히 디딤돌대출과 같은 공적 대출 상품에서 MCG(모기지신용보증)나 HF 구입자금보증을 신청했음에도 방공제가 적용되는 경우에 대한 혼란을 지적하며, 수도권 아파트에 한정하여 소액임차보증금 공제가 의무 적용되는 점을 강조합니다. 또한, MCI(모기지신용보험)나 MCG를 활용하여 줄어든 대출 한도를 복구하는 방법도 함께 제시하고 있어, 대출 차주들의 이해를 돕고 있습니다.
방공제로 인한 대출 한도 축소를 피하거나 보완하기 위한 실질적인 해결 방안들이 제시됩니다. MCI 취급 보험사 활용, 부족분 2순위 후순위 결합, 개인사업자 운전자금 전환 등이 그 예시입니다. 특히, 보증보험 가입 중단 여파로 인해 5,500만원 한도 축소를 겪는 경우가 많으므로, 대출 신청 전 지역별 방공제 금액과 면제 조건을 정확히 확인하고, 다양한 금융 상품의 적용 기준을 면밀히 비교 검토하는 것이 중요합니다.