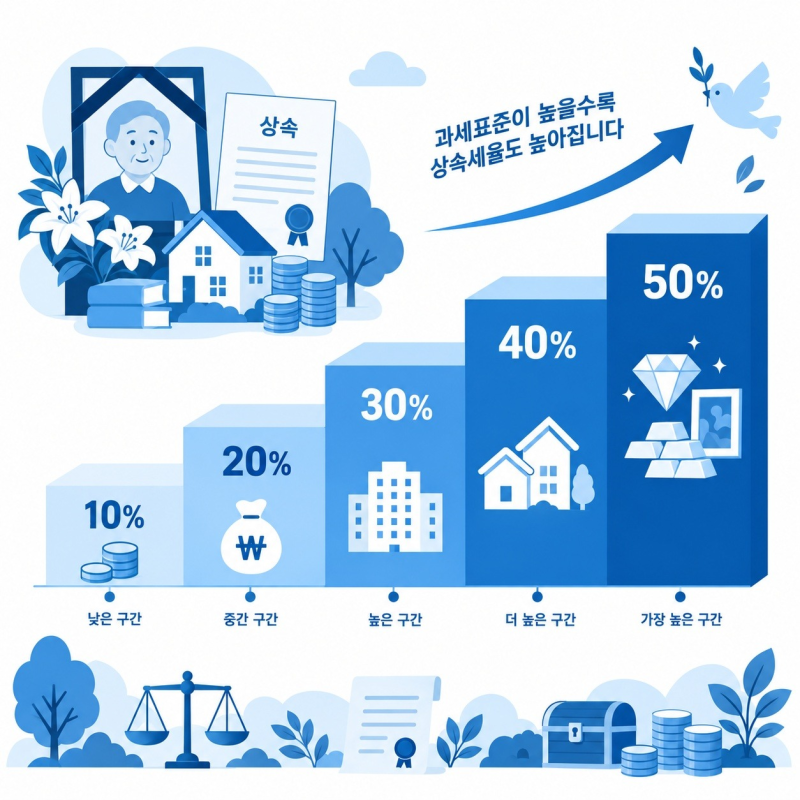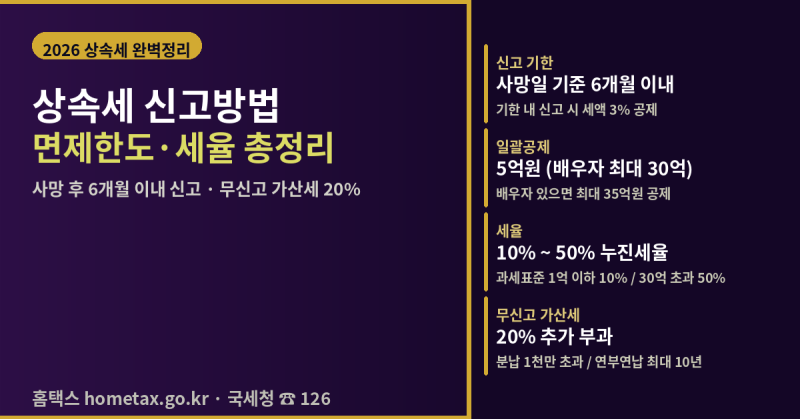

상속세는 사망으로 재산이 상속될 때 부과되는 세금으로, 상속개시일이 속하는 달의 말일부터 6개월 이내에 신고 및 납부해야 합니다. 이 기한을 넘기면 산출세액의 20%에 달하는 무신고 가산세가 부과될 수 있어 주의가 필요합니다. 상속세율 자체는 과세표준 1억 원 이하 10%부터 30억 원 초과 50%까지 5단계로 구성되어 있으며, 이는 증여세율과 동일합니다.
블로거들은 상속세율보다 과세표준을 정확히 파악하는 것이 중요하다고 강조합니다. 과세표준은 전체 재산에서 채무, 장례비, 상속공제를 모두 뺀 금액으로, 배우자와 자녀가 상속받는 경우 일괄공제 5억 원과 배우자상속공제 최소 5억 원을 합쳐 10억 원까지는 과세표준이 남지 않는 경우가 많습니다. 특히 사망 전 10년 이내 상속인에게 증여한 재산은 상속재산에 합산되므로, 이를 누락하면 가산세가 부과될 수 있습니다.
상속세 신고 시에는 사전 증여 합산 여부와 다양한 공제 항목을 꼼꼼히 확인해야 합니다. 동거주택 상속공제와 금융재산 상속공제 등 추가 공제 제도를 활용하면 세금 부담을 크게 줄일 수 있습니다. 또한, 상속세 개편안 논의가 활발하지만 현재 상속이 발생했다면 현행 기준으로 계산해야 하므로, 신고 직전에는 국세청 공식 발표를 확인하는 것이 안전합니다.