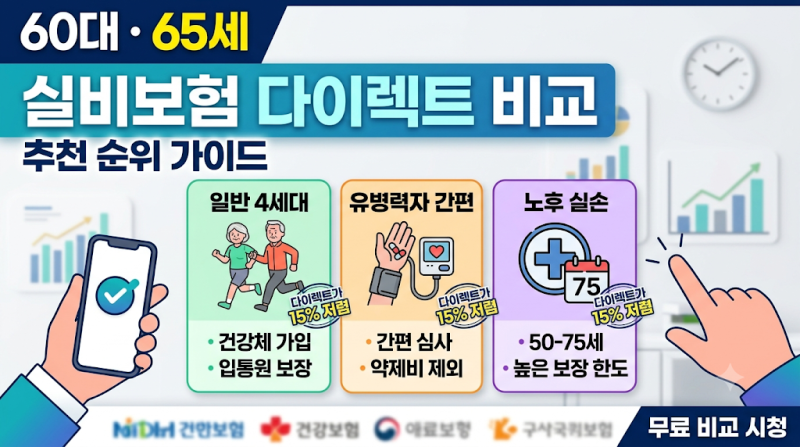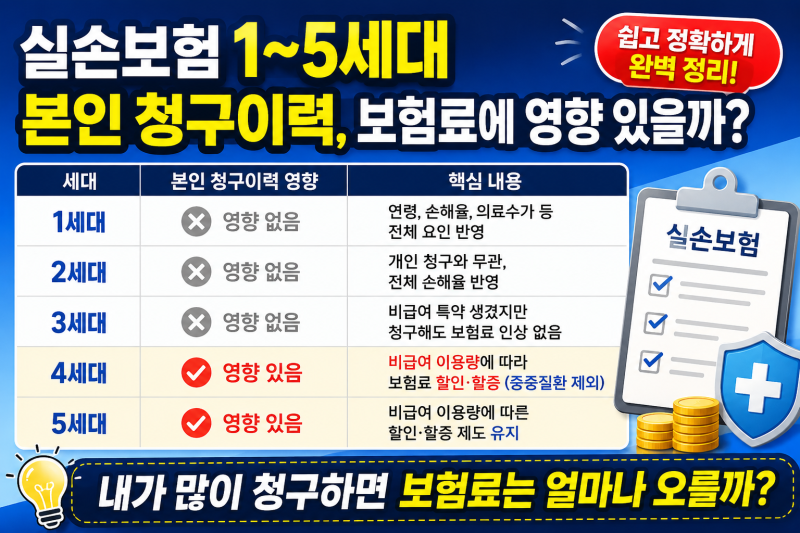


4세대 유병자 실손의료비보험은 병력이 있거나 약을 복용하는 분들도 가입할 수 있도록 문턱을 낮춘 상품입니다. 하지만 통원 치료 시 약값(처방조제비)과 도수치료, 체외충격파, 비급여 주사, MRI 등 3대 비급여 치료비는 보상에서 제외됩니다.
이는 만성질환자의 빈번한 약물 복용과 과잉 진료 우려가 큰 비급여 항목으로 인한 손해율 상승을 막아 보험료 인상을 억제하기 위함입니다.
많은 가입자가 가입 문턱이 낮아진 점을 긍정적으로 평가하지만, 실제 보장 내용을 확인하거나 보험금 청구 시 약값 및 3대 비급여 제외로 인해 당황하는 경우가 많습니다.
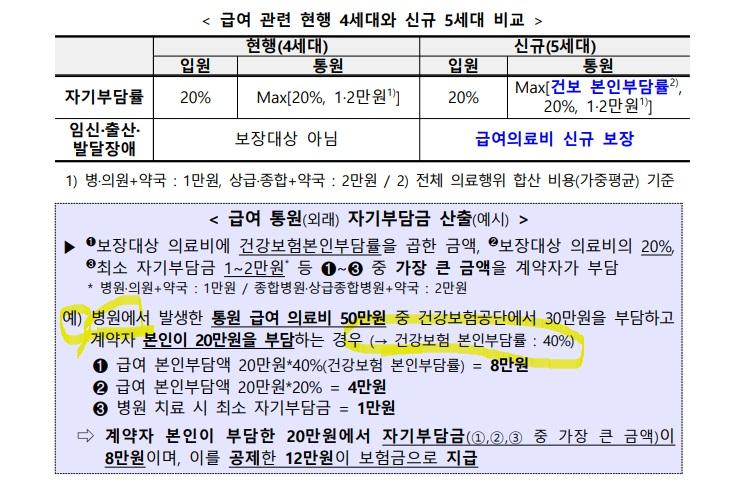
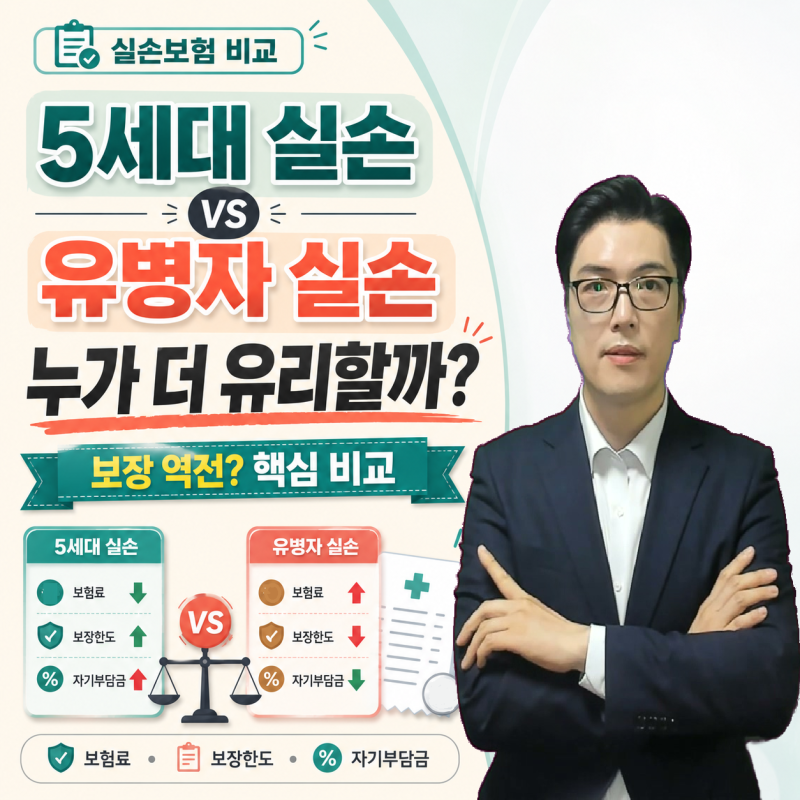
5세대 실손보험과 비교할 때 단순히 자기부담률 30%만 보고 유병자 실손이 유리하다고 판단하기보다는, 보장 범위의 차이를 면밀히 살펴보는 것이 중요합니다.
따라서 4세대 유병자 실손은 가입이 용이하다는 장점이 있지만, 축소된 보장 범위에 대비하여 추가적인 보험 가입을 고려하는 것이 현명합니다.
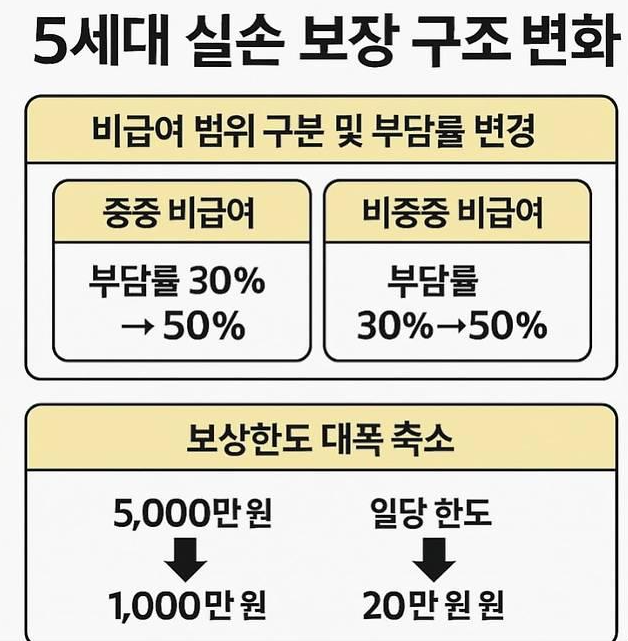
중증 질환에 대한 보장은 유지하면서 비중증 비급여에 대한 자기부담을 높인 5세대 실손과 달리, 유병자 실손은 가입 문턱을 낮추는 데 초점을 맞추었으므로 신중한 선택이 필요합니다.