
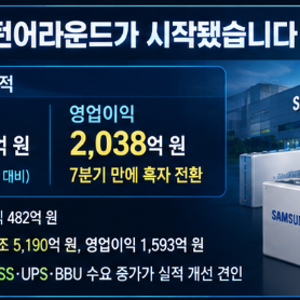
삼성SDI는 2026년 2분기 7분기 만에 영업이익 흑자 전환을 달성하며 실적 턴어라운드의 신호탄을 쏘아 올렸습니다. 매출은 전년 동기 대비 18.5% 증가한 3조 7,688억 원, 영업이익은 2,038억 원을 기록했으며, 특히 배터리 부문 자체의 흑자 전환이 주목받고 있습니다. 이는 제품 믹스 개선과 ESS, UPS, BBU 수요 증가가 복합적으로 작용한 결과로 분석됩니다.
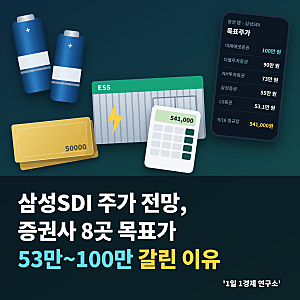
증권사들은 삼성SDI의 목표주가를 53만 원에서 100만 원까지 다양하게 제시하며, 이는 전기차(EV) 부진을 ESS 성장이 얼마나 상쇄할지에 대한 판단 차이에서 비롯됩니다. 높은 목표가를 제시한 증권사들은 ESS 수주 확대와 3분기 실적 개선, 삼성디스플레이 지분 매각에 따른 현금 유입을 긍정적으로 평가합니다. 반면, 일부에서는 전기차 배터리 점유율 하락과 미국 ESS 시장 내 중국 경쟁 심화를 우려하며 신중한 입장을 보이고 있습니다.
최근 블로그 후기들은 삼성SDI의 성장 동력이 전기차 배터리에서 ESS 및 AI 데이터센터용 배터리로 이동하고 있음을 강조합니다. 특히 미국 현지 생산을 통한 LFP 배터리 양산 계획과 전고체 배터리 등 차세대 기술 투자가 중장기적인 기업가치 상승 요인으로 부각되고 있습니다. 따라서 단기적인 주가 변동보다는 ESS 수주와 미국 생산 확대, 그리고 전기차 배터리 가동률 회복 여부를 종합적으로 살펴보는 전략이 필요합니다.