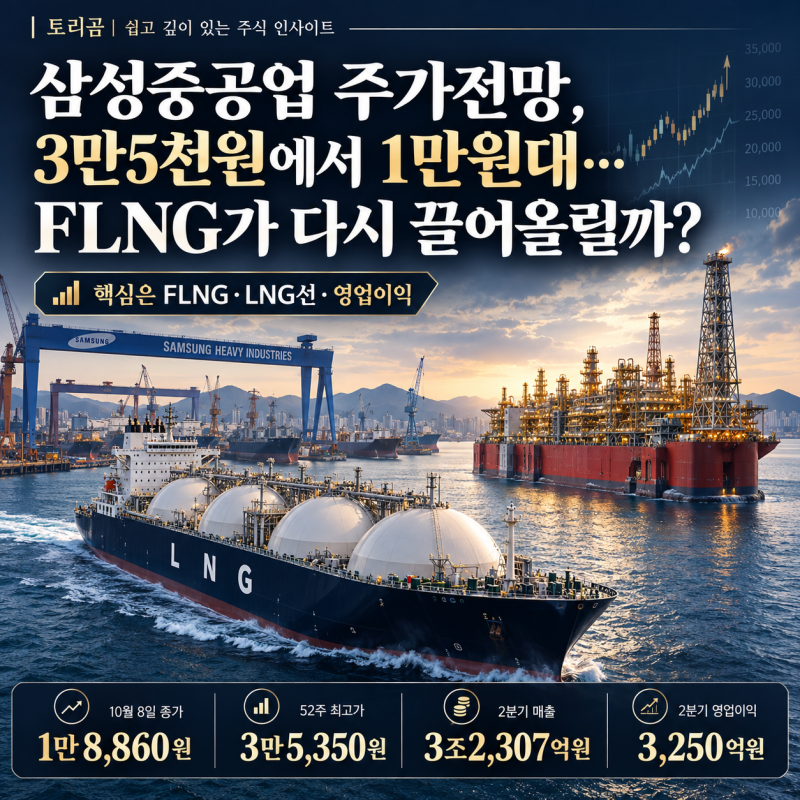
삼성중공업은 최근 매출과 영업이익이 크게 증가하며 조선업황 회복세를 실적으로 증명하고 있습니다. 특히 LNG선과 FLNG 등 고부가가치 선박 수주가 이어지면서 장기적인 성장 기대감이 주가에 반영되는 추세입니다. 그러나 높은 시장 기대치에 미치지 못하는 일회성 비용 발생이나 수주 지연 소식에 주가가 민감하게 반응하는 양상을 보이고 있습니다.
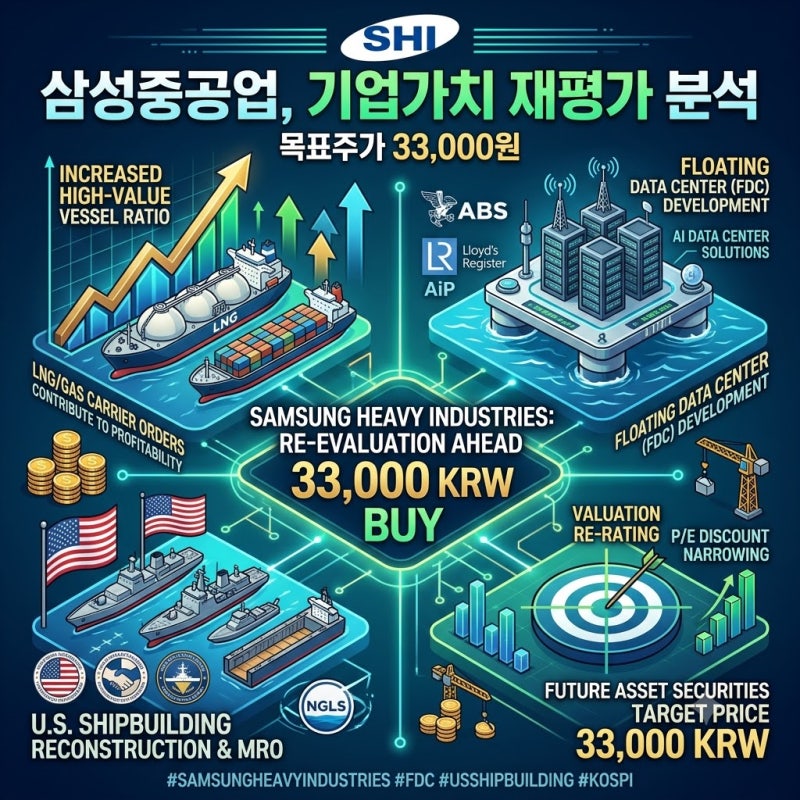
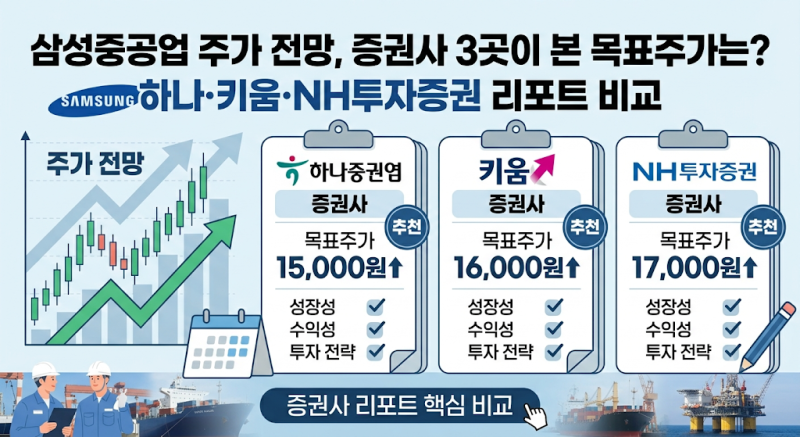
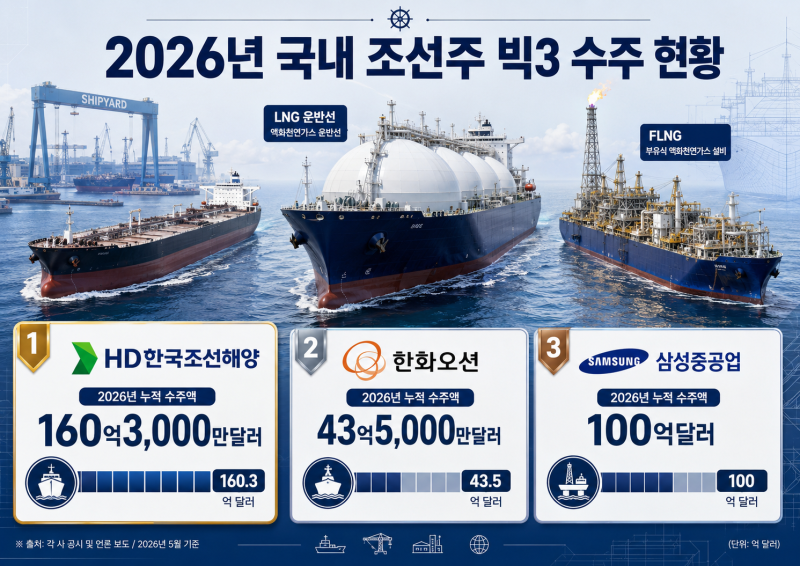
일부 투자자들은 삼성중공업의 실적 개선에도 불구하고 주가가 1만원대에 머무는 현상에 의문을 제기합니다. 반면 증권가에서는 124억 달러에 달하는 누적 수주액과 FLNG, 부유식 데이터센터 등 신사업 확장 가능성을 높이 평가하며 3만9천원대의 목표주가를 제시하기도 합니다. 이는 수주액이 곧바로 이익으로 연결되지 않고 공정 진행에 따라 매출과 이익이 반영되는 조선업의 특성 때문으로 분석됩니다.
향후 삼성중공업 주가 전망은 FLNG 추가 수주, LNG선 발주 지속 여부, 그리고 3분기 실적 발표에 따른 영업이익 증감에 크게 좌우될 것으로 보입니다. 특히 50MW급 부유식 데이터센터와 같은 새로운 성장 동력이 실제 수주로 이어질 경우 주가에 긍정적인 영향을 미 미칠 수 있으므로, 투자자들은 이러한 핵심 변수들을 면밀히 주시할 필요가 있습니다.