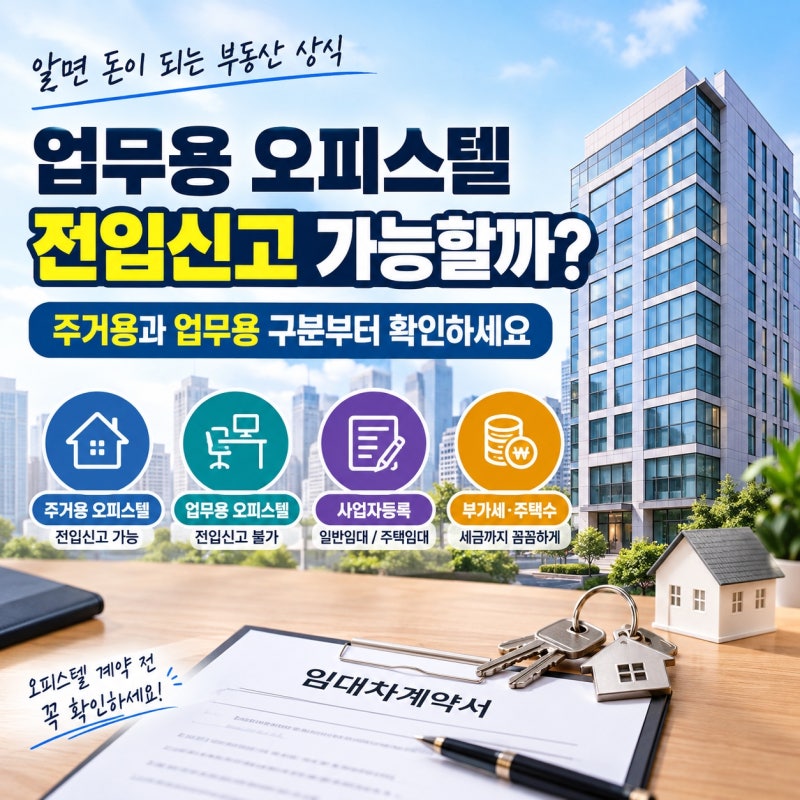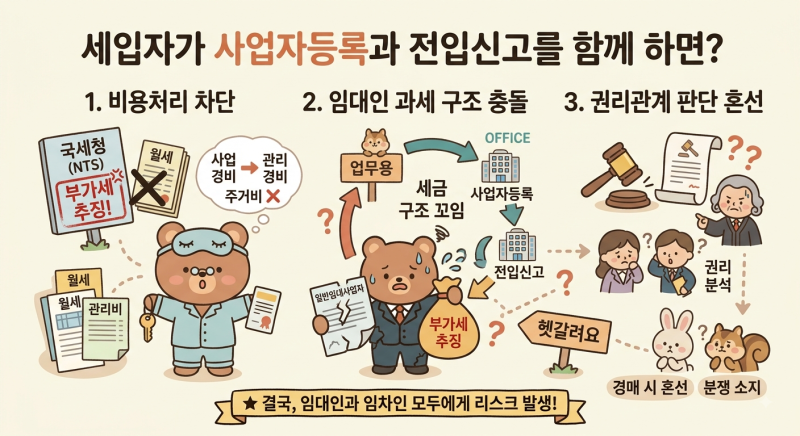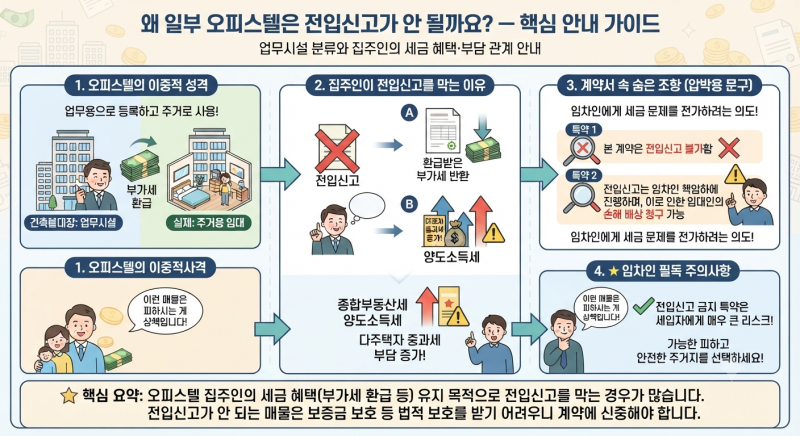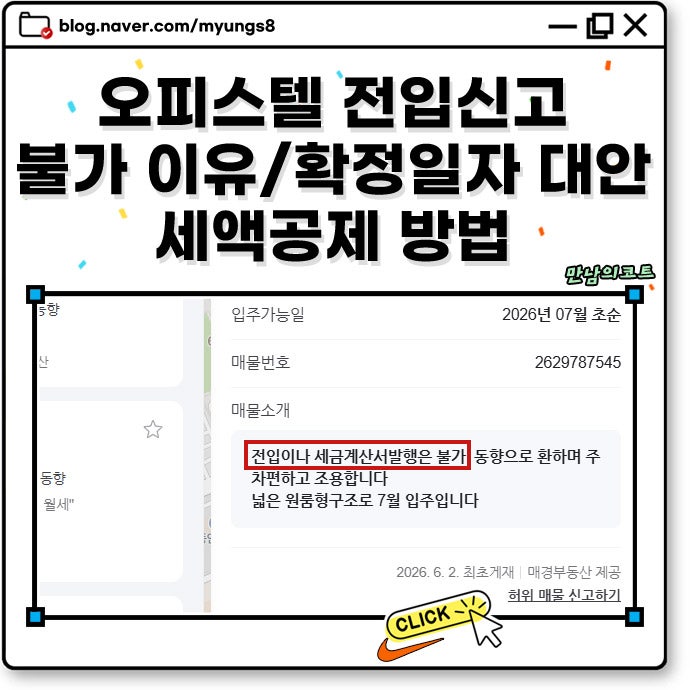
전입불가 오피스텔은 건축법상 업무시설로 분류되지만, 실제 주거 목적으로 사용되는 경우가 많아 임차인들에게 혼란을 줍니다. 임대인이 일반임대사업자로 등록하여 건물분 부가가치세 환급 혜택을 받았을 경우, 세입자의 전입신고는 해당 오피스텔을 주택으로 간주하게 하여 임대인의 세금 부담을 증가시킵니다. 이로 인해 임대인들은 전입불가 조건을 선호하며, 시장에는 전입불가 매물의 비중이 높은 편입니다.
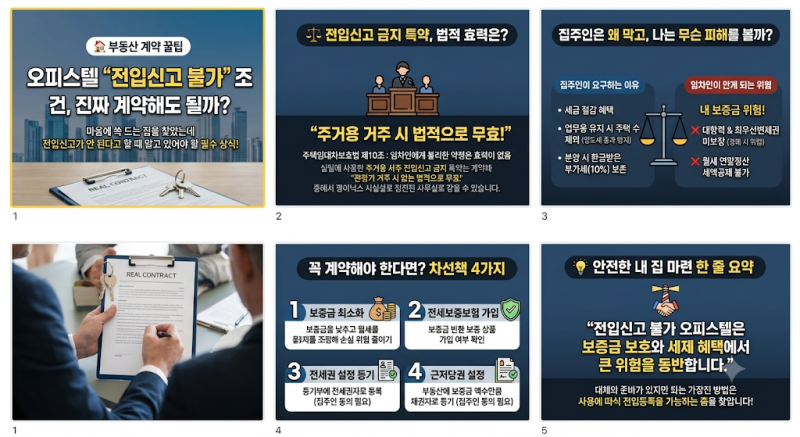
블로거들은 전입불가 오피스텔 계약 시 임차인의 보증금 보호 방안에 대해 다양한 관점을 제시합니다. 단순히 월세가 저렴하다는 이유만으로 계약하기보다는, 전입신고가 제한되는 구체적인 이유를 확인하고 보증금 보호 방법을 강구하는 것이 중요하다고 강조합니다. 특히 전세 계약의 경우, 전세보증금반환보증 가입 여부와 별개로 전입신고를 하지 않으면 주택임대차보호법상 대항력과 우선변제권을 확보하기 어려워 보증금 보호에 불리할 수 있다고 경고합니다.
따라서 전입불가 오피스텔을 계약할 때는 임대인의 세금 문제나 사업자 관련 사정 등을 명확히 파악해야 합니다. 임대인이 전입신고를 원하지 않는다고 해서 임차인이 전입신고를 할 수 없는 것은 아니므로, 계약 전 해당 호실의 구체적인 조건을 확인하고 보증금을 안전하게 지킬 수 있는 방안을 모색하는 것이 현명합니다.