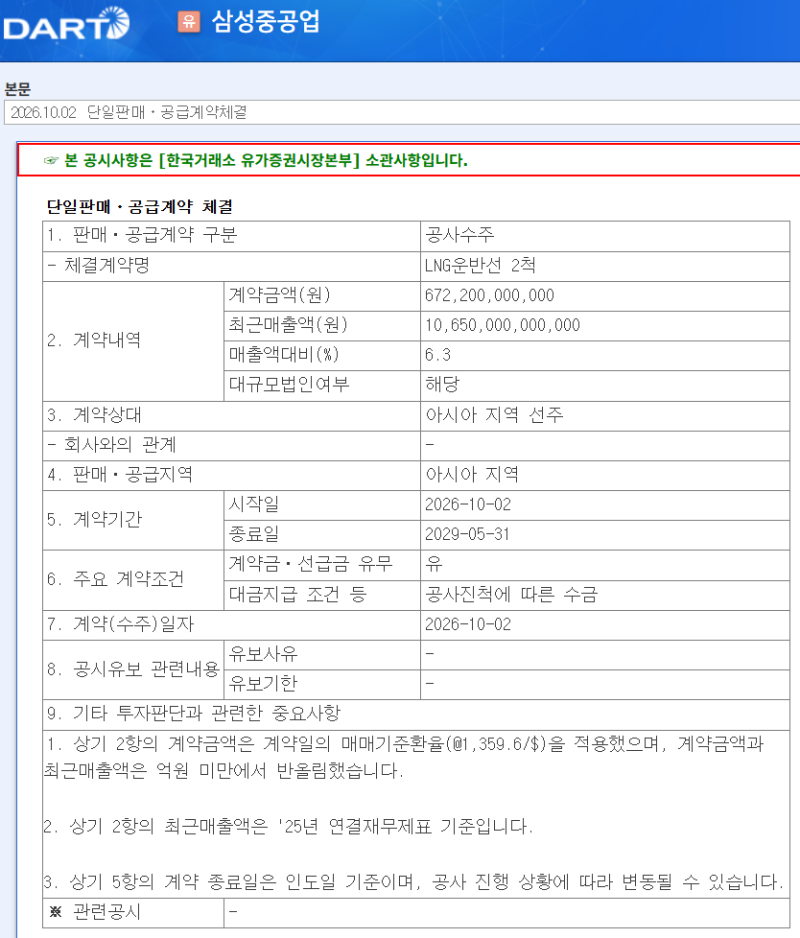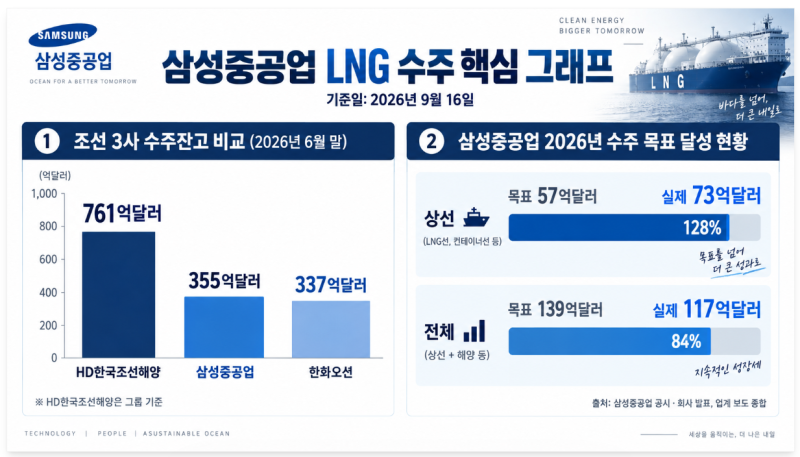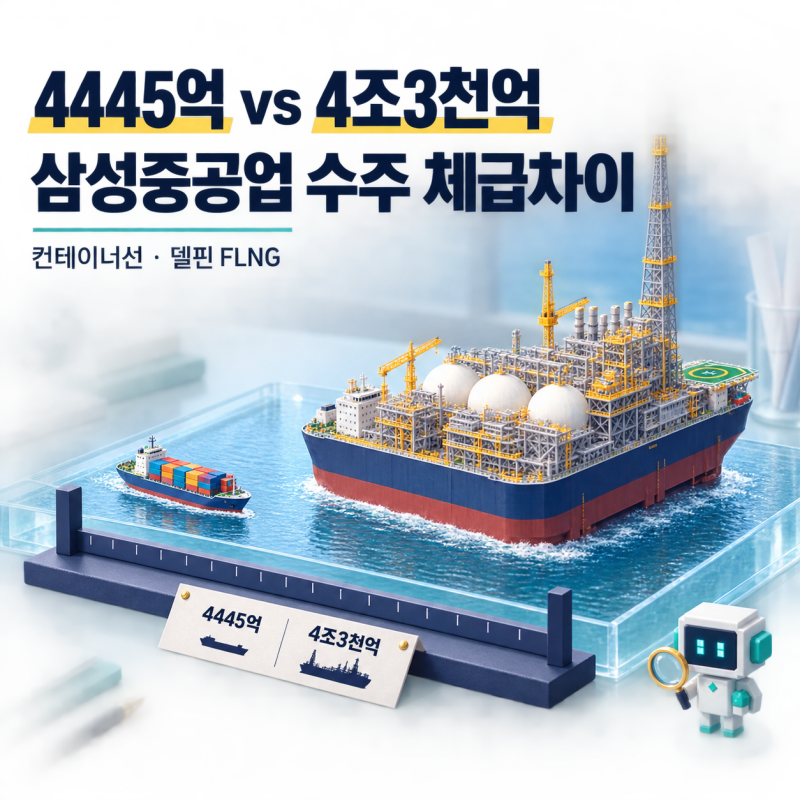
삼성중공업은 2026년 9월 말 기준 상선 수주 목표의 132%를 달성하며 총 46척, 119억 달러 규모의 수주 실적을 기록했습니다. 특히 LNG운반선 수주가 20척에 달하며 전체 수주잔고의 약 53%를 차지하는 등 고부가가치 선박 건조에 집중하는 모습입니다. 이러한 수주 호조에도 불구하고, 2026년 5월 대비 9월 주가는 약 30% 하락하여 투자자들의 궁금증을 자아내고 있습니다.
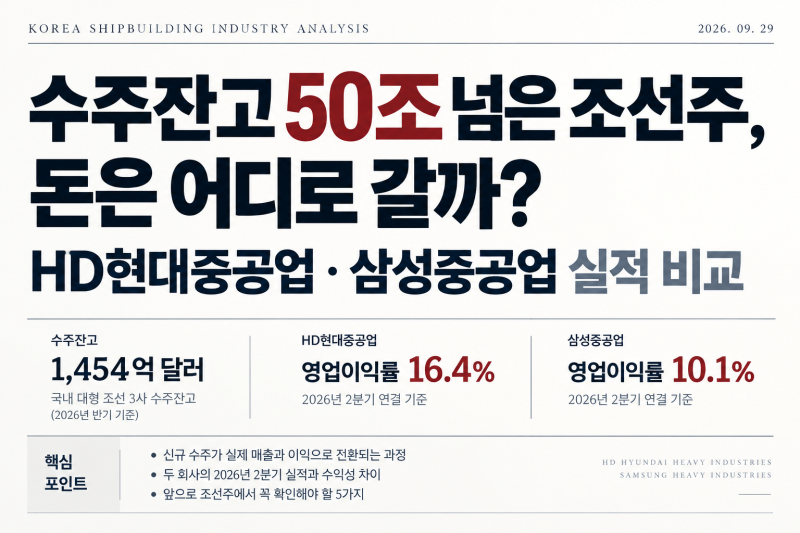
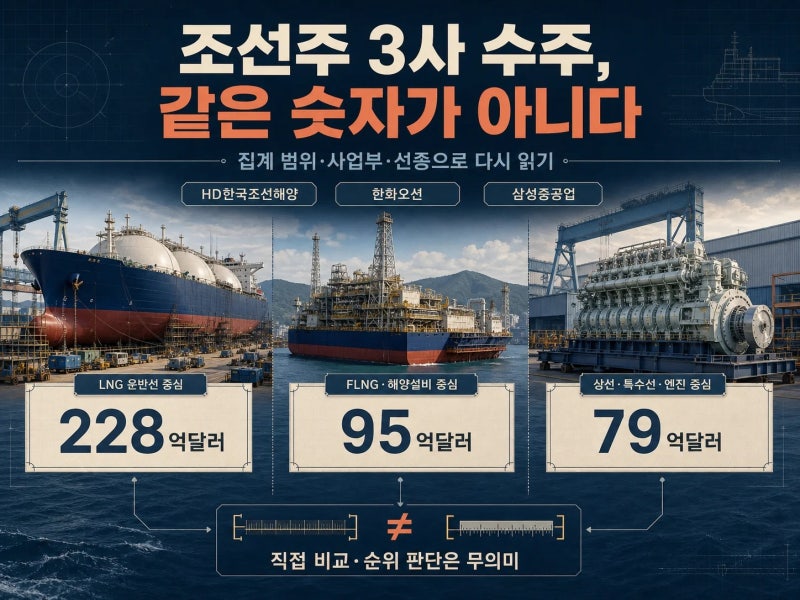
블로거들은 삼성중공업의 수주잔고가 매출과 영업이익으로 전환되는 시점과 수익성에 주목하고 있습니다. HD현대중공업이 이미 고선가 선박과 생산성 개선 효과를 실적에 반영하는 반면, 삼성중공업은 LNG운반선과 FLNG 비중 확대를 통한 추가 수익성 개선 가능성을 확인해야 하는 단계로 분석됩니다. 또한, 전체 수주잔고 규모는 한화오션이 다소 크지만, LNG운반선 잔고만 보면 삼성중공업이 약 23억 달러 더 많아 선종별 포트폴리오 구성에 차이가 있음을 강조합니다.
현재 조선업은 일감 확보를 넘어 쌓여 있는 일감을 얼마나 높은 마진으로 소화하는지가 중요해졌습니다. 삼성중공업은 거제조선소 제3도크를 활용해 대형 LNG운반선 4척을 동시에 건조할 수 있는 생산능력을 갖추고 있으며, 스마트 조선소 전환을 위한 대규모 투자 계획도 밝혀 향후 생산 효율과 수주 대응력 강화에 기대를 모으고 있습니다.