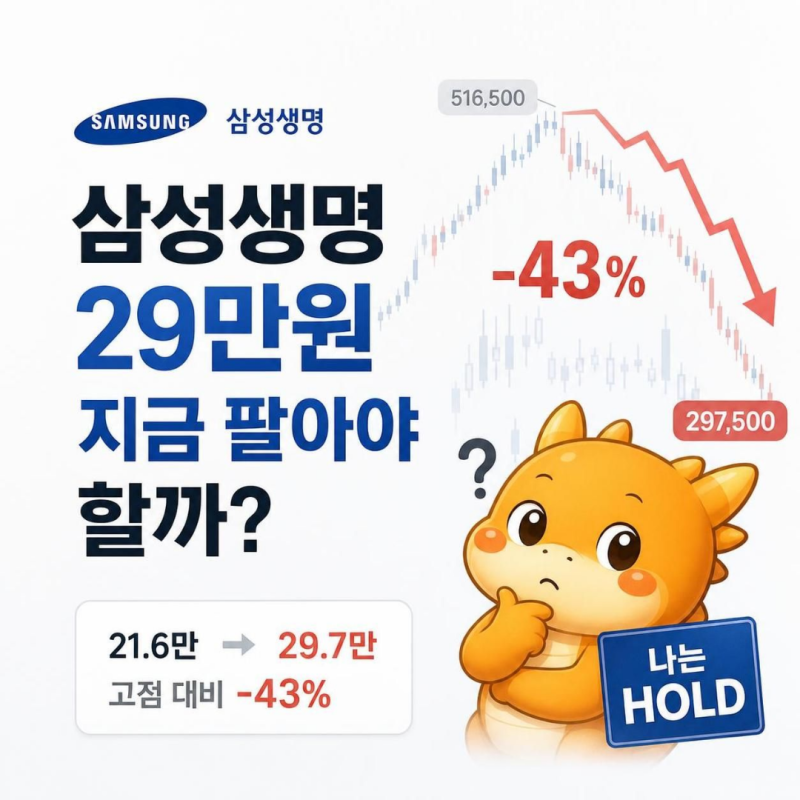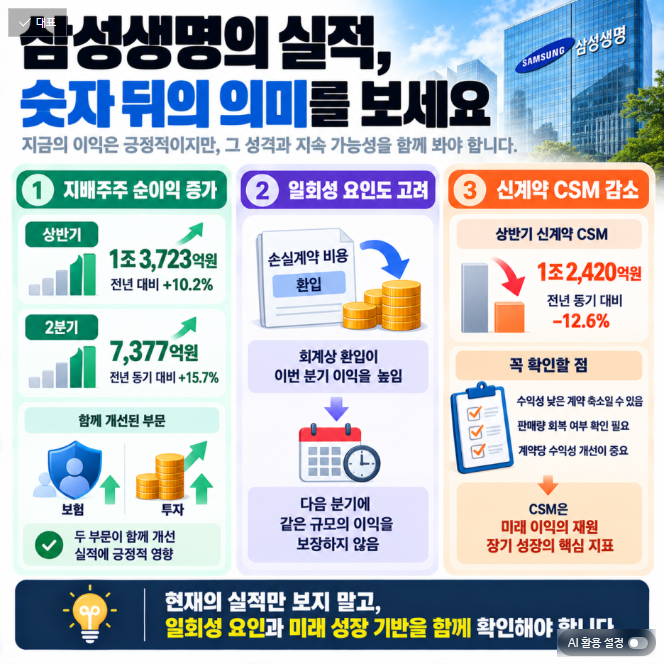

삼성생명은 삼성전자 배당 기대에도 불구하고 주가는 약세를 보이며 투자자들의 이목을 집중시키고 있습니다. 상반기 지배주주 순이익은 전년 대비 35.8% 증가했으나, 2분기 순이익은 9.1% 감소하여 투자손익 개선과 보험 본업의 회복을 구분하여 분석해야 한다는 의견이 제시됩니다. 금융당국 가이드라인에 따른 일회성 CSM 조정이 발생했으나, 4분기 추가 조정 영향은 제한적일 것으로 전망됩니다.
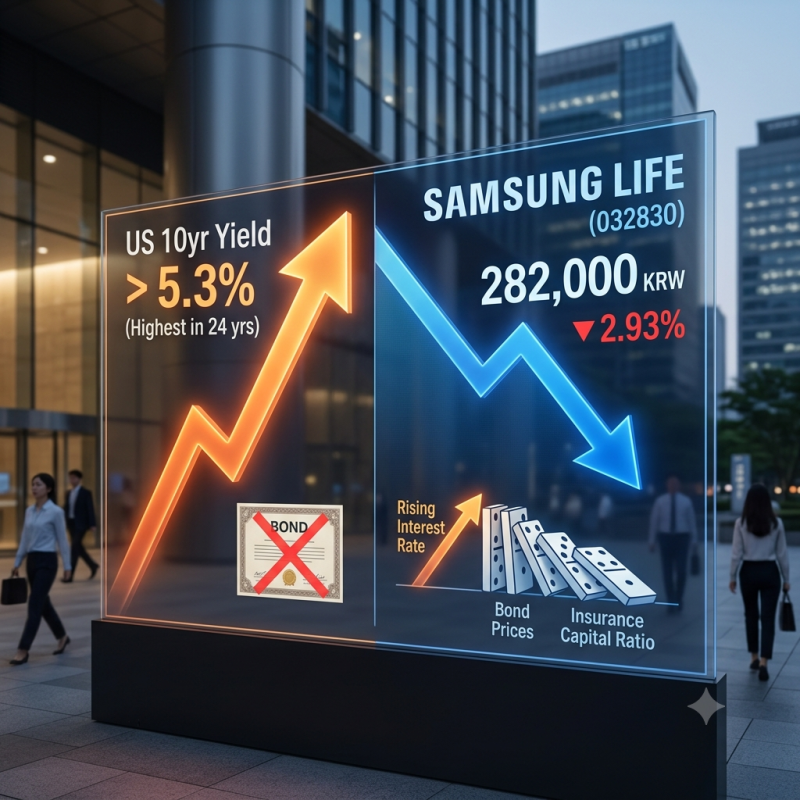
최근 5거래일 동안 개인 투자자들은 307억 원을 순매수하며 삼성생명 주식을 사들였지만, 외국인과 기관은 각각 230억 원과 99억 원을 순매도하며 상반된 움직임을 보였습니다. 특히 외국인의 매도세는 20거래일 연속 이어져 개인의 매수세가 외국인과 기관의 매물을 소화하는 양상을 나타내고 있습니다. 일부 증권사는 목표주가 37만 원을 제시했으나, 삼성전자 지분 평가액이 커져도 세금, 계약자 몫, 자본규제 등을 고려하면 전부 주주 몫으로 계산하기는 어렵다는 분석도 있습니다.
전문가들은 삼성생명의 주가 상승을 위해서는 PBR 숫자보다는 배당 확대, 자사주 처리, 삼성전자 이익의 주주 환원 등 구체적인 주주환원 정책 실행이 중요하다고 강조합니다. 3월 삼성전자 주식 1조 2천억 원어치를 매각한 사례처럼, 삼성생명의 지배구조 변화와 주주환원 정책이 주가에 미치는 영향을 면밀히 살펴볼 필요가 있습니다. 투자자들은 삼성생명의 본업 회복과 주주환원 정책의 구체적인 실행 여부를 주시하며 신중한 접근이 요구됩니다.