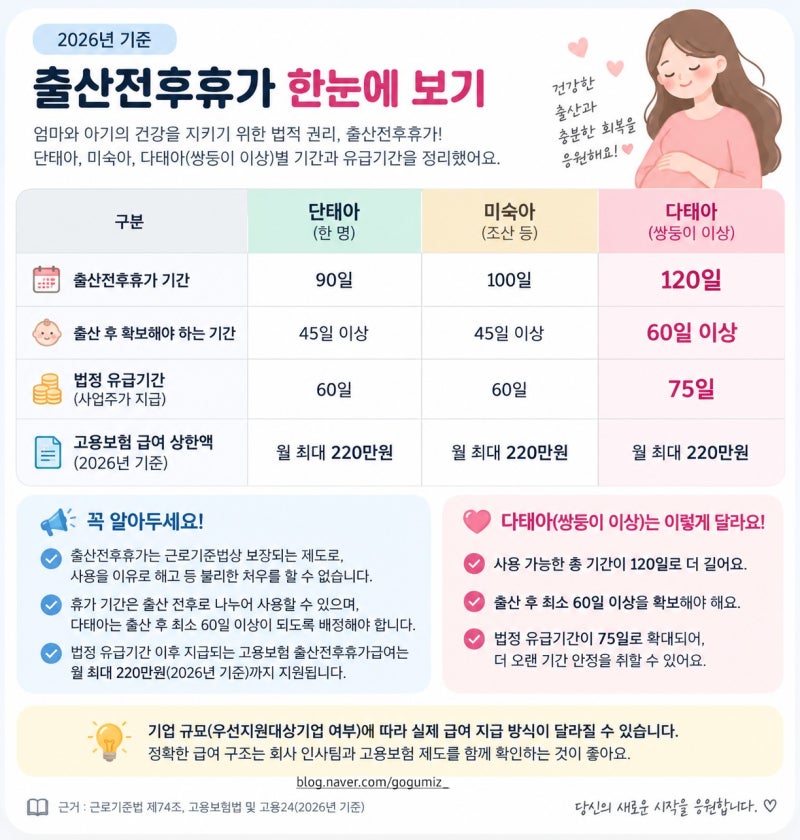
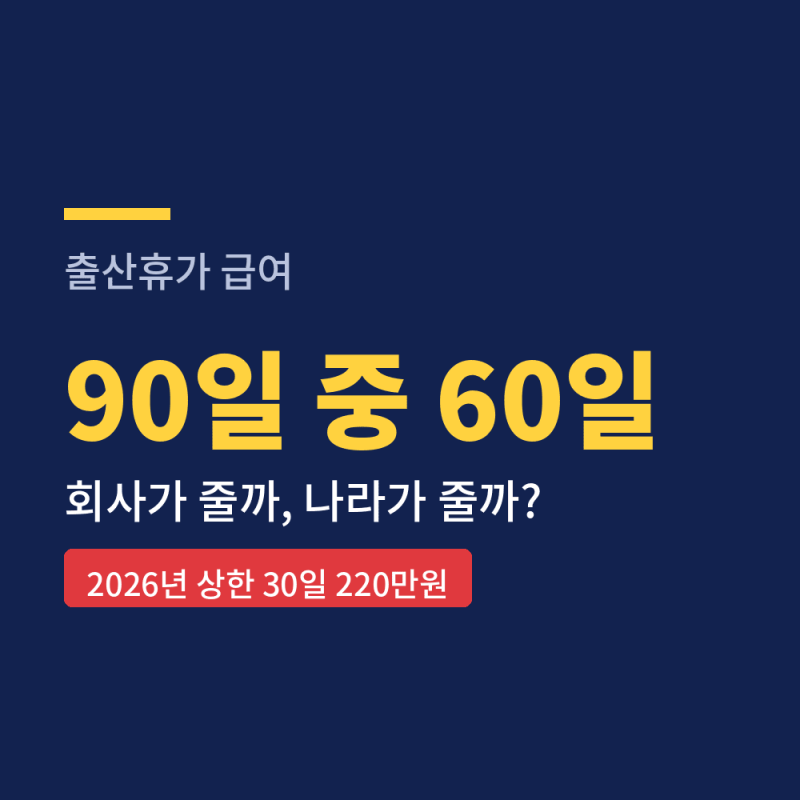
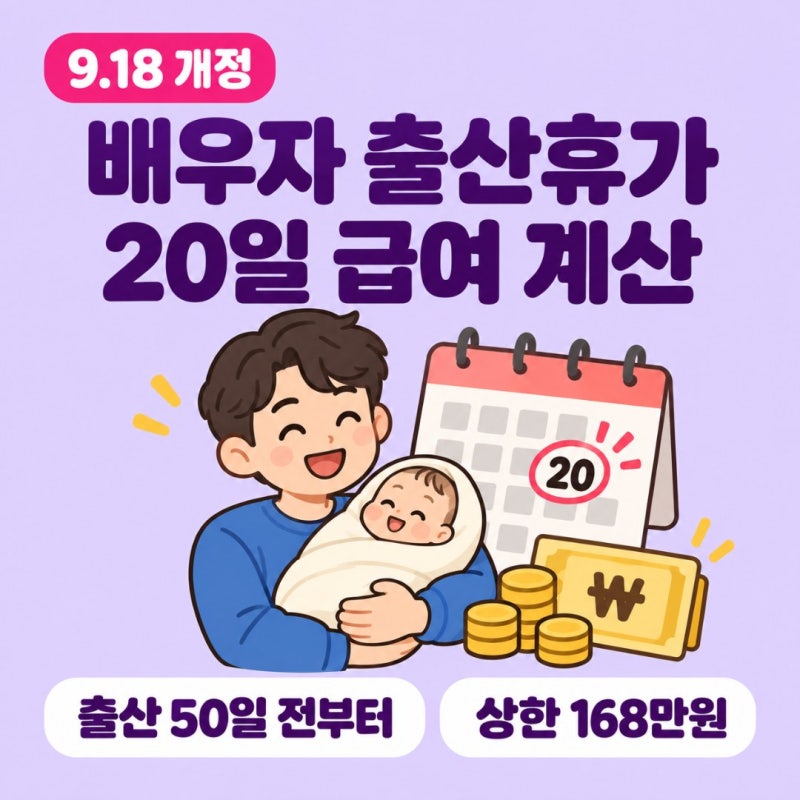
출산휴가 급여는 고용보험에서 지급되는 부분과 회사에서 지급되는 부분에 따라 세금 적용 방식이 달라집니다. 특히 배우자 출산휴가의 경우, 2025년 2월 23일부터 10일에서 20일로 휴가 기간이 늘어났으며, 2026년 9월 18일부터는 출산예정일 50일 전부터도 사용 가능하도록 제도가 변경되었습니다. 이러한 변화는 출산휴가 급여의 세금 처리 방식에 대한 이해를 더욱 중요하게 만들고 있습니다.
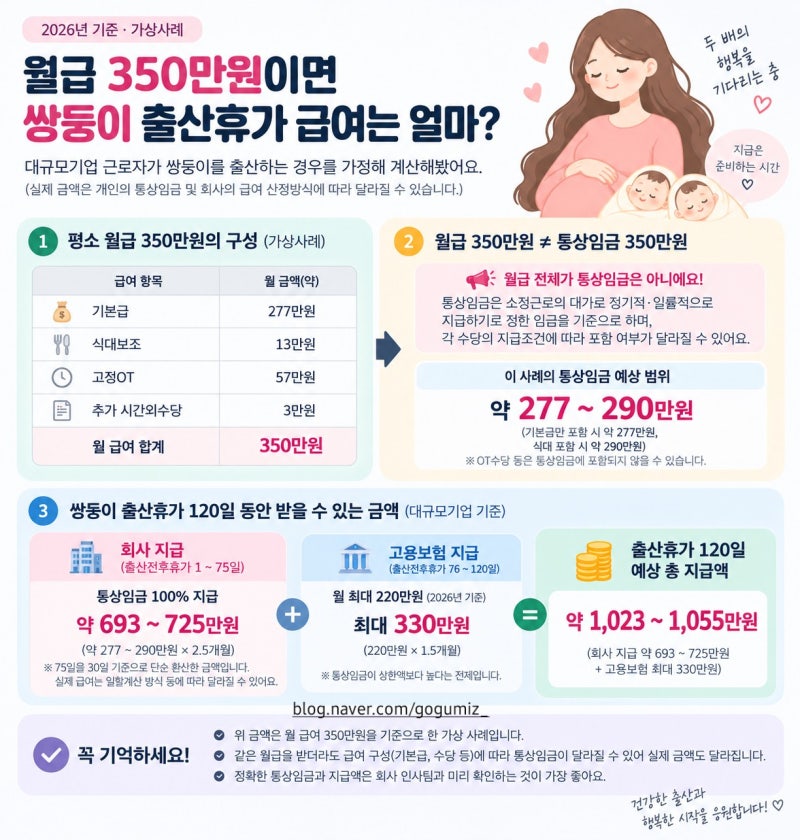
블로거들은 출산휴가 급여의 세금 처리가 급여를 지급하는 주체에 따라 달라진다는 점을 강조합니다. 고용보험법에 따라 지급되는 출산휴가 급여는 비과세 처리되지만, 회사가 통상임금으로 지급하는 부분은 근로소득으로 간주되어 과세됩니다. 중소기업의 경우 고용보험에서 대부분의 급여가 지급되어 비과세 혜택을 받는 경우가 많고, 대규모 기업은 회사가 직접 지급하는 부분이 많아 과세되는 금액이 커질 수 있습니다. 이처럼 같은 출산휴가 급여라도 기업 규모와 지급 주체에 따라 세금 부담이 달라지는 점을 블로거들은 상세히 설명하고 있습니다.
연말정산 시 비과세 급여는 총급여에서 제외되므로, 급여명세서와 고용보험 지급 내역을 비교하여 정확한 세금 처리를 확인하는 것이 중요합니다. 만약 회사가 고용보험 몫까지 과세 처리했다면, 경정청구를 통해 5년 이내에 바로잡을 수 있습니다. 출산휴가 급여는 휴가 기간 동안의 소득을 보전해주는 중요한 제도이므로, 세금 관련 규정을 정확히 이해하고 활용하는 것이 필요합니다.