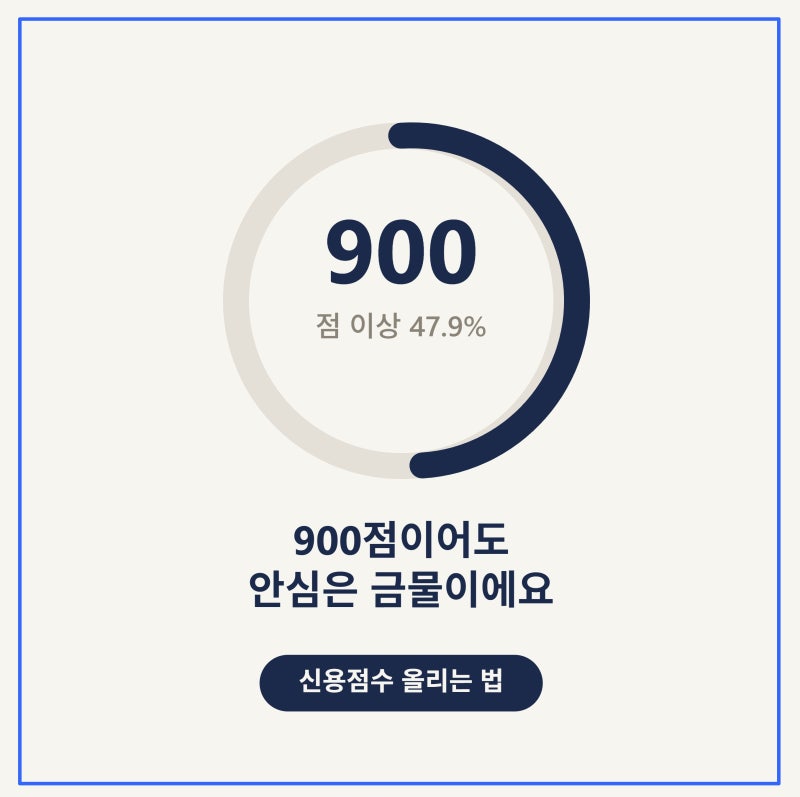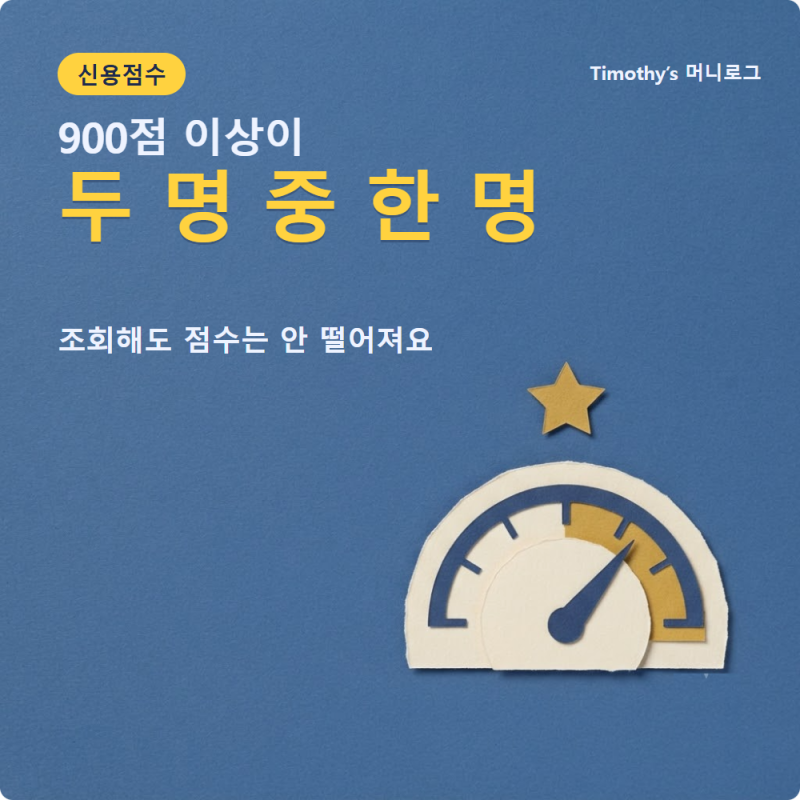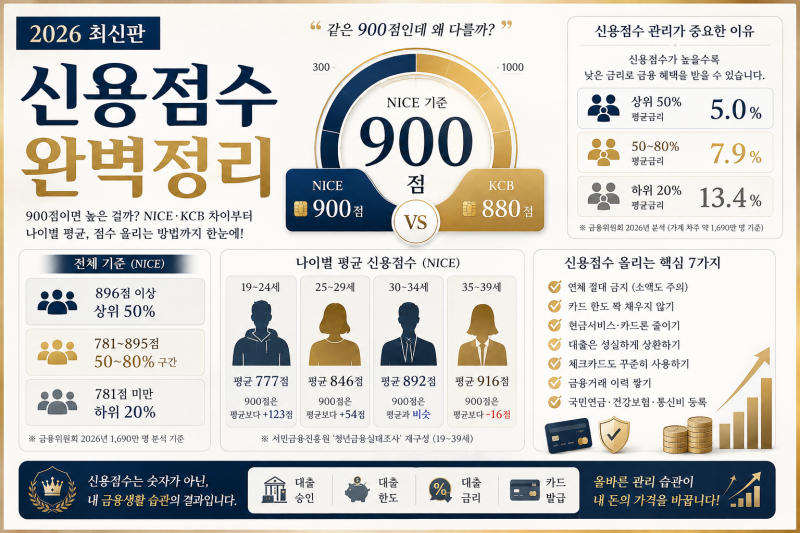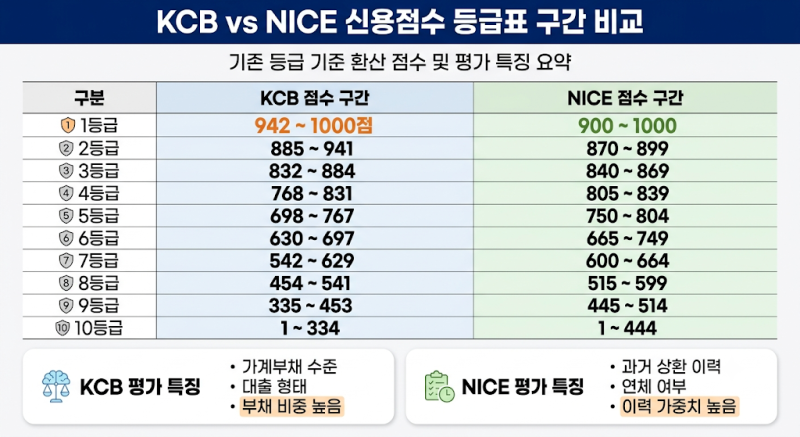
사회초년생의 신용점수는 금융 이력이 부족하여 700점대 중반에서 시작하는 것이 일반적입니다. 900점 이상 인구 비중이 약 45~48%에 달하며, 이는 신용점수 인플레이션 현상을 보여줍니다. KCB와 NICE는 각각 신용거래 형태와 상환 이력 및 연체 여부를 중심으로 평가하며, 1금융권 신용카드 발급은 700점 이상, 시중은행 신용대출은 평균 950점 전후를 요구합니다.
블로거들은 신용점수 관리가 전세대출, 신용카드 발급 등 다양한 금융 활동에 필수적이라고 강조합니다. 특히 사회초년생은 작은 연체나 습관이 점수에 큰 영향을 미칠 수 있어 주의가 필요합니다. 연체 방지, 비금융 정보 제출, 신용카드 한도 30~50% 사용 후 전액 상환, 그리고 2금융권 대출 및 현금서비스 자제 등이 공통적으로 언급되는 관리 방법입니다. 청년 적금이나 체크카드 사용도 신용점수 가점에 긍정적인 영향을 미칠 수 있습니다.
신용점수를 올리기 위한 실질적인 팁으로는 통신비, 건강보험료, 국민연금 등 비금융 정보를 직접 제출하여 가점을 받는 것이 중요합니다. 또한, 오래된 신용카드는 해지하지 않고 유지하는 것이 신용 이력 관리에 유리하며, 체크카드를 월 30만원 이상 꾸준히 사용하는 것도 점수 상승에 도움이 됩니다. 토스나 카카오페이 앱을 통해 신용점수를 조회하는 것은 점수에 영향을 주지 않으므로 적극 활용하여 자신의 신용 상태를 확인하고 관리하는 것이 좋습니다.