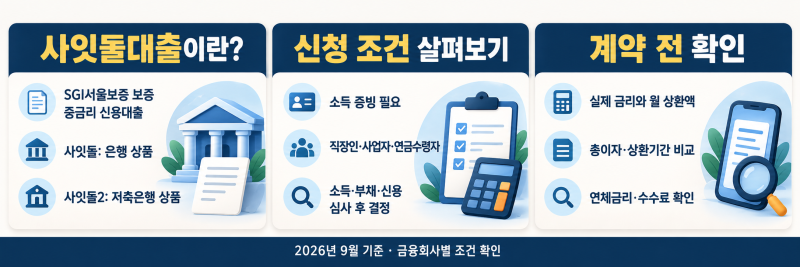
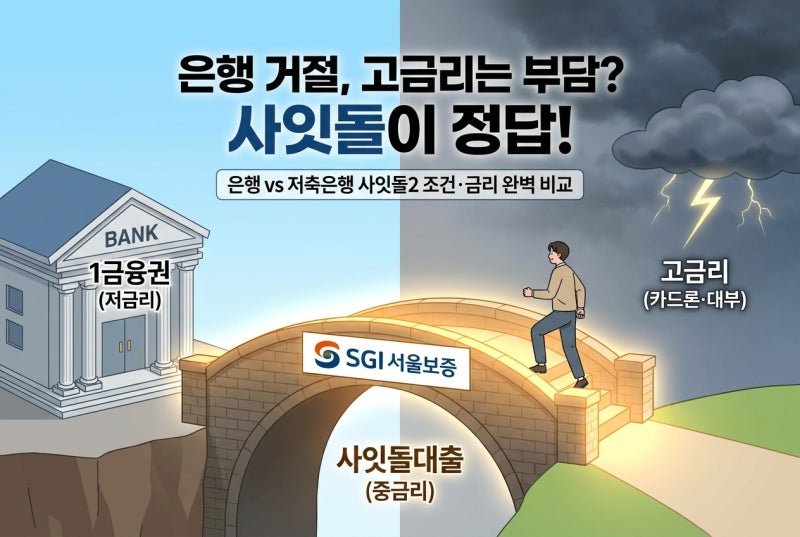
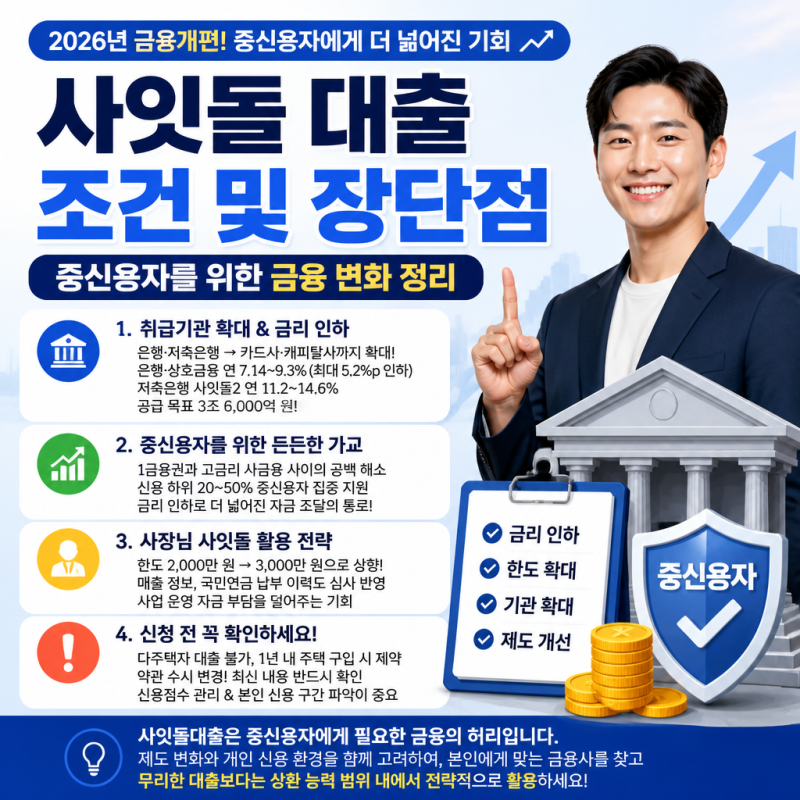
사잇돌1 대출은 중신용자를 위한 중금리 정책금융 상품으로, 서울보증보험의 보증서를 담보로 실행되어 시중은행 자체 신용대출보다 승인 문턱이 상대적으로 낮은 특징이 있습니다. 주로 시중은행에서 취급하며, 연 6%~10%대 안팎의 금리를 형성하여 고금리 부담을 덜어주는 대안으로 주목받고 있습니다. 특히 2026년 4월 제도 개편으로 카드사, 캐피탈 등 여신전문금융회사까지 취급 기관이 확대되어 접근성이 더욱 높아졌습니다.
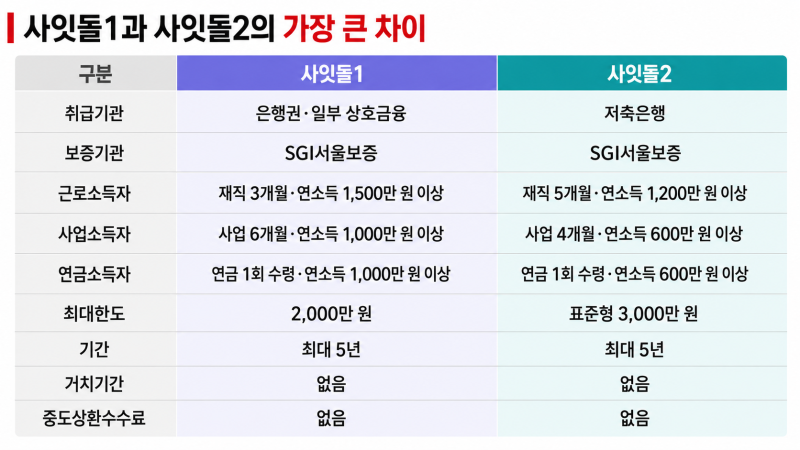
블로거들은 사잇돌1 대출의 직장인 재직 기간 3개월 이상 및 연소득 1,500만 원 이상, 사업소득자 사업 영위 기간 1년 이상 및 연소득 1,000만 원 이상 등의 자격 요건을 상세히 설명하고 있습니다. 반면 사잇돌2는 저축은행 등 2금융권에서 취급하며 재직 기간 5개월 이상, 연소득 1,200만 원 이상 등 사잇돌1보다 완화된 조건을 제시합니다. 신용점수 역시 사잇돌1은 중·상위권 신용등급에 우선 승인이 나는 편이지만, 사잇돌2는 신용점수가 다소 낮은 경우에도 신청 가능성이 있어 각자의 상황에 맞는 상품 선택이 중요하다고 강조합니다.
사잇돌1 대출 신청 시에는 신용점수나 연봉 외에 소득 종류, 유지 기간, 공식 서류로 확인되는 금액을 먼저 확인하는 것이 중요합니다. 또한, 금융회사마다 자체 심사 기준이 다르므로 최소 소득 기준을 넘었다고 해서 최대한도가 보장되는 것은 아닙니다. 신청 전에는 본인의 소득 유형과 기간 조건을 정확히 파악하고, 취급 기관별 심사 기준을 꼼꼼히 비교하여 불필요한 조회나 재접수를 줄이는 것이 현명한 방법입니다.