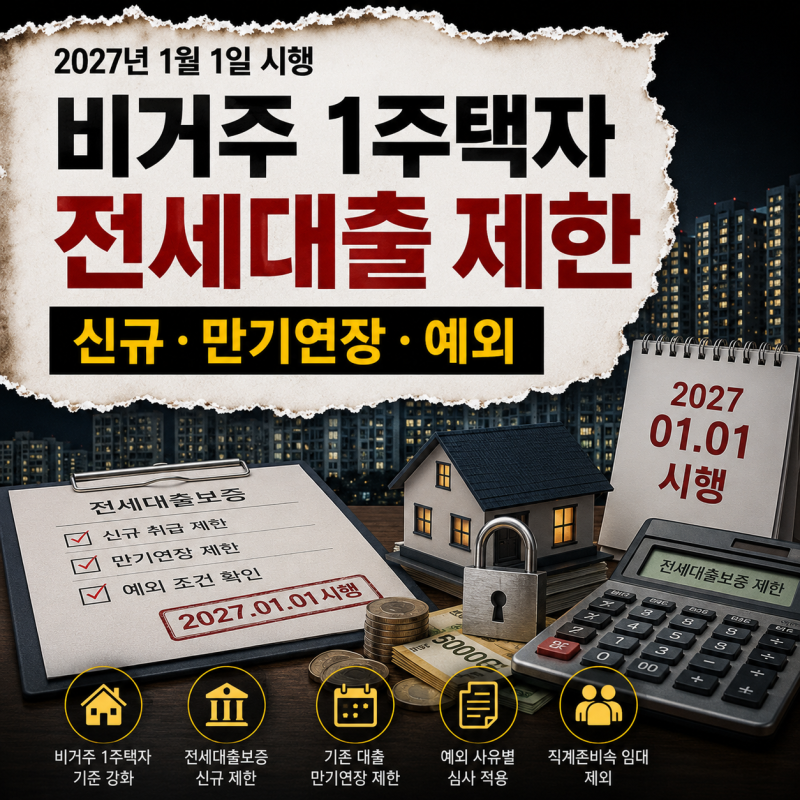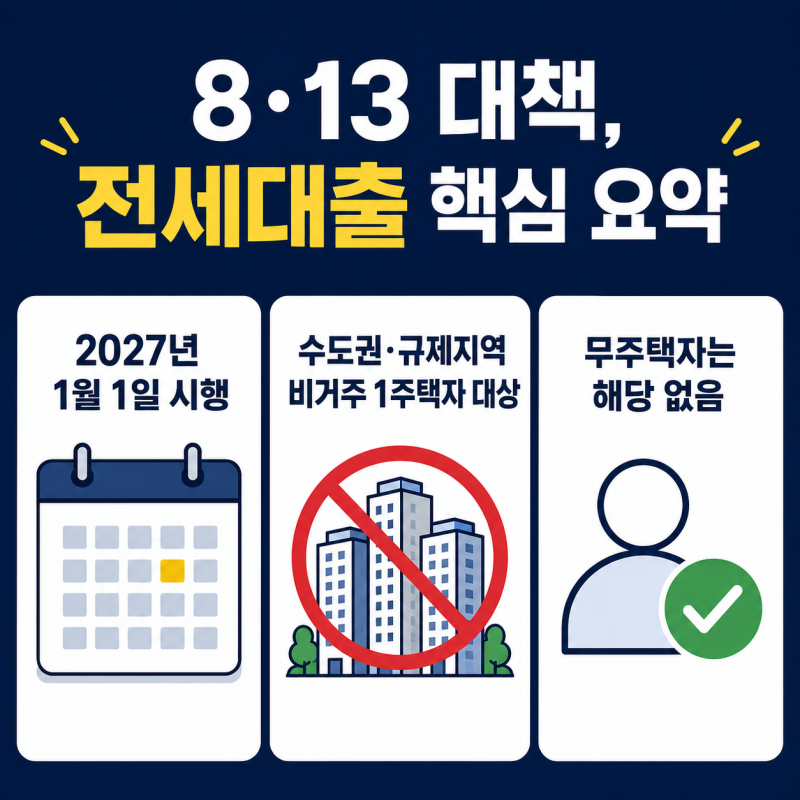
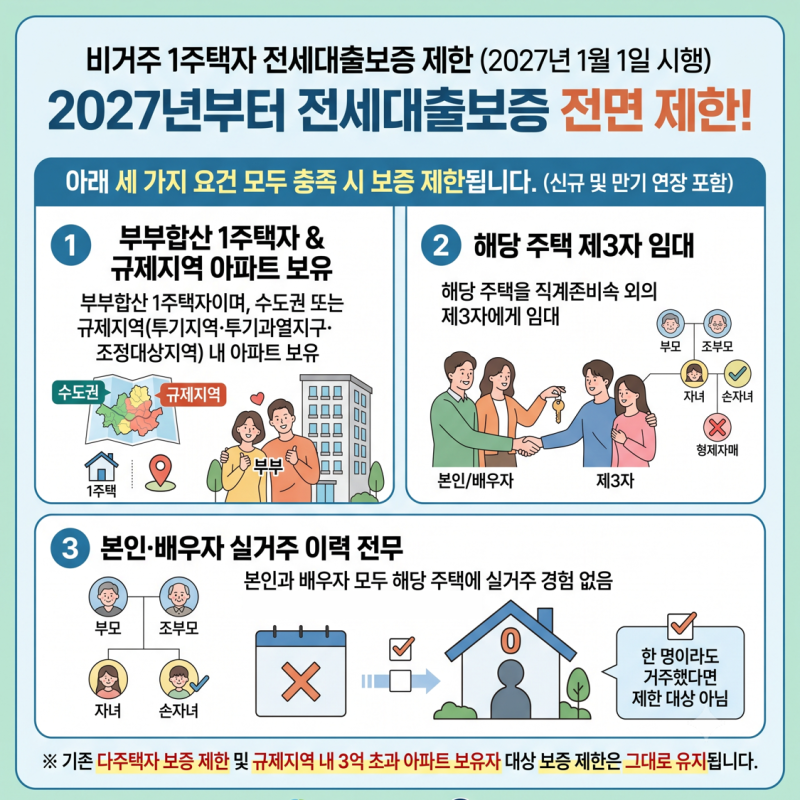
비거주 1주택 대출은 본인 소유 주택에 거주하지 않고 임대를 준 상태에서 다른 주택에 전세로 거주하며 받는 대출을 의미합니다. 2026년 8월 금융위원회 대책 발표 이후, 2027년 1월 1일부터 투기적 목적의 비거주 1주택자에 대한 전세대출 신규 취급 및 만기 연장이 원칙적으로 제한될 예정입니다. 이는 과거 1주택자에게 적용되던 소득 및 주택 가액 제한이 폐지된 것과 대비되어, 주택 보유 목적과 실거주 여부가 대출 승인에 중요한 기준으로 부상하고 있습니다.
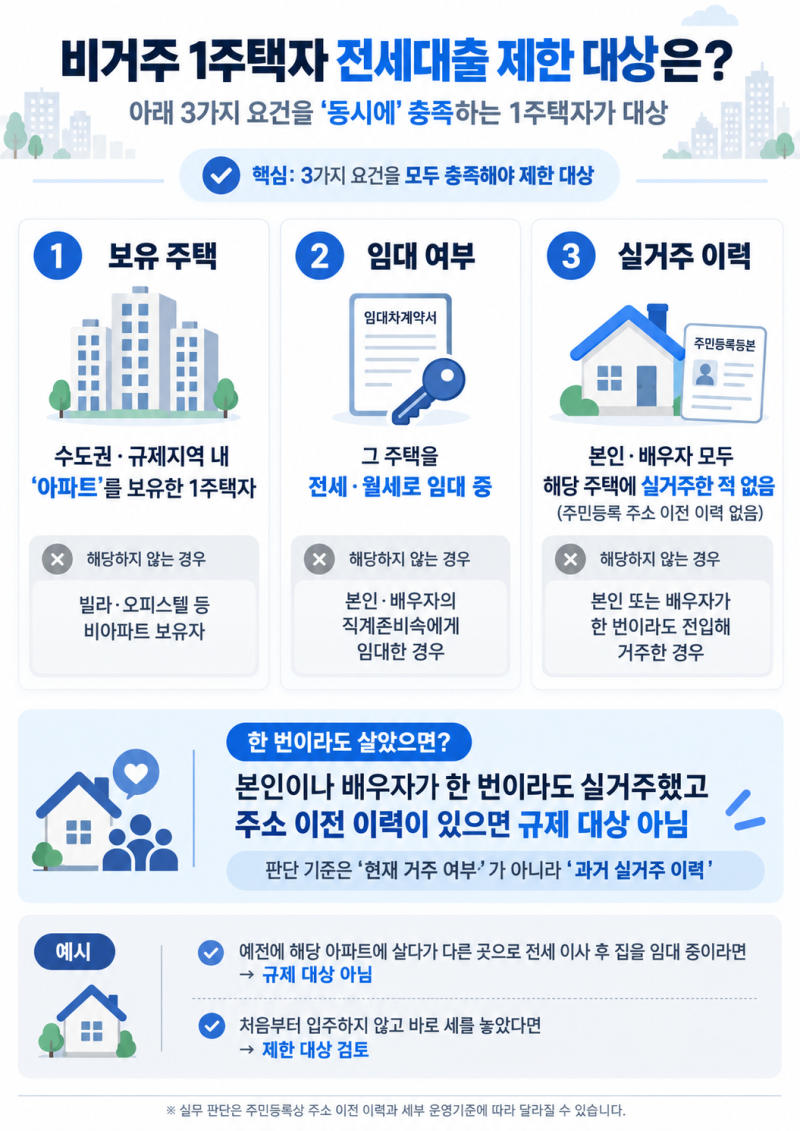
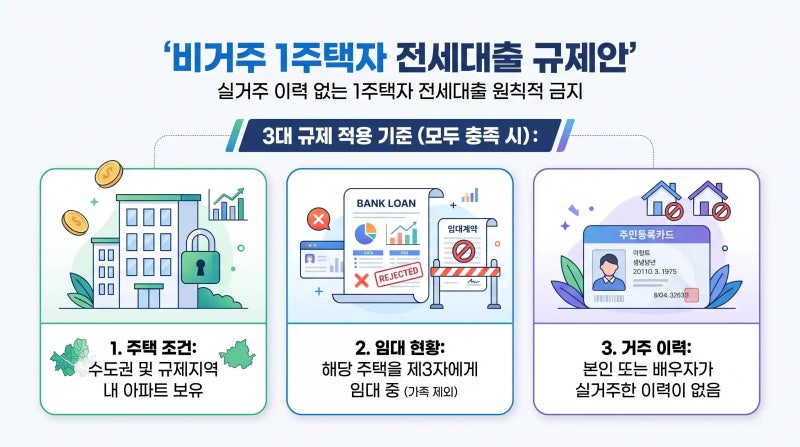
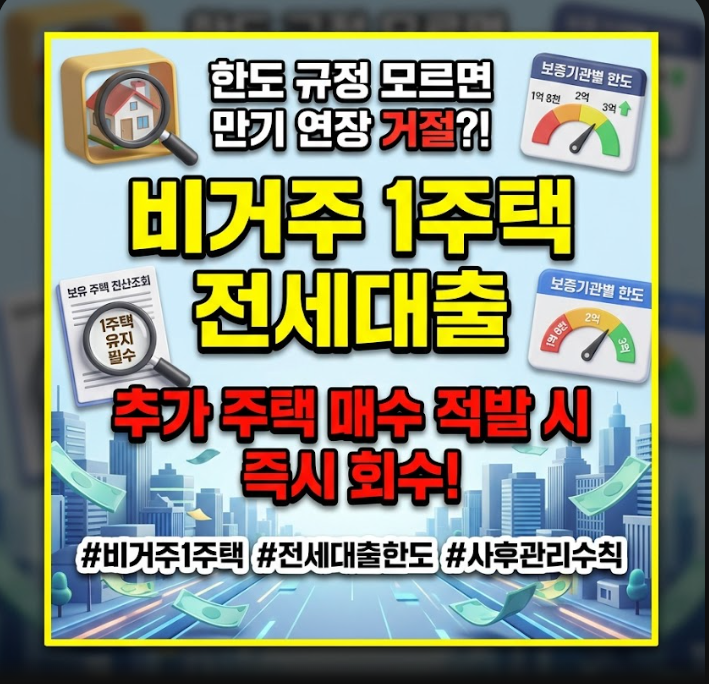
블로거들은 비거주 1주택 대출 제한의 핵심 요건으로 수도권·규제지역 아파트 보유 여부, 가족이 아닌 임차인에게 임대 여부, 그리고 본인과 배우자의 해당 주택 실거주 이력 유무를 강조하고 있습니다. 특히, 과거에 단 한 번이라도 실거주한 적이 있다면 규제 대상에서 제외될 수 있다는 점을 중요한 갈림길로 보고 있습니다. 반면, 보증기관별 보증 한도와 사후 관리 규정(추가 주택 매수 시 대출 회수)을 상세히 설명하며 안정적인 자금 확보를 위한 절차를 안내하는 블로그도 있습니다.
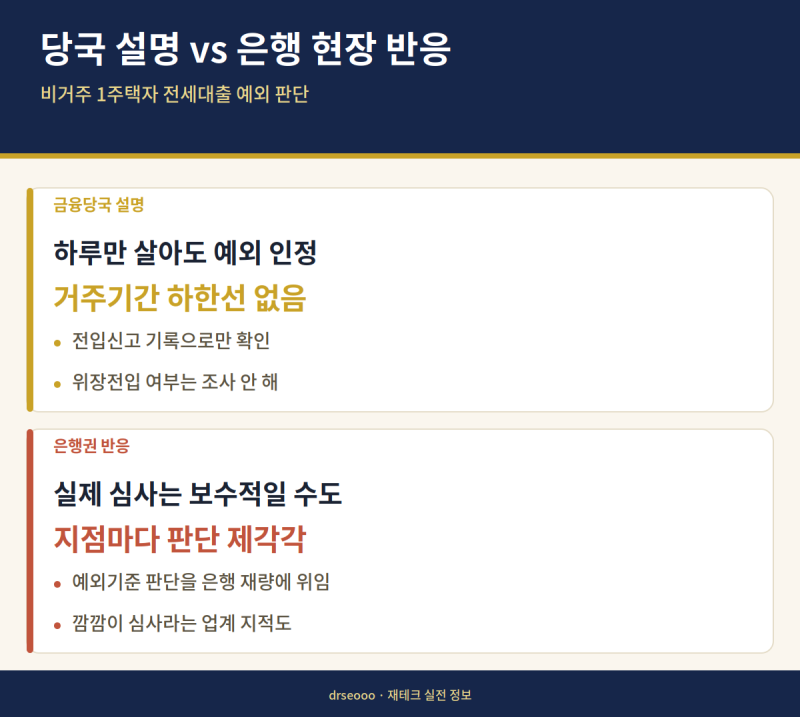
이러한 규제는 단순히 집을 한 채 보유했다는 이유만으로 금지되는 것이 아니며, 토지거래허가구역 매수, 임대차 승계, 임대인의 보증금 미반환 등 불가피한 사유가 인정되면 예외적으로 대출이 허용될 수 있습니다. 또한, 수도권·규제지역 1주택자의 경우 전세대출 이자상환분이 DSR에 반영되고 보증비율이 축소될 수 있으므로, 대출 한도 감소 가능성을 고려하여 본인의 대출 상황을 미리 확인하는 것이 중요합니다.