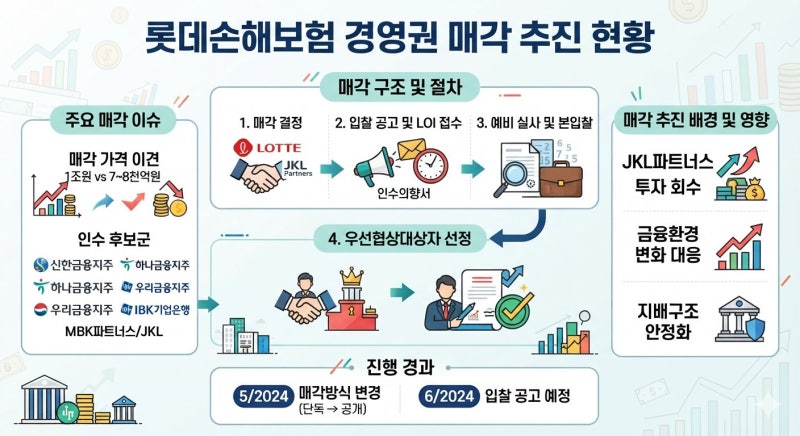

롯데손해보험은 경영권 매각이 공개매각으로 전환되며 주가 부양에 대한 기대감이 커지고 있습니다. 매각 주관사는 9월 말 공개매각 공고 후 10월에 인수의향서를 접수할 예정이며, 잠재 인수 후보들과 물밑 접촉을 진행 중인 것으로 알려졌습니다. 특히 롯데손해보험의 기본자본이 마이너스 상황을 지속하고 있어 증자 필요성이 대두되고 있으며, 이는 매각 과정에서 중요한 변수로 작용하고 있습니다.
일부 블로거들은 롯데손해보험의 매각이 한국금융지주에게 '승자의 저주'가 될 수 있다는 우려를 제기하고 있습니다. 매도자 측이 희망하는 1조원대 중반에서 최대 2조원 수준의 매각가가 한국금융지주의 자본 효율성을 저해할 수 있다는 분석입니다. 반면, 다른 블로거들은 롯데손해보험의 ROE와 지급여력비율(K-ICS)이 개선되고 있어 펀더멘털이 강화되고 있다고 평가하며, 단순히 테마성 상승이 아닌 체질 개선에 주목하고 있습니다.
현재 시장에서는 롯데손해보험의 기업가치를 약 1조원 안팎으로 보고 있으며, 인수 측은 구주 매입과 신규 증자를 합해 1조원 초중반대를 부담할 것으로 전망됩니다. 인수 후 유상증자는 사업 운영에 필요한 자금으로 부담이 적지만, JKL파트너스 측에 지급하는 구주 매입 자금은 회사 외부로 유출되는 것이기에 인수자들에게 부담으로 작용하고 있습니다. 따라서 매각 가격과 증자 규모가 향후 롯데보험주가에 결정적인 영향을 미칠 것으로 보입니다.