, 노후 준비의 중요성이 커지면서 개인연금저축에 대한 관심이 높아지고 있습니다. 특히 세액공제 혜택과 더불어 장기 투자 도구로서의 역할이 강조되며, 금융권 전반에서 연금 계좌를 자산 관리의 중심으로 끌어오는 추세입니다.
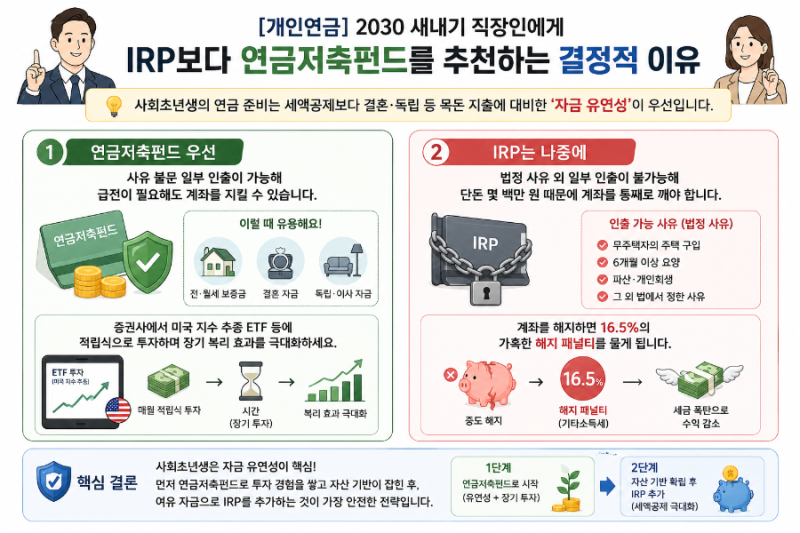
과거와 달리 온라인 증권사들이 연금저축 시장에서 두각을 나타내며, 다양한 상품군과 AI 기반 자문 서비스를 제공하고 있습니다. 실제 사용자들은 은행의 원금 보장형 연금저축신탁(현재 신규 가입 중단)보다 증권사의 연금저축펀드를 선호하는 경향을 보입니다.
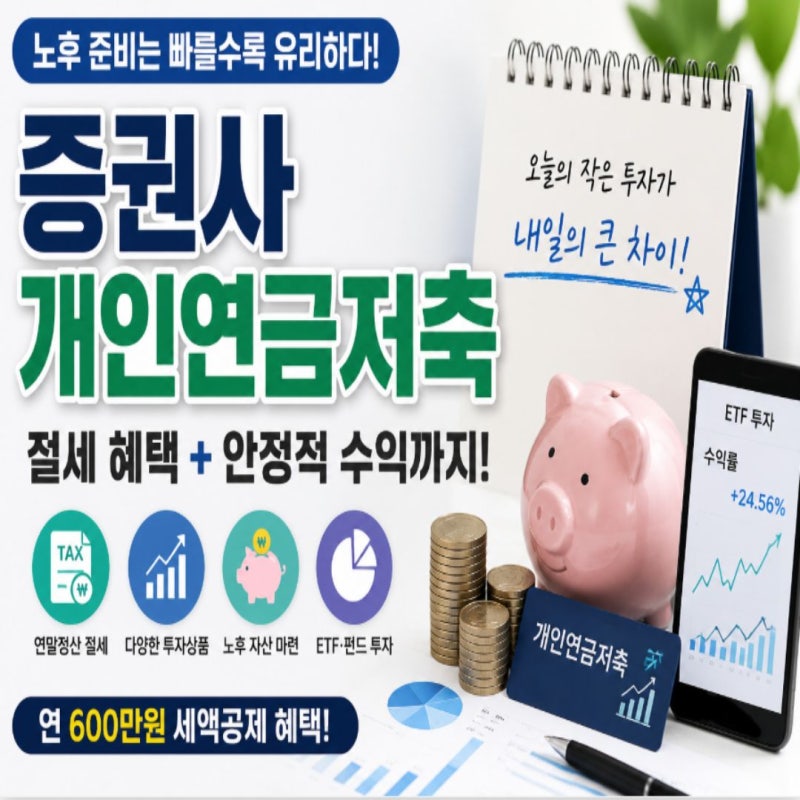
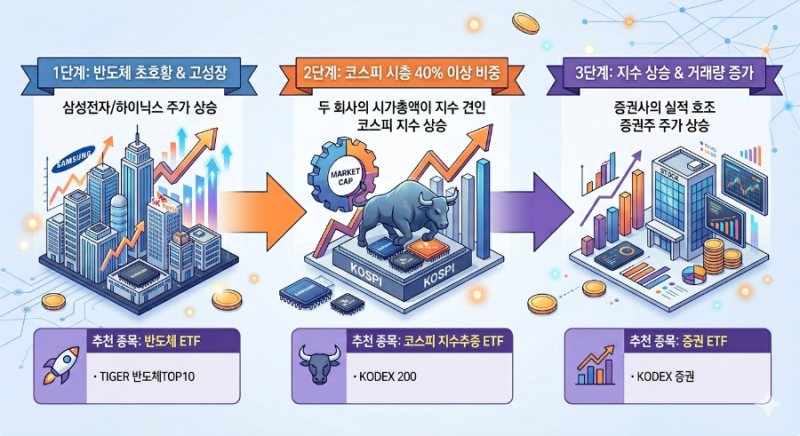
증권사 연금저축은 ETF 등 다양한 상품에 직접 투자하여 높은 수익률을 기대할 수 있는 장점이 있습니다. 반면, 원금 비보장 상품이므로 투자 성향에 따라 신중한 선택이 필요하다는 의견도 있습니다.
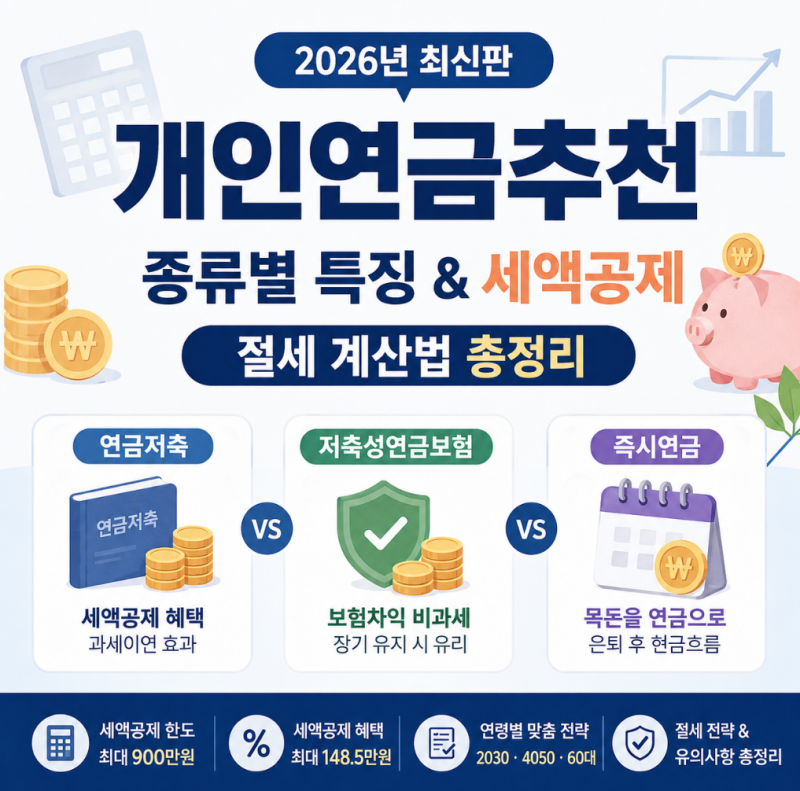
개인연금저축은 연간 600만원, IRP와 합산 시 최대 900만원까지 세액공제 혜택을 받을 수 있습니다. 이때 연금저축 한도를 먼저 채우는 것이 유리하며, ISA 계좌를 활용하여 추가 세제 혜택을 노리는 전략도 주목받고 있습니다.
장기 투자인 만큼 낮은 수수료와 자유로운 상품 운용이 가능한 증권사 선택이 최종 수익률에 큰 영향을 미칩니다.