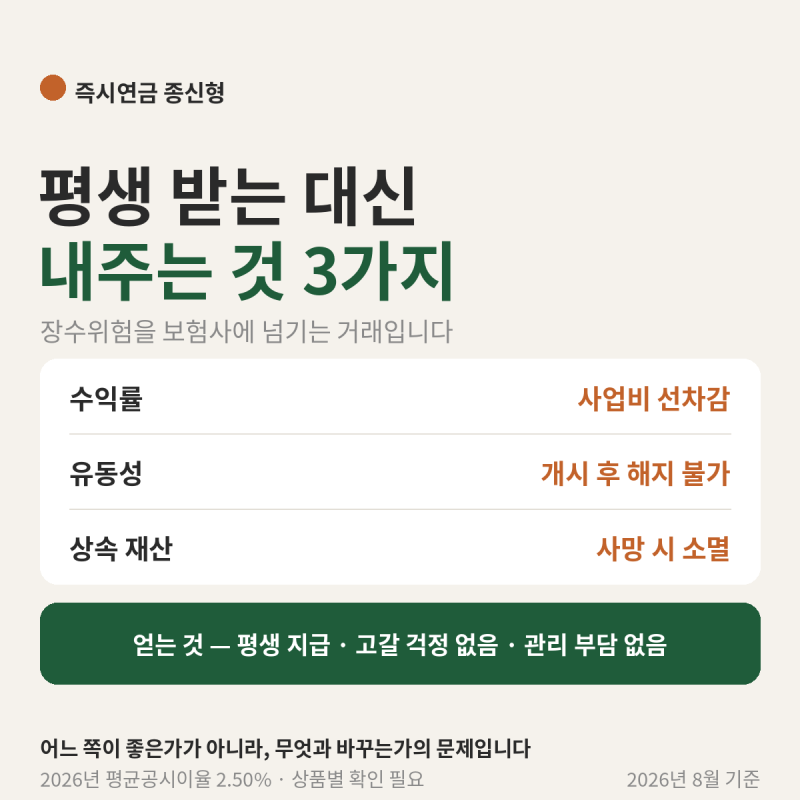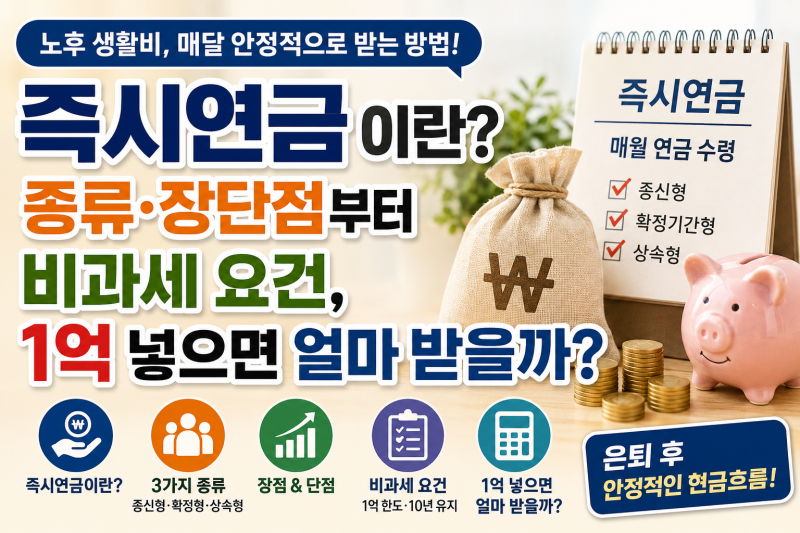
즉시연금은 목돈을 한 번에 납입하고 즉시 연금을 받는 상품으로, 은퇴 후 안정적인 현금 흐름을 만들고자 하는 분들에게 주목받습니다. 특히 즉시연금 확정형은 정해진 기간 동안 원금과 운용수익을 나누어 지급하여, 은퇴 초기에 더 많은 연금액을 집중 수령할 수 있습니다.
활동적인 은퇴 시기에 자금을 효율적으로 활용하려는 수요와 맞물려 중요한 선택지로 부상합니다. 실제 블로그 후기들을 살펴보면, 확정형은 종신형이나 상속형에 비해 월 수령액이 가장 높다는 점에서 큰 장점으로 꼽힙니다.
1억 원 가입 시 종신형이 월 약 35만 원인 반면, 확정형은 월 약 50만 원 수준으로 더 많은 금액을 받을 수 있습니다. 그러나 정해진 기간이 지나면 연금 지급이 종료되므로, 장수 위험 대비가 부족할 수 있다는 점을 고려해야 합니다.
즉시연금 확정형 선택 시에는 자신의 은퇴 계획과 라이프스타일에 맞춰 연금 수령 기간을 신중하게 결정해야 합니다. 2017년 4월 1일 이후 가입 시 납입보험료 합계 1억 원 이하, 10년 이상 유지 등 비과세 요건 충족 여부도 반드시 확인하십시오.
높은 월 수령액으로 은퇴 초기를 풍요롭게 할 수 있으나, 장기적 관점에서 다른 연금 형태와 비교하여 자신에게 최적화된 설계를 하는 지혜가 필요합니다.