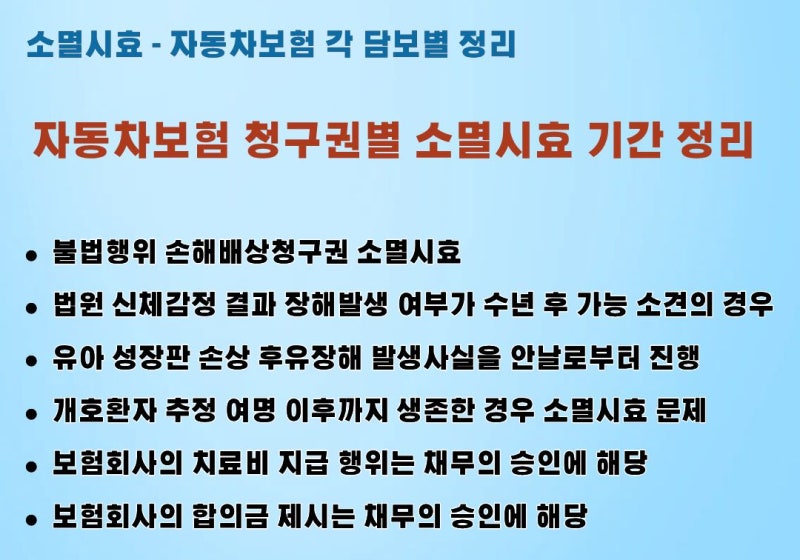
보험금 청구권 소멸시효는 원칙적으로 3년으로 알려져 있지만, 실제로는 보험사고 발생 시점의 해석에 따라 달라질 수 있습니다. 많은 소비자가 사고일이나 발병일로부터 무조건 3년으로 오해하여 보험금 청구를 포기하는 경우가 많습니다. 그러나 상법 개정으로 2014년 3월부터 소멸시효가 2년에서 3년으로 변경되었으며, 이 3년의 시작점(기산점)을 정확히 아는 것이 중요합니다.
블로거들은 보험금 청구권의 소멸시효 기산점이 보험 종류에 따라 다르게 적용될 수 있음을 강조합니다. 예를 들어, 암 진단비는 약관상 진단 확정일, 상해 보험금은 사고일, 후유장해 보험금은 장해 상태가 확정된 시점부터 3년이 시작됩니다. 특히 보험 가입 사실을 늦게 알았다고 해서 소멸시효가 자동 연장되는 것은 아니지만, 보험사고 발생 여부를 객관적으로 알기 어려웠던 특별한 사정이 있다면 기산점이 달라질 수 있다는 점을 지적합니다.
따라서 3년이 지났다고 해서 무조건 포기하기보다는, 보험사에 청구 가능 여부를 문의하고 접수하는 것이 현명합니다. 서류가 완벽하게 준비되지 않았더라도 먼저 접수하고 보완 서류를 문의하는 것이 안전하며, 3년이 임박했다면 전화 문의만으로는 부족하므로 청구서와 접수 번호, 보험사의 안내 내용을 서면이나 전자문서로 보관하는 것이 중요합니다.